
SIP और FD में क्या अंतर है?
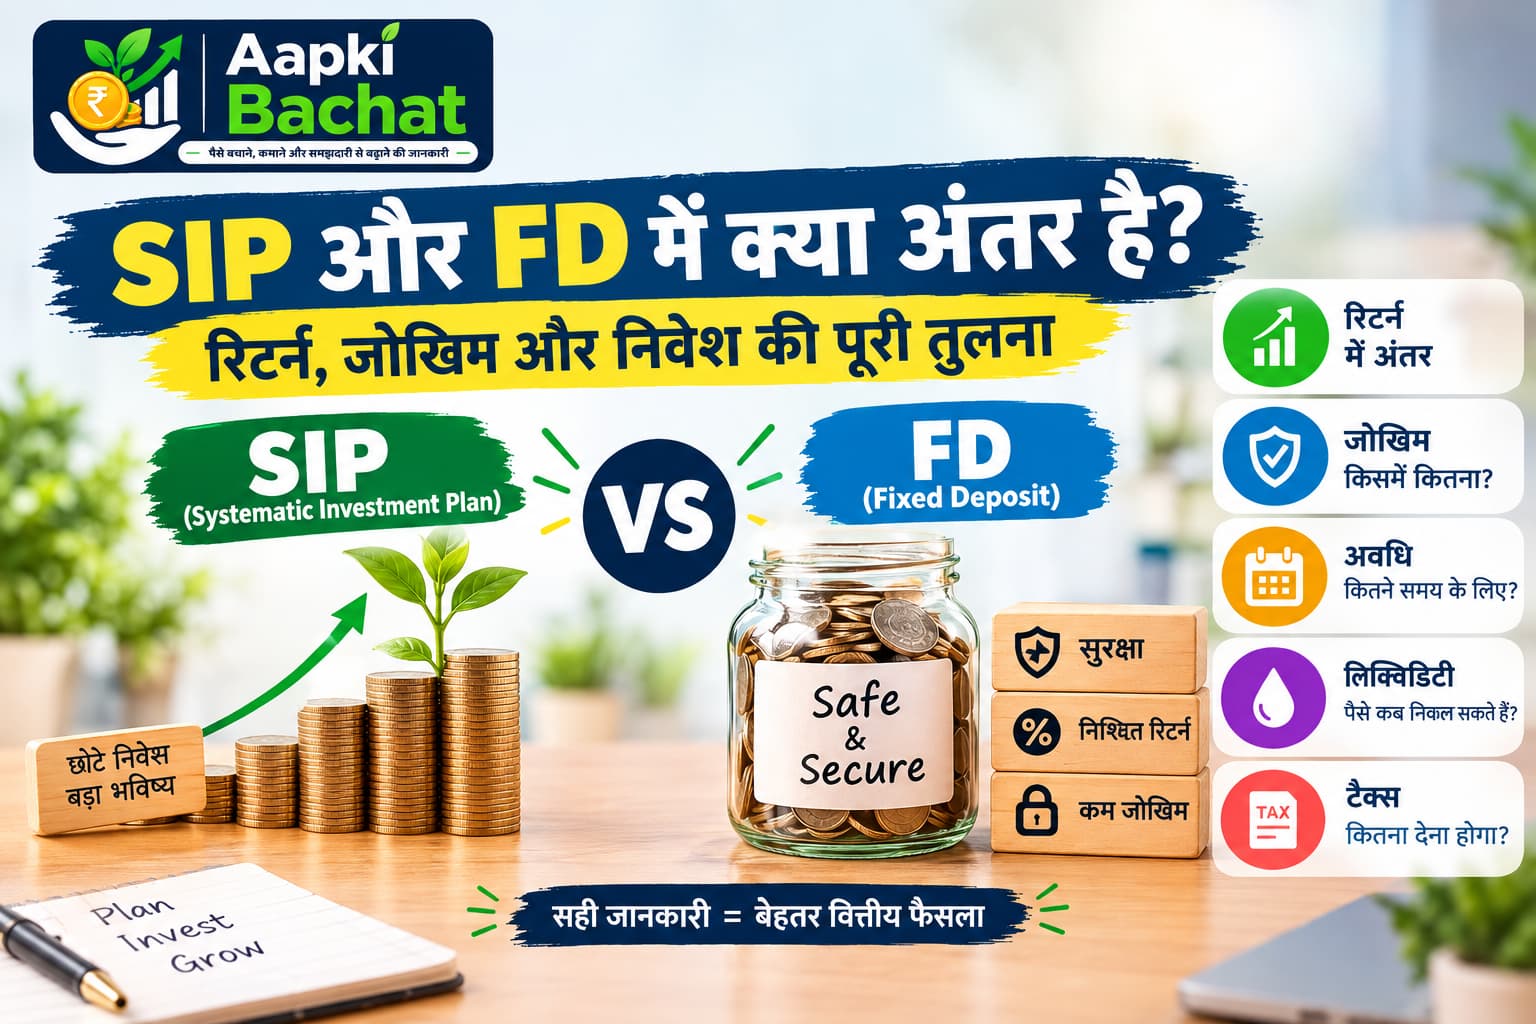
SIP और FD दोनों का इस्तेमाल पैसे को निवेश करने के लिए किया जा सकता है, लेकिन दोनों एक ही तरह के financial products नहीं हैं।
SIP (Systematic Investment Plan) Mutual Fund में नियमित अंतराल पर निश्चित राशि निवेश करने का तरीका है। वहीं FD (Fixed Deposit) में बैंक में एक तय अवधि के लिए राशि जमा की जाती है और बैंक की शर्तों के अनुसार ब्याज मिलता है।
सबसे आसान तरीके से समझें:
SIP = Mutual Fund में नियमित निवेश करने का तरीका
FD = बैंक में निश्चित अवधि के लिए जमा राशि
इसलिए “SIP या FD कौन बेहतर है?” का कोई एक जवाब नहीं है। सही विकल्प आपके लक्ष्य, समय अवधि, जोखिम सहने की क्षमता और पैसों की जरूरत पर निर्भर करता है।
SIP क्या है?
SIP का पूरा नाम Systematic Investment Plan है।
इसमें निवेशक किसी Mutual Fund scheme में एक निश्चित राशि को नियमित अंतराल पर निवेश करता है, जैसे हर महीने। AMFI के अनुसार SIP निवेश का एक तरीका है, कोई अलग asset class या Mutual Fund category नहीं।
उदाहरण के लिए, कोई व्यक्ति हर महीने ₹1,000 किसी Mutual Fund scheme में SIP के माध्यम से निवेश कर सकता है।
ध्यान रखें कि SIP में मिलने वाला return fixed या guaranteed नहीं होता। Mutual Fund की value market के अनुसार ऊपर-नीचे हो सकती है।
हमारे पहले article में विस्तार से पढ़ें:
[SIP क्या है? कैसे काम करता है, फायदे और SIP कैसे शुरू करें]
FD क्या है?
FD यानी Fixed Deposit में आप बैंक में एक राशि जमा करते हैं और उसके लिए एक निश्चित tenure चुनते हैं। बैंक की लागू शर्तों के अनुसार उस deposit पर ब्याज मिलता है।
FD के मामले में return पहले से तय interest rate और deposit की शर्तों से संबंधित होता है, जबकि Mutual Fund/SIP का मूल्य बाजार से प्रभावित हो सकता है।
Eligible bank deposits पर DICGC की deposit insurance व्यवस्था लागू होती है। DICGC के अनुसार eligible deposits पर प्रति depositor, एक bank में, एक ही capacity और same right में principal और interest मिलाकर अधिकतम ₹5 लाख तक insurance cover है।
इसका अर्थ यह नहीं है कि हर financial product या हर investment पूरी तरह insured है; DICGC coverage eligible bank deposits के लिए है और उसकी शर्तें लागू होती हैं।
SIP vs FD – मुख्य अंतर
| आधार | SIP | FD |
|---|---|---|
| क्या है? | Mutual Fund में नियमित निवेश की पद्धति | बैंक में fixed deposit |
| Return | Market-linked, guaranteed नहीं | तय interest rate/terms के अनुसार |
| जोखिम | संबंधित Mutual Fund scheme पर निर्भर | बैंक deposit में market-linked risk नहीं, लेकिन bank/terms और applicable deposit insurance rules समझना जरूरी |
| निवेश का तरीका | आम तौर पर नियमित किस्तों में | आम तौर पर एकमुश्त जमा |
| निवेश की अवधि | लक्ष्य के अनुसार flexible | चुनी हुई tenure के अनुसार |
| Value में उतार-चढ़ाव | हो सकता है | जमा राशि पर market NAV fluctuation नहीं |
| Liquidity | scheme-specific; exit load आदि हो सकता है | premature withdrawal rules/penalty लागू हो सकती है |
| DICGC insurance | लागू नहीं | eligible bank deposits पर लागू |
| उद्देश्य | market-linked wealth creation/investing | निश्चित अवधि के लिए deposit और interest |
| Return की गारंटी | नहीं | deposit terms के अनुसार interest तय होता है |
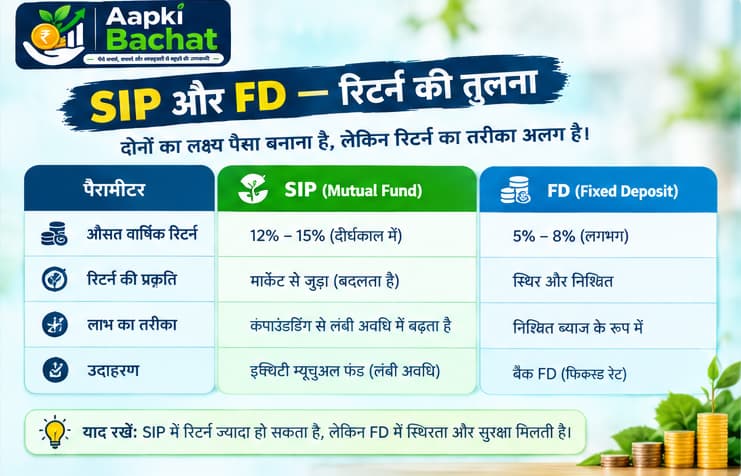
SIP और FD में रिटर्न की तुलना
यहाँ सबसे जरूरी बात है कि SIP का return पहले से तय नहीं किया जा सकता।
Mutual Fund investments में NAV बाजार की स्थिति और underlying investments के मूल्य के अनुसार बदल सकता है। इसलिए SIP को FD की तरह fixed-return investment मानना सही नहीं है।
दूसरी ओर, FD में deposit खोलते समय लागू interest rate और tenure के आधार पर maturity amount निर्धारित किया जा सकता है, subject to the bank’s terms.
इसलिए:
FD → predictable interest structure
SIP → market-linked return potential
किसी SIP को “इतने प्रतिशत का guaranteed return” कहना सही नहीं है। AMFI स्पष्ट करता है कि Mutual Fund returns guaranteed नहीं होते और निवेश में principal loss की संभावना भी हो सकती है।
SIP और FD में जोखिम का अंतर
SIP का जोखिम
SIP का risk वास्तव में उस Mutual Fund scheme के risk से जुड़ा होता है जिसमें SIP किया गया है।
Equity-oriented schemes में market volatility अधिक हो सकती है। Debt-oriented schemes में भी credit, interest-rate और liquidity जैसे अलग-अलग risks हो सकते हैं।
SEBI का Riskometer Mutual Fund schemes के risk level को समझने में मदद करता है।
FD का जोखिम
FD में stock-market या Mutual Fund जैसी NAV volatility नहीं होती। लेकिन इसका अर्थ यह नहीं कि FD से जुड़े हर जोखिम समाप्त हो जाते हैं।
Bank, deposit terms, premature withdrawal conditions और applicable insurance coverage को समझना जरूरी है।
DICGC के eligible deposit insurance rules भी ध्यान में रखें।
SIP और FD में पैसे निकालने की सुविधा
SIP
Mutual Fund की liquidity संबंधित scheme पर निर्भर करती है।
Open-ended schemes में सामान्यतः redemption facility होती है, लेकिन:
- Exit load लागू हो सकता है
- कुछ schemes में lock-in हो सकता है
- scheme-specific conditions लागू हो सकती हैं
इसलिए निवेश से पहले scheme documents पढ़ना जरूरी है।
FD
FD में premature withdrawal कई मामलों में संभव होता है, लेकिन बैंक की terms के अनुसार interest reduction या penalty जैसी शर्तें हो सकती हैं।
इसलिए FD खोलते समय केवल interest rate नहीं, बल्कि premature withdrawal rules भी देखें।
SIP और FD की निवेश अवधि
SIP को किसी खास fixed tenure में बांधना जरूरी नहीं है। निवेशक अपने financial goal के अनुसार नियमित निवेश की अवधि तय कर सकता है।
उदाहरण:
- Retirement
- बच्चों की education
- Long-term wealth creation
- अन्य long-term goals
FD में आप आम तौर पर एक निश्चित tenure चुनते हैं, जैसे कुछ महीनों से लेकर कई वर्षों तक, जो बैंक के उपलब्ध options पर निर्भर करता है।
SIP और FD में Tax का अंतर
Tax treatment दोनों में अलग हो सकता है और यह investment के प्रकार, holding period, income level और उस समय लागू tax rules पर निर्भर कर सकता है।
इसलिए article में किसी एक fixed tax rate को universal rule की तरह बताना सही नहीं होगा।
निवेश करने से पहले Income Tax Department, संबंधित बैंक या Mutual Fund की current tax information देखें। बड़ी राशि के निवेश या complex tax situation में योग्य tax professional से सलाह लेना बेहतर है।
क्या SIP में FD से ज्यादा पैसा बन सकता है?
हो सकता है, लेकिन इसकी कोई guarantee नहीं है।
SIP अगर equity-oriented Mutual Fund में किया गया है तो long term में market-linked growth का potential हो सकता है। लेकिन market गिरने पर investment value कम भी हो सकती है।
FD में return market performance पर निर्भर नहीं करता; बैंक द्वारा लागू interest rate और deposit terms के अनुसार maturity value तय होती है।
इसलिए केवल “किसमें ज्यादा return मिलेगा?” पूछने के बजाय यह देखें:
मेरा goal क्या है?
मुझे पैसा कब चाहिए?
मैं कितना risk ले सकता हूँ?
SIP किसके लिए उपयोगी हो सकता है?
SIP उन investors के लिए उपयोगी हो सकता है जो:
- नियमित रूप से निवेश करना चाहते हैं
- long-term goals के लिए निवेश कर रहे हैं
- market-linked investments को समझते हैं
- उतार-चढ़ाव सहने की क्षमता रखते हैं
- investment discipline बनाना चाहते हैं
AMFI के अनुसार SIP नियमित निवेश और rupee-cost averaging में मदद कर सकता है, लेकिन यह profit की guarantee या loss protection नहीं देता।
FD किसके लिए उपयोगी हो सकती है?
FD उन लोगों के लिए उपयोगी हो सकती है जिन्हें:
- एक निश्चित अवधि के लिए पैसा रखना है
- predictable interest structure चाहिए
- market-linked NAV fluctuation नहीं चाहिए
- deposit की terms के अनुसार maturity planning करनी है
लेकिन FD चुनते समय bank की credibility, interest rate, tenure, premature withdrawal rules और applicable DICGC coverage को समझना चाहिए।
SIP या FD — कैसे फैसला करें?
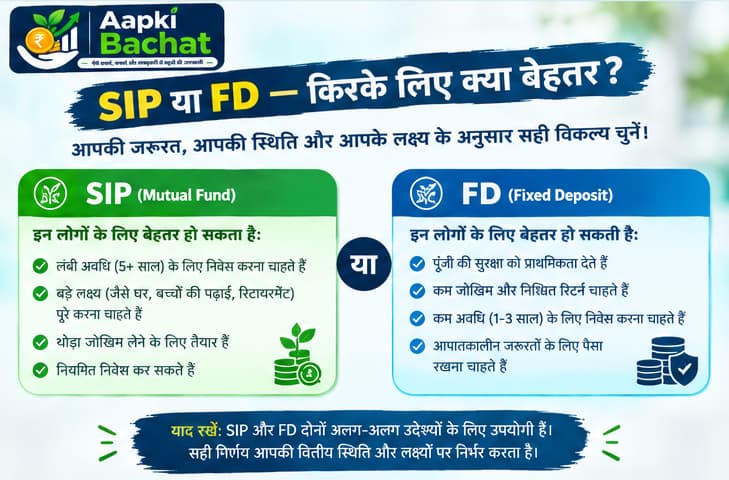
एक simple framework:
| आपकी प्राथमिकता | विचार करने योग्य विकल्प |
|---|---|
| Market-linked long-term growth potential | SIP/Mutual Fund |
| Predictable deposit interest structure | FD |
| Market volatility से बचना चाहते हैं | FD पर विचार |
| Long-term investment discipline | SIP पर विचार |
| पैसा निश्चित अवधि तक रखना है | FD पर विचार |
| Goal बहुत लंबी अवधि का है और risk capacity है | SIP/Mutual Fund पर विचार |
यह table personal investment advice नहीं है। अंतिम decision आपकी financial situation और risk profile पर निर्भर करेगा।
सबसे बड़ी गलती क्या नहीं करनी चाहिए?
सिर्फ पिछले returns देखकर SIP चुनना या केवल “FD safe है” सोचकर हर financial goal के लिए FD चुन लेना—दोनों गलत approaches हो सकती हैं।
Investment चुनते समय कम से कम इन बातों को देखें:
Goal → Time Horizon → Risk → Liquidity → Tax → Costs
FAQs
क्या SIP और FD एक ही चीज हैं?
नहीं। SIP Mutual Fund में नियमित निवेश करने की methodology है, जबकि FD बैंक deposit है।
क्या SIP में return fixed होता है?
नहीं। Mutual Fund returns market-linked होते हैं और guaranteed नहीं होते।
क्या FD में कोई risk नहीं होता?
FD में market/NAV volatility नहीं होती, लेकिन bank, deposit terms और applicable protections को समझना जरूरी है। Eligible deposits पर DICGC insurance rules लागू होते हैं।
SIP या FD में कौन ज्यादा return देता है?
इसका पहले से निश्चित जवाब नहीं है। SIP में market-linked return potential है, जबकि FD में applicable deposit interest structure के अनुसार return मिलता है।
क्या मैं SIP और FD दोनों में पैसा लगा सकता हूँ?
हाँ, कोई investor अलग-अलग financial goals के लिए अलग investment products का उपयोग कर सकता है। Allocation आपकी जरूरत, risk capacity और time horizon के अनुसार होना चाहिए।
क्या SIP का पैसा कभी कम हो सकता है?
हाँ। Mutual Fund investments का value market conditions के कारण घट सकता है और principal loss की संभावना भी होती है।
निष्कर्ष
SIP और FD की तुलना केवल return के आधार पर करना सही नहीं है।
SIP Mutual Fund में नियमित निवेश करने का तरीका है, जिसमें market-linked returns और investment risk होता है। वहीं FD बैंक deposit है, जिसमें applicable interest rate और deposit tenure के अनुसार maturity value तय होती है।
अगर आपका लक्ष्य, time horizon और risk capacity market-linked investing के अनुकूल है, तो SIP पर विचार किया जा सकता है। दूसरी तरफ predictable deposit structure चाहने वाले investor के लिए FD उपयोगी हो सकती है।
सबसे अच्छा निर्णय वही है जो आपके financial goal और risk profile के अनुकूल हो।
Disclaimer
यह लेख केवल सामान्य वित्तीय जानकारी और educational purposes के लिए है। इसमें किसी specific Mutual Fund, AMC, bank या investment product को खरीदने अथवा बेचने की सलाह नहीं दी गई है। Mutual Fund investments market risks के अधीन हैं और returns guaranteed नहीं होते। FD और deposit insurance के मामले में संबंधित बैंक तथा DICGC की लागू शर्तें देखें। Tax rules समय के साथ बदल सकते हैं, इसलिए निवेश या tax decision लेने से पहले current official information की पुष्टि करें।
Official Sources
- AMFI – SIP information
- AMFI – Mutual Fund investor information and disclaimer
- AMFI – Risks in Mutual Funds
- SEBI Investor – Riskometer information
- DICGC – Deposit Insurance Guide