
EMI क्या है?
EMI यानी Equated Monthly Instalment, वह तय monthly payment है जिसे borrower loan की repayment अवधि के दौरान नियमित रूप से चुकाता है।
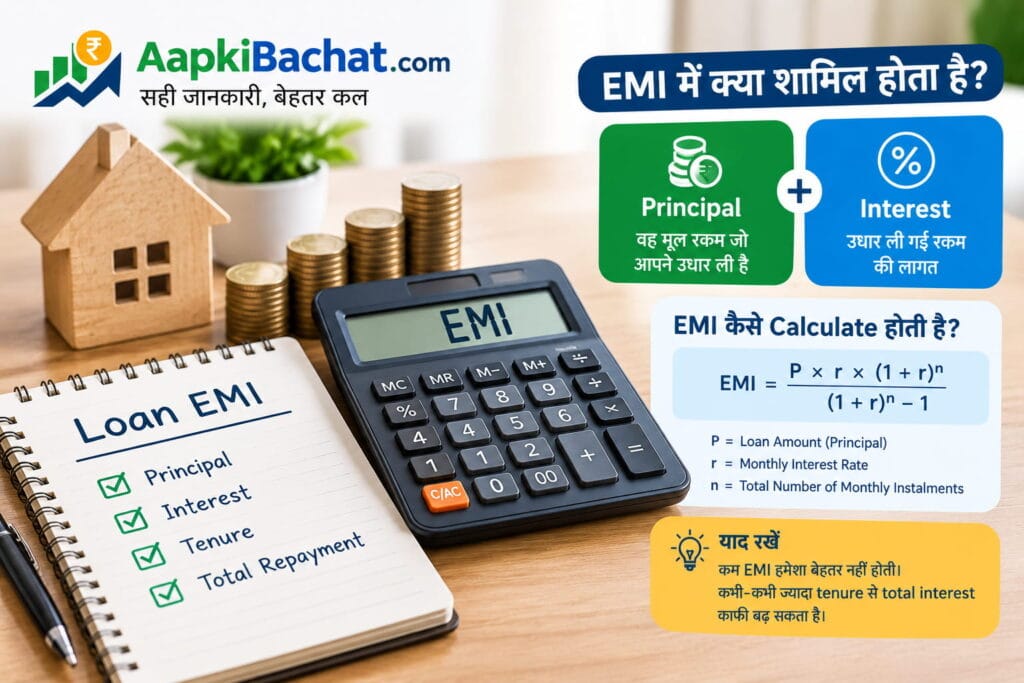
ईएमआई में मुख्य रूप से दो हिस्से होते हैं:
Principal और Interest
Principal यानी वह मूल रकम जो आपने lender से उधार ली है।
Interest यानी उस borrowed money की cost।
उदाहरण के लिए, अगर आपने ₹5 लाख का loan लिया है, तो ₹5 लाख आपका principal है। Loan agreement के अनुसार इस पर interest लगेगा और principal तथा interest को repayment schedule के अनुसार कई monthly instalments में बांटा जाएगा।
यही monthly instalment आपकी EMI होती है।
EMI का आसान मतलब
इसे इस तरह समझें:
Loan Amount = उधार ली गई रकम
Interest = loan की cost
EMI = हर महीने की repayment
लेकिन एक जरूरी बात है।
EMI हमेशा सिर्फ principal को बराबर हिस्सों में बांटकर नहीं बनती।
Loan amortization structure के कारण हर EMI में principal और interest का हिस्सा समय के साथ बदल सकता है।
EMI किन चीजों पर निर्भर करती है?
Loan EMI मुख्य रूप से तीन चीजों पर निर्भर करती है:
1. Principal
आपने कितनी रकम उधार ली है।
2. Interest Rate
Loan पर कितना interest लगाया जा रहा है।
3. Loan Tenure
Loan कितने समय में repay करना है।
इन तीनों में से किसी एक में बदलाव होने पर EMI और total repayment दोनों बदल सकते हैं।
उदाहरण:
अगर loan amount समान है लेकिन tenure बढ़ा दिया जाए, तो EMI सामान्यतः कम हो सकती है।
अगर interest rate बढ़ जाए, तो EMI या total interest बढ़ सकता है।
EMI कैसे Calculate होती है?
EMI निकालने का standard mathematical formula है:
EMI = P × r × (1 + r)^n ÷ [(1 + r)^n − 1]
जहाँ:
P = Principal Loan Amount
r = Monthly Interest Rate
n = Total Number of Monthly Instalments
ध्यान रखें कि annual interest rate को monthly rate में बदलते समय सामान्यतः:
Monthly Rate = Annual Rate ÷ 12
किया जाता है, और formula में percentage को decimal form में इस्तेमाल किया जाता है।
उदाहरण के लिए 12% annual rate का monthly rate: 12% ÷ 12 = 1%
यानी decimal में: 0.01होगा।
एक आसान EMI Example
मान लीजिए:
Loan Amount = ₹5,00,000
Interest Rate = 12% प्रति वर्ष
Tenure = 3 साल
तो: n = 36 months
और monthly rate: 12% ÷ 12 = 1%
इस formula के आधार पर EMI लगभग ₹16,607 प्रति माह के आसपास होगी।
पूरे 36 महीनों में total repayment लगभग: ₹16,607 × 36 = ₹5,97,852 के आसपास हो सकती है।
इसका मतलब लगभग: Total Interest ≈ ₹97,852 है।
यह उदाहरण समझाने के लिए है। किसी actual loan की EMI lender की exact interest calculation, rate structure, repayment schedule और applicable charges के अनुसार अलग हो सकती है।
EMI में Principal और Interest कैसे बदलते हैं?
यह EMI को समझने का सबसे महत्वपूर्ण हिस्सा है।
मान लीजिए आपकी EMI ₹16,607 है।
शुरुआती महीनों में EMI का comparatively बड़ा हिस्सा interest की ओर जा सकता है।
समय के साथ जैसे principal outstanding घटता है, वैसे interest component भी कम हो सकता है और EMI में principal का हिस्सा बढ़ सकता है।
उदाहरण के तौर पर यह केवल illustrative representation है:
| EMI Stage | Interest हिस्सा | Principal हिस्सा |
|---|---|---|
| शुरुआती अवधि | ज्यादा | कम |
| बीच की अवधि | मध्यम | बढ़ता हुआ |
| अंतिम अवधि | कम | ज्यादा |
Exact split आपके loan के amortization schedule पर निर्भर करेगा। इसलिए EMI एक fixed amount दिखाई देती है, लेकिन उसके अंदर principal और interest का proportion लगातार बदल सकता है।
कम EMI का क्या मतलब है?
यह बहुत महत्वपूर्ण सवाल है।
कम EMI का मतलब जरूरी नहीं कि loan सस्ता है।
कई बार कम EMI केवल इसलिए होती है क्योंकि loan की tenure लंबी कर दी गई है।
उदाहरण:
मान लीजिए समान loan amount पर:
Option A: 5 साल
Option B: 10 साल
10 साल वाले loan में monthly EMI कम हो सकती है।
लेकिन आपको loan पर 10 साल तक interest देना होगा।
इसलिए total interest काफी ज्यादा हो सकता है।
यही कारण है कि:
कम EMI ≠ कम total cost
कम EMI और कम Interest में क्या अंतर है?
इसे सरल तरीके से समझें।
कम EMI
आप हर महीने कम payment कर रहे हैं।
कम Total Interest
आप पूरे loan के दौरान कम interest दे रहे हैं।
दोनों एक ही चीज नहीं हैं।
अगर आपका focus सिर्फ monthly cash flow पर है, तो कम EMI useful हो सकती है।
लेकिन अगर आपका लक्ष्य loan की कुल लागत कम रखना है, तो छोटी tenure या prepayment जैसी strategies पर भी विचार किया जा सकता है, आपकी financial situation के अनुसार।
Loan Tenure बढ़ाने से क्या होता है?
मान लीजिए आपने loan amount और interest rate fixed रखे।
अब tenure बढ़ा दी।
तो सामान्यतः:
Monthly EMI कम हो सकती है
लेकिन:
Total Interest बढ़ सकता है
इसका कारण सरल है।
आप lender का पैसा ज्यादा समय तक इस्तेमाल कर रहे हैं।
इसलिए tenure चुनते समय सिर्फ यह न देखें कि EMI कितनी कम हो रही है।
यह भी देखें कि:
कुल कितना पैसा वापस करना होगा।
क्या छोटी Tenure हमेशा बेहतर होती है?
जरूरी नहीं।
छोटी tenure में total interest कम हो सकता है, लेकिन EMI काफी ज्यादा हो सकती है।
अगर EMI आपकी monthly cash flow को बहुत दबा देती है, तो:
- Saving कम हो सकती है
- Emergency Fund बनाना मुश्किल हो सकता है
- अन्य goals प्रभावित हो सकते हैं
- unexpected expenses के लिए cash कम बच सकता है
इसलिए सबसे अच्छी tenure वह हो सकती है जो:
Total Cost + Monthly Affordability
दोनों के बीच संतुलन बनाए।
EMI और Total Interest का संबंध
एक simple principle याद रखें:
जितना ज्यादा समय loan outstanding रहेगा, उतने लंबे समय तक interest calculate हो सकता है।
उदाहरण के लिए, अगर वही ₹5 लाख का loan ज्यादा लंबी अवधि के लिए लिया जाए, तो EMI कम हो सकती है लेकिन total interest बढ़ सकता है।
यही वजह है कि Home Loan जैसे long-term loans में tenure का असर बहुत बड़ा हो सकता है।
Home Loan और Personal Loan की EMI में क्या अंतर है?
EMI का mathematical structure दोनों में similar हो सकता है, लेकिन loan terms अलग हो सकती हैं।
Home Loan
- बड़ी loan amount हो सकती है
- tenure लंबी हो सकती है
- secured loan होता है
- interest structure lender के अनुसार अलग होता है
Personal Loan
- आम तौर पर unsecured होता है
- tenure अपेक्षाकृत छोटी हो सकती है
- interest rate borrower profile के अनुसार अलग हो सकती है
- processing fee और अन्य charges लागू हो सकते हैं
इसलिए सिर्फ EMI देखकर दोनों को compare करना सही नहीं होगा। यहाँ जानिए होम लोन और पर्सनल लोन के बारे में विस्तार से
EMI को Budget में कितना रखना चाहिए?
इसका कोई universal percentage हर व्यक्ति के लिए सही नहीं है।
आपकी EMI आपकी:
- Monthly income
- Existing EMIs
- Rent
- Essential expenses
- Insurance
- Family responsibilities
- Emergency savings
- Financial goals
को ध्यान में रखकर तय होनी चाहिए।
मान लीजिए आपकी take-home income ₹60,000 है।
आपके essential monthly expenses: ₹30,000
पहले से existing EMI: ₹5,000
अब नई EMI: ₹20,000
हो तो total fixed obligation काफी बढ़ जाएगी।
ऐसी स्थिति में loan technically affordable दिखे, लेकिन आपकी savings और financial flexibility बहुत कम हो सकती है।
इसलिए: Loan Eligibility ≠ Loan Affordability
यहाँ देखें: Budget कैसे बनाएं? घर का Monthly Budget बनाने का आसान तरीका
EMI और Income का Practical Example
मान लीजिए:
Monthly Take-home Income = ₹70,000
Essential Expenses = ₹30,000
Existing EMI = ₹5,000
अगर नई EMI ₹20,000 है, तो:
Total EMI = ₹25,000
अब monthly income में से:
₹70,000 − ₹30,000 − ₹25,000 = ₹15,000
बचेगा।
अब इसी ₹15,000 में आपको:
- Saving
- Emergency Fund
- Insurance
- Travel
- Unexpected expenses
- Other goals
manage करने हैं।
इसलिए सिर्फ यह देखना कि ₹20,000 की EMI “manageable” है, पर्याप्त नहीं है।
EMI Calculator क्या है?
EMI Calculator एक digital tool है जो loan amount, interest rate और tenure के आधार पर estimated EMI निकालता है।
आपको आम तौर पर तीन inputs देने होते हैं:
Loan Amount
Interest Rate
Loan Tenure
Calculator आपको estimated:
- Monthly EMI
- Total Interest
- Total Repayment
जैसी information दे सकता है।
लेकिन calculator में दिखाई गई EMI को final loan cost न मानें।
आपको lender की actual offer, processing fee, insurance, taxes और अन्य applicable charges भी देखनी चाहिए।
EMI Calculator का सही इस्तेमाल कैसे करें?
Loan लेने से पहले केवल एक calculation न करें।
तीन या चार scenarios try करें।
उदाहरण:
Scenario 1: 10 साल
Scenario 2: 15 साल
Scenario 3: 20 साल
अब compare करें:
| Tenure | EMI | Total Interest |
|---|---|---|
| Shorter | ज्यादा | कम हो सकता है |
| Medium | संतुलित | मध्यम |
| Longer | कम | ज्यादा हो सकता है |
Actual numbers loan amount और rate के अनुसार बदलेंगे।
इस तरह calculator का उपयोग सिर्फ EMI जानने के बजाय decision-making tool के रूप में करें।
Prepayment से EMI पर क्या असर पड़ता है?
अगर आप scheduled EMI के अलावा loan का कुछ principal पहले चुका देते हैं, तो outstanding principal कम हो सकता है।
इसके बाद lender की repayment policy के अनुसार:
- EMI कम हो सकती है
- Tenure कम हो सकती है
- या borrower option चुन सकता है
यह loan type और lender terms पर निर्भर करता है।
कुछ borrowers EMI को same रखते हुए tenure कम करना पसंद करते हैं, ताकि interest saving ज्यादा हो सके।
लेकिन prepayment करने से पहले यह भी देखें कि:
क्या आपकी emergency savings पर्याप्त हैं?
अगर सारी extra savings loan prepayment में लगा दी और बाद में बड़ा unexpected expense आ गया, तो फिर नया loan लेना पड़ सकता है।
Home Loan में Prepayment का फायदा कैसे समझें?
मान लीजिए आपके Home Loan की outstanding principal:
₹20 लाख
है।
आपने ₹2 लाख extra prepay कर दिए।
अब principal:
₹18 लाख
के आसपास रह सकता है, applicable adjustment के अनुसार।
आगे interest reduced outstanding principal पर calculate हो सकता है, जिससे future interest cost कम हो सकती है।
लेकिन exact saving जानने के लिए:
Outstanding Principal + Interest Rate + Remaining Tenure + Prepayment Amount
की जरूरत होगी।
क्या EMI कम करना हमेशा सही है?
नहीं।
अगर आपकी EMI बहुत ज्यादा है और cash flow पर भारी पड़ रही है, तो कम EMI practical हो सकती है।
लेकिन अगर सिर्फ छोटी EMI पाने के लिए tenure बहुत लंबी कर दी जाए, तो total interest काफी बढ़ सकता है।
इसलिए सही सवाल है:
“मेरे लिए ऐसी EMI क्या है जिसे मैं comfortably चुका सकूं और loan की total cost भी reasonable रहे?”
EMI और Emergency Fund का क्या संबंध है?
Home Loan या Personal Loan की EMI एक recurring monthly obligation है।
अगर आपकी income किसी कारण से कुछ महीनों के लिए कम हो जाती है, तो EMI फिर भी देनी पड़ सकती है।
यही वजह है कि loan लेने से पहले emergency fund बनाना उपयोगी है।
हमारे article: Emergency Fund क्या है और कितना पैसा रखना चाहिए? में हमने इस topic को विस्तार से समझाया है।
EMI और Credit Score का क्या संबंध है?
EMI का timely payment आपके credit history के लिए महत्वपूर्ण हो सकता है।
अगर EMI बार बार late होती है या missed payments होती हैं, तो credit profile पर negative असर पड़ सकता है।
CIBIL payment history को credit score के महत्वपूर्ण factors में शामिल करता है।
इसलिए loan लेने से पहले EMI ऐसी रखें जिसे आप नियमित रूप से comfortably pay कर सकें।
हमारा article: CIBIL Score क्या है? इस topic को आगे समझने में मदद करेगा।
EMI पर ब्याज बढ़ने से क्या होता है?
यह खासकर floating-rate loans में महत्वपूर्ण है।
अगर applicable interest rate बढ़ती है, तो lender की reset policy के अनुसार:
EMI बढ़ सकती है
या
Tenure बढ़ सकता है
या दोनों में adjustment हो सकता है।
इसलिए floating-rate loan लेते समय अपने budget में rate changes के लिए margin रखना practical है।
EMI और Inflation
कई लोग सोचते हैं कि 20 साल बाद EMI “कम महसूस” होगी क्योंकि income बढ़ सकती है।
यह संभव है, लेकिन इसे loan decision का primary reason नहीं बनाना चाहिए।
Inflation के कारण future income और expenses दोनों बदल सकते हैं।
इसलिए loan affordability को आज की income और realistic future cash flow के आधार पर समझें।
Future salary increase को guaranteed मानकर बड़ी EMI लेना risky हो सकता है।
EMI से जुड़ी Common Mistakes
1. सिर्फ EMI देखना
Total repayment भूल जाना।
2. बहुत लंबी tenure लेना
EMI कम दिखाने के चक्कर में total interest बढ़ाना।
3. Existing EMI को ignore करना
नई EMI जोड़ने के बाद actual monthly burden कितना होगा, यह न देखना।
4. Emergency Fund खत्म करना
Down payment या prepayment में सारी savings खर्च कर देना।
5. Floating rate का risk ignore करना
Future rate changes को budget में शामिल न करना।
6. Loan charges नहीं पढ़ना
Processing fee, insurance, documentation और दूसरी applicable charges को ignore करना।
7. EMI को income का percentage मानकर ही फैसला करना
एक fixed percentage सबके लिए सही नहीं होता। Expenses और responsibilities अलग होती हैं।
EMI तय करने से पहले यह 8 सवाल पूछें
1. मेरी monthly take-home income कितनी है?
2. मेरी existing EMIs कितनी हैं?
3. Essential expenses कितने हैं?
4. Emergency Fund कितना है?
5. इस loan की कुल repayment कितनी होगी?
6. Interest rate fixed है या floating?
7. Prepayment के क्या rules हैं?
8. अगर income कुछ समय के लिए कम हो जाए तो क्या मैं EMI जारी रख सकता हूं?
अगर इन सवालों के जवाब साफ हैं, तो loan decision ज्यादा informed हो सकता है।
FAQs
EMI क्या है?
EMI यानी Equated Monthly Instalment, वह नियमित monthly payment है जिससे loan को principal और interest सहित तय अवधि में repay किया जाता है।
EMI कैसे calculate होती है?
EMI loan amount, interest rate और tenure पर निर्भर करती है। इसके लिए standard EMI formula का उपयोग किया जाता है।
क्या कम EMI हमेशा अच्छी होती है?
नहीं। कम EMI के लिए tenure बढ़ाई जा सकती है, जिससे total interest बढ़ सकता है।
EMI में principal और interest क्या होता है?
Principal वह मूल loan amount है जो आपने लिया है। Interest उस borrowed amount की cost है। EMI में दोनों का हिस्सा शामिल हो सकता है।
Loan tenure बढ़ाने से EMI कम क्यों होती है?
क्योंकि repayment को ज्यादा monthly instalments में spread किया जाता है। लेकिन लंबे समय तक interest देने के कारण total interest बढ़ सकता है।
क्या EMI कम करने के लिए tenure बढ़ानी चाहिए?
यह आपकी cash flow और total interest cost पर निर्भर करता है। केवल कम EMI देखकर tenure न चुनें।
Prepayment करने से क्या फायदा होता है?
Principal कम होने से future interest cost कम हो सकती है और lender की terms के अनुसार tenure या EMI में बदलाव हो सकता है।
EMI और CIBIL Score का क्या संबंध है?
समय पर EMI payment आपकी repayment history के लिए positive हो सकती है। Missed या late payments credit profile को नुकसान पहुंचा सकती हैं।
Home Loan और Personal Loan की EMI में क्या अंतर है?
दोनों की EMI principal, rate और tenure से calculate हो सकती है, लेकिन interest rate, tenure, security और loan terms अलग हो सकती हैं।
EMI calculator पर दिखाया गया amount final होता है?
नहीं। यह estimated calculation होती है। Actual loan cost में applicable fees, taxes, insurance और lender की दूसरी terms शामिल हो सकती हैं।
निष्कर्ष
EMI को समझना सिर्फ यह जानना नहीं है कि हर महीने कितने पैसे देने होंगे।
सही सवाल यह है:
मैं हर महीने कितना comfortably चुका सकता हूं और पूरे loan की total cost कितनी होगी?
कम EMI आपको शुरुआत में राहत दे सकती है, लेकिन अगर उसके लिए tenure बहुत लंबी हो जाती है, तो total interest काफी बढ़ सकता है।
इसी तरह छोटी tenure और बड़ी EMI से interest कम हो सकता है, लेकिन monthly budget पर ज्यादा दबाव पड़ सकता है।
इसलिए loan लेते समय EMI, tenure, interest rate, total interest, existing commitments और emergency fund को एक साथ देखें।
और सबसे महत्वपूर्ण बात:
वही EMI आपके लिए सही है जिसे आप आज भी comfortably चुका सकें और किसी unexpected financial situation में भी संभाल सकें।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। EMI के examples illustrative हैं। Actual EMI, interest calculation, repayment schedule, processing fees, taxes और prepayment conditions lender तथा loan product के अनुसार अलग हो सकते हैं। Loan लेने से पहले संबंधित lender की current terms, repayment schedule और applicable charges की पुष्टि करें।