
RD क्या है?
RD यानी Recurring Deposit, बैंक में नियमित रूप से पैसा जमा करने की सुविधा है। इसमें आप एक तय अवधि के दौरान आमतौर पर हर महीने एक निश्चित राशि जमा करते हैं और बैंक उस deposit पर लागू interest rate के अनुसार ब्याज देता है।
इसे FD का एक ऐसा विकल्प समझ सकते हैं जिसमें पूरी रकम एक साथ जमा करने के बजाय धीरे धीरे जमा की जाती है।
उदाहरण के लिए, अगर आपने ₹2,000 की RD शुरू की और उसकी अवधि 2 साल रखी, तो आपको बैंक की तय conditions के अनुसार हर महीने ₹2,000 जमा करने होंगे। अवधि पूरी होने पर जमा की गई रकम और लागू ब्याज के अनुसार maturity amount मिलता है।
RD उन लोगों के लिए खास तौर पर practical हो सकती है जिनके पास एक साथ बड़ी रकम नहीं है, लेकिन वे हर महीने अपनी income में से कुछ पैसा अलग रखना चाहते हैं।
ध्यान दें: RD की interest rate, minimum deposit, tenure, instalment date, premature closure और दूसरे नियम बैंक के अनुसार अलग हो सकते हैं।
यहाँ देखें: FD क्या है? Fixed Deposit कैसे काम करती है, फायदे और नुकसान
RD कैसे काम करती है?
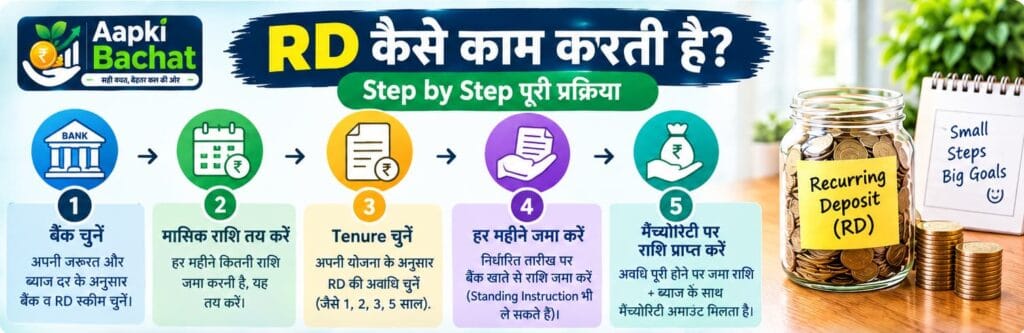
RD का basic process काफी आसान है।
पहला कदम: बैंक और RD scheme चुनें।
दूसरा कदम: तय करें कि हर महीने कितनी राशि जमा करनी है।
तीसरा कदम: RD की tenure चुनें।
चौथा कदम: हर due date पर instalment जमा करें।
पांचवां कदम: अवधि पूरी होने पर maturity amount प्राप्त करें।
कुछ banks standing instruction या auto debit की सुविधा भी देते हैं, जिससे हर महीने instalment अपने आप खाते से जमा की जा सकती है।
इससे saving में discipline बनाने में मदद मिल सकती है।
RD का एक आसान उदाहरण
मान लीजिए आप हर महीने ₹3,000 जमा करते हैं और RD की अवधि 2 साल है।
आपका total principal contribution होगा:
₹3,000 × 24 = ₹72,000
इसके ऊपर बैंक की लागू interest calculation के अनुसार ब्याज जुड़ सकता है और maturity amount ₹72,000 से अधिक हो सकता है।
यह सिर्फ principal का example है। Actual maturity amount बैंक की interest rate, compounding method और product terms पर निर्भर करेगा।
इसलिए किसी RD को शुरू करने से पहले bank के maturity calculator या official product details में exact amount देखना बेहतर है।
RD में ब्याज कैसे मिलता है?
RD में interest की calculation bank की terms के अनुसार होती है। क्योंकि इसमें पूरी राशि शुरुआत में जमा नहीं होती, इसलिए इसे FD की तरह simple principal × rate calculation से समझना हमेशा सही नहीं होगा।
आपको bank से यह देखना चाहिए:
- Interest rate कितना है?
- Interest किस frequency से calculate या compound होता है?
- Maturity amount कितना है?
- Instalment कब जमा करनी है?
- Late payment पर क्या charge लगेगा?
- Premature closure के क्या rules हैं?
RD शुरू करते समय केवल interest rate देखने की बजाय actual maturity amount देखना ज्यादा useful हो सकता है।
RD की अवधि कितनी होती है?
RD की tenure bank और scheme के अनुसार अलग हो सकती है।
उदाहरण के तौर पर कुछ banks short term और कुछ longer tenure options देते हैं। लेकिन हर bank में सभी durations available हों, यह जरूरी नहीं है।
इसलिए RD खोलने से पहले अपनी जरूरत के अनुसार tenure चुनें।
अगर आप किसी specific goal के लिए पैसा जमा कर रहे हैं, तो goal की date और RD maturity date को ध्यान में रखना practical रहेगा।
RD की instalment कैसे जमा होती है?
हर महीने आपकी चुनी हुई fixed amount जमा की जाती है।
उदाहरण:
अगर आपकी RD instalment ₹2,500 है:
पहला महीना: ₹2,500
दूसरा महीना: ₹2,500
तीसरा महीना: ₹2,500
और इसी तरह तय tenure तक।
कुछ banks auto debit की सुविधा देते हैं। अगर आपका account balance instalment date पर पर्याप्त नहीं है, तो bank की terms के अनुसार late payment charge या दूसरी conditions लागू हो सकती हैं।
इसलिए RD शुरू करते समय instalment date ऐसी रखना practical हो सकता है जो आपकी income cycle के साथ आसानी से match करे।
RD और FD में क्या अंतर है?
यह सबसे common सवालों में से एक है।
FD में आम तौर पर आप एक बड़ी राशि एक साथ जमा करते हैं।
RD में आप हर महीने एक निश्चित राशि जमा करते हैं।
| आधार | RD | FD |
|---|---|---|
| Full Form | Recurring Deposit | Fixed Deposit |
| Deposit तरीका | नियमित instalments | आम तौर पर एकमुश्त राशि |
| किसके लिए उपयोगी | हर महीने बचत करने वाले व्यक्ति | पहले से उपलब्ध lump sum वाले व्यक्ति |
| Interest | बैंक की लागू RD rate और terms के अनुसार | बैंक की लागू FD rate और terms के अनुसार |
| Tenure | बैंक की scheme के अनुसार | बैंक की scheme के अनुसार |
| Goal | disciplined periodic saving | lump sum को fixed tenure में रखना |
उदाहरण के लिए अगर आपके पास आज ₹1,00,000 हैं, तो FD पर विचार किया जा सकता है।
अगर आपके पास एक साथ ₹1,00,000 नहीं हैं, लेकिन हर महीने ₹4,000 अलग रख सकते हैं, तो RD जैसी facility उपयोगी हो सकती है।
RD और Savings Account में क्या अंतर है?
Savings Account में आपका पैसा सामान्य banking जरूरतों के लिए आसानी से इस्तेमाल किया जा सकता है।
RD में आप एक तय राशि को तय समय तक नियमित instalments में जमा करते हैं।
| आधार | Savings Account | RD |
|---|---|---|
| मुख्य उद्देश्य | रोजमर्रा की banking और liquidity | नियमित saving |
| Deposit pattern | जब चाहें deposit | नियमित fixed instalment |
| Access | सामान्यतः आसान | scheme terms के अनुसार |
| Interest | savings account rate के अनुसार | RD की लागू rate के अनुसार |
| Tenure | fixed नहीं | तय अवधि |
इसलिए daily expenses के लिए savings account और goal-oriented periodic saving के लिए RD का उद्देश्य अलग हो सकता है।
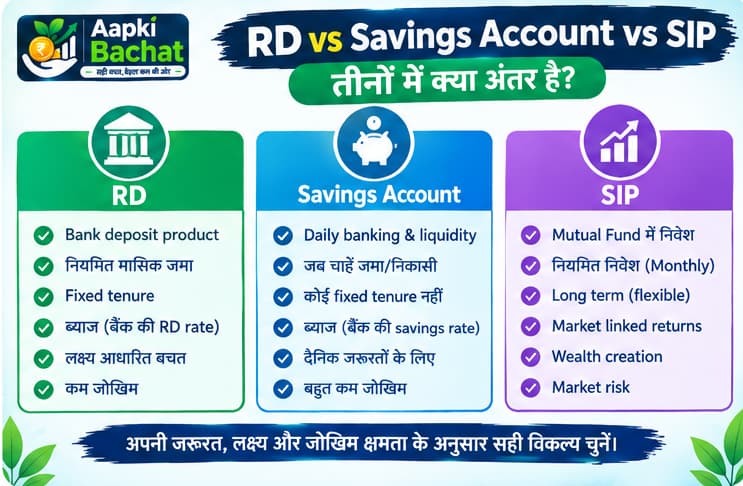
RD और SIP में क्या अंतर है?
RD और SIP को कई लोग एक जैसा समझ लेते हैं, लेकिन दोनों अलग हैं।
RD, bank deposit product है।
SIP, Mutual Fund में नियमित निवेश करने की methodology है।
RD में bank की लागू terms और interest structure के अनुसार deposit maturity तक बढ़ता है।
SIP में आपका पैसा Mutual Fund scheme में market-linked investments में जाता है। उसकी value ऊपर नीचे हो सकती है और returns guaranteed नहीं होते।
इसलिए:
RD = नियमित bank deposit
SIP = Mutual Fund में नियमित investment method
यह फर्क समझना जरूरी है, खासकर तब जब आप saving और investment के बीच निर्णय ले रहे हों।
यहाँ देखें: SIP क्या है? कैसे काम करता है, फायदे, नुकसान और SIP कैसे शुरू करें
क्या RD में पैसा सुरक्षित होता है?
RD bank deposit का एक प्रकार है और DICGC eligible bank deposits में recurring deposits भी शामिल हैं। DICGC के अनुसार eligible deposits पर principal और interest मिलाकर प्रति depositor, एक bank में, same right and same capacity के आधार पर अधिकतम ₹5 लाख तक deposit insurance cover है। (dicgc.org.in)
एक ही bank की अलग अलग branches में जमा eligible deposits को insurance calculation के लिए aggregate किया जाता है। अलग banks में deposits होने पर insurance coverage अलग से लागू होती है, applicable rules के अनुसार। (dicgc.org.in)
इसका मतलब यह नहीं है कि हर deposit हर परिस्थिति में unlimited insured है। DICGC की eligibility और coverage rules को समझना जरूरी है।
RD को बीच में बंद कर सकते हैं?
कुछ RD products में premature closure की facility हो सकती है, लेकिन इसकी exact terms bank और product पर निर्भर करती हैं।
RBI की current deposit directions के अनुसार banks premature withdrawal पर अपनी Board-approved policy के अनुसार penalty निर्धारित कर सकते हैं और applicable penalty की जानकारी depositor को deposit स्वीकार करते समय बतानी होती है। (rbi.org.in)
इसलिए RD शुरू करने से पहले यह जरूर पूछें:
अगर मुझे maturity से पहले पैसे की जरूरत पड़ गई तो कितना पैसा मिलेगा?
क्या penalty लगेगी?
Interest किस rate पर मिलेगा?
इन सवालों का जवाब पहले समझ लेना बाद में परेशानी से बचा सकता है।
RD की instalment समय पर जमा न हो तो क्या होता है?
हर bank की terms अलग हो सकती हैं।
Late instalment की स्थिति में:
- penalty या late fee लग सकती है
- missed instalment के लिए अलग procedure हो सकता है
- बहुत ज्यादा defaults होने पर account पर bank की applicable conditions लागू हो सकती हैं
इसलिए RD ऐसी monthly amount से शुरू करें जिसे आपकी income comfortably support करती हो।
बहुत बड़ी instalment तय करने की बजाय छोटी लेकिन sustainable instalment रखना ज्यादा practical हो सकता है।
RD किसके लिए उपयोगी हो सकती है?
RD उन लोगों के लिए useful हो सकती है जो:
- हर महीने नियमित राशि बचाना चाहते हैं
- एक साथ बड़ी रकम जमा नहीं कर सकते
- किसी short या medium-term goal के लिए money accumulate कर रहे हैं
- disciplined saving habit बनाना चाहते हैं
- bank deposit structure पसंद करते हैं
उदाहरण के लिए कोई व्यक्ति अगले दो वर्षों में education expense, annual premium या किसी planned purchase के लिए monthly amount अलग रखना चाहता है।
ऐसे goal के लिए RD पर विचार किया जा सकता है।
यहाँ देखें: हर महीने कितने पैसे बचाने चाहिए? Income के हिसाब से Saving का सही तरीका
RD किन लोगों के लिए कम उपयोगी हो सकती है?
अगर आपके पास पहले से बड़ी lump sum राशि है, तो RD की तुलना में FD जैसे product पर विचार करना अधिक natural हो सकता है क्योंकि RD का basic model नियमित instalments के लिए बनाया गया है।
इसी तरह अगर आपका उद्देश्य long-term wealth creation है और आप market-linked investments का risk समझते हैं, तो केवल RD तक सीमित रहना जरूरी नहीं है।
यहाँ सबसे महत्वपूर्ण है:
Product को goal के हिसाब से चुनना।
RD से कितना पैसा बनेगा?
यह आपकी monthly instalment, tenure, interest rate और bank की calculation method पर निर्भर करेगा।
उदाहरण के लिए अगर:
Monthly instalment = ₹2,000
और
Tenure = 24 months
तो आपकी total deposited amount:
₹2,000 × 24 = ₹48,000
होगी।
Maturity amount इससे अधिक हो सकता है, क्योंकि applicable interest भी जुड़ता है।
लेकिन actual maturity amount बताने के लिए उस समय की bank-specific RD interest rate और calculation terms चाहिए।
इसलिए article में किसी एक fixed rate को universal example की तरह इस्तेमाल करना उचित नहीं है।
RD शुरू करने से पहले किन बातों का ध्यान रखें?
1. Monthly instalment
ऐसी राशि चुनें जिसे हर महीने आसानी से जमा कर सकें।
2. Tenure
अपने financial goal की date के अनुसार अवधि चुनें।
3. Interest rate
केवल interest rate नहीं, बल्कि maturity amount भी देखें।
4. Premature closure
पैसे जल्दी निकालने की स्थिति में applicable rules समझें।
5. Late payment rules
Instalment miss होने पर penalty या दूसरी conditions check करें।
6. Tax
RD interest आपकी applicable tax situation के अनुसार taxable हो सकता है। Current tax rules और TDS provisions में बदलाव हो चुके हैं, इसलिए financial year के अनुसार official Income Tax guidance check करें। (incometax.gov.in)
7. DICGC coverage
अगर deposit safety आपके लिए important है, तो bank की DICGC insurance status और applicable ₹5 लाख coverage rules समझें। (dicgc.org.in)
RD और Emergency Fund को एक जैसा न समझें
अगर आपका उद्देश्य emergency fund बनाना है, तो केवल RD पर निर्भर रहने से पहले liquidity जरूरत देखें।
Emergency Fund का मुख्य उद्देश्य अचानक जरूरत पड़ने पर पैसा उपलब्ध कराना है।
RD का उद्देश्य नियमित deposit के जरिए future maturity amount बनाना है।
इसलिए:
Emergency Fund = जरूरत के समय accessibility
RD = disciplined periodic saving
हमारा article पढ़ें: Emergency Fund क्या है और कितना पैसा रखना चाहिए?
क्या RD में हर महीने एक ही राशि जमा करनी होती है?
RD का सामान्य structure fixed periodic instalments पर आधारित होता है।
लेकिन exact product rules bank पर निर्भर कर सकते हैं।
इसलिए account खोलते समय bank की terms में:
instalment amount + due date + tenure + missed instalment rules
देखना जरूरी है।
क्या RD online खोली जा सकती है?
कई banks eligible customers को online RD opening की सुविधा देते हैं, लेकिन process bank और account type के अनुसार अलग हो सकता है।
कुछ banks mobile banking या internet banking से RD खोलने की सुविधा देते हैं, जबकि दूसरे मामलों में branch process की आवश्यकता हो सकती है।
अपने bank की official app या website पर उपलब्ध current process देखें।
क्या RD से मिलने वाला interest taxable होता है?
RD से मिलने वाला interest आपकी applicable tax situation के अनुसार taxable income हो सकता है।
इसके अलावा TDS से जुड़े नियम भी लागू हो सकते हैं।
Tax rules और thresholds समय के साथ बदल सकते हैं, इसलिए पुराने articles में दिए गए limits को बिना verification के follow न करें। Current financial year के लिए Income Tax Department की official information देखें। (incometax.gov.in)
यहाँ देखें: Budget कैसे बनाएं? घर का Monthly Budget बनाने का आसान तरीका
FAQs
RD क्या है?
RD यानी Recurring Deposit एक bank deposit facility है जिसमें आप तय अवधि तक नियमित instalments जमा करते हैं और bank की लागू interest rate और terms के अनुसार maturity पर रकम प्राप्त करते हैं।
RD और FD में क्या अंतर है?
FD में आम तौर पर lump sum राशि एक साथ जमा होती है, जबकि RD में नियमित instalments के जरिए धीरे धीरे पैसा जमा किया जाता है।
RD और SIP में क्या अंतर है?
RD bank deposit है, जबकि SIP Mutual Fund में नियमित निवेश करने की methodology है। SIP में market-linked risk होता है, जबकि RD bank deposit structure के अनुसार चलती है।
क्या RD में DICGC insurance मिलता है?
हाँ, eligible bank recurring deposits DICGC deposit insurance coverage में शामिल हैं। Current maximum cover principal और interest मिलाकर प्रति depositor, प्रति bank, same right and same capacity में ₹5 लाख तक है। (dicgc.org.in)
क्या RD को maturity से पहले बंद कर सकते हैं?
यह bank और product की terms पर निर्भर करता है। Premature closure पर applicable penalty या interest adjustment हो सकता है। (rbi.org.in)
अगर RD की instalment miss हो जाए तो?
Bank की terms के अनुसार late fee, penalty या दूसरे rules लागू हो सकते हैं। RD शुरू करने से पहले missed instalment policy पढ़ें।
क्या RD का interest taxable है?
हाँ, RD interest आपकी applicable tax situation के अनुसार taxable हो सकता है। Current tax rules और TDS provisions को Income Tax Department की official information से verify करें। (incometax.gov.in)
RD किसके लिए बेहतर हो सकती है?
जो व्यक्ति हर महीने नियमित राशि बचाना चाहते हैं और एक future goal के लिए disciplined तरीके से पैसा जमा करना चाहते हैं, वे RD पर विचार कर सकते हैं।
निष्कर्ष
RD उन लोगों के लिए एक simple saving option हो सकती है जो हर महीने अपनी income में से एक निश्चित राशि अलग रखना चाहते हैं।
इसमें आपको एक बड़ी रकम शुरुआत में जमा करने की जरूरत नहीं होती। आप नियमित instalments के जरिए धीरे धीरे पैसा जमा करते हैं और maturity पर bank की applicable interest terms के अनुसार रकम प्राप्त करते हैं।
लेकिन RD शुरू करने से पहले monthly instalment, tenure, interest rate, maturity amount, premature closure, missed instalment charges, tax और DICGC coverage जैसी बातों को समझना जरूरी है।
अगर आपका लक्ष्य नियमित saving है, तो RD useful हो सकती है। अगर आपके पास पहले से lump sum पैसा है, तो FD जैसी दूसरी deposit option की तुलना करना बेहतर हो सकता है। वहीं long-term market-linked investment के लिए RD और SIP को एक ही category में नहीं रखना चाहिए।
सबसे अच्छा फैसला वही है जो आपके financial goal, cash flow और पैसे की जरूरत के समय के हिसाब से सही बैठे।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। इसमें किसी specific bank या RD product को खरीदने की सलाह नहीं दी गई है। Interest rates, tenure, premature closure rules, instalment conditions, tax treatment और दूसरी banking terms bank तथा समय के अनुसार बदल सकती हैं। RD शुरू करने से पहले संबंधित bank की current terms और लागू नियमों की पुष्टि करें।