
Savings Account सिर्फ पैसे रखने की जगह नहीं है, बल्कि रोजमर्रा की banking और money management का एक जरूरी हिस्सा है। इस article में हम इसे आसान भाषा में समझेंगे और जानेंगे कि अपने लिए सही Savings Account चुनते समय किन बातों पर ध्यान देना चाहिए।
Savings Account क्या है?
Savings Account यानी बचत खाता, बैंक में रखा गया ऐसा deposit account है जिसका इस्तेमाल सामान्यतः पैसे सुरक्षित रखने, जमा करने, निकालने और रोजमर्रा की banking जरूरतों को पूरा करने के लिए किया जाता है।
आप इसमें अपनी salary, business income या दूसरी प्राप्त रकम जमा कर सकते हैं। इसी खाते से ATM या debit card, UPI, internet banking, fund transfer और दूसरे उपलब्ध banking services का इस्तेमाल किया जा सकता है।
Savings Account में रखी रकम पर बैंक अपनी लागू savings deposit interest rate के अनुसार ब्याज दे सकता है। RBI के अनुसार savings deposit interest rates banks द्वारा तय किए जाते हैं, और interest calculation के लिए banks को applicable RBI rules का पालन करना होता है। (rbi.org.in)
Savings Account कैसे काम करता है?
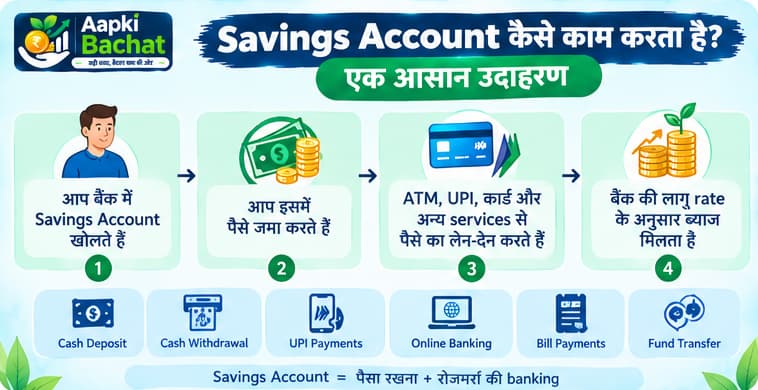
मान लीजिए आपने किसी बैंक में Savings Account खोला।
अब आपके खाते में:
₹50,000 जमा हैं।
आप इस रकम का इस्तेमाल:
- UPI payment के लिए
- ATM से cash निकालने के लिए
- online transfer के लिए
- bill payment के लिए
- cheque या अन्य banking services के लिए
कर सकते हैं।
अगर बैंक की लागू interest rate आपके account balance पर interest देती है, तो उसकी terms के अनुसार ब्याज भी जुड़ सकता है।
इस तरह Savings Account एक साथ दो काम करता है:
पैसा रखना + रोजमर्रा की banking करना
Savings Account में Interest कैसे मिलता है?
Savings Account पर मिलने वाला interest bank की applicable rate और account terms पर निर्भर करता है।
RBI के अनुसार commercial banks को savings deposit interest rates तय करने की स्वतंत्रता है, subject to applicable regulatory conditions। RBI के नियमों के अनुसार interest calculation end-of-day balance के आधार पर daily product basis पर की जाती है। (rbi.org.in)
इसका मतलब यह है कि account balance के movement का interest calculation पर प्रभाव पड़ सकता है।
उदाहरण के लिए अगर account में महीने की शुरुआत में ₹20,000 हैं और बाद में salary आने पर balance ₹60,000 हो जाता है, तो पूरे महीने के लिए ₹60,000 पर interest मिलना जरूरी नहीं है। Actual interest bank की applicable calculation method और daily balance के अनुसार तय होगा।
इसलिए savings account का interest समझते समय केवल annual interest rate देखना पर्याप्त नहीं है।
क्या सभी Savings Account में एक जैसा Interest मिलता है?
नहीं।
अलग banks और अलग savings products में interest rates और conditions अलग हो सकती हैं।
कुछ accounts में सामान्य savings rate हो सकती है, जबकि दूसरे products में balance slabs या अन्य conditions के अनुसार अलग rate structure हो सकता है।
इसलिए account खोलने से पहले यह देखें:
Interest Rate + Calculation Method + Conditions
RBI banks को savings deposit interest rate तय करने की अनुमति देता है, इसलिए rate को fixed universal number मानना सही नहीं होगा। (rbi.org.in)
Savings Account में Minimum Balance क्या होता है?
Minimum balance का मतलब वह न्यूनतम राशि है जिसे किसी particular savings account में bank की terms के अनुसार maintain करना पड़ सकता है।
यह हर account में समान नहीं होता।
कुछ normal savings accounts में minimum balance requirement हो सकती है, जबकि कुछ accounts में कम या zero balance requirement हो सकती है।
इसलिए account opening से पहले यह जरूर पूछें:
Minimum balance कितना है?
अगर balance कम हो गया तो क्या होगा?
क्या कोई charge लगेगा?
RBI ने minimum balance से जुड़ी customer protection requirements भी निर्धारित की हैं। Banks को applicable minimum balance और related charges की जानकारी customers को स्पष्ट रूप से देनी चाहिए। (rbi.org.in)
यहाँ देखे: हर महीने कितने पैसे बचाने चाहिए? Income के हिसाब से Saving का सही तरीका
क्या Zero Balance Savings Account होता है?
हाँ, कुछ savings products में minimum balance requirement नहीं होती।
इसका एक प्रमुख उदाहरण Basic Savings Bank Deposit Account, यानी BSBDA है।
RBI के अनुसार BSBDA में minimum balance रखने की आवश्यकता नहीं होती और निर्धारित basic facilities उपलब्ध कराई जाती हैं। इनमें deposit और withdrawal, electronic payment channels के जरिए money receipt/credit और ATM/debit card जैसी सुविधाएं शामिल हैं, applicable rules के अनुसार। (rbi.org.in)
इसका मतलब यह नहीं है कि हर zero balance account की सुविधाएं बिल्कुल एक जैसी होंगी। Account type और bank की terms जरूर देखें।
BSBDA और Normal Savings Account में क्या अंतर है?
| आधार | BSBDA | सामान्य Savings Account |
|---|---|---|
| Minimum Balance | आवश्यक नहीं | Account terms पर निर्भर |
| मुख्य उद्देश्य | Basic banking access | Regular banking और additional सुविधाएं |
| Basic withdrawals | RBI rules के अनुसार free basic services | Bank/account terms के अनुसार |
| ATM/Debit Card | निर्धारित basic सुविधा | उपलब्धता और terms के अनुसार |
| Additional services | Bank-specific terms | Bank-specific terms |
| Eligibility/Rules | RBI framework के अनुसार | Bank product के अनुसार |
RBI के framework में BSBDA के लिए basic facilities और conditions निर्धारित हैं। (rbi.org.in)
Savings Account से कौन कौन से काम कर सकते हैं?
एक सामान्य Savings Account से उपलब्ध banking services bank और account type के अनुसार बदल सकती हैं, लेकिन आमतौर पर आप:
- Cash deposit कर सकते हैं
- Cash withdrawal कर सकते हैं
- UPI payments कर सकते हैं
- Debit card से payment कर सकते हैं
- ATM इस्तेमाल कर सकते हैं
- NEFT या अन्य electronic transfers कर सकते हैं
- Internet banking इस्तेमाल कर सकते हैं
- Mobile banking इस्तेमाल कर सकते हैं
- Bills और online payments कर सकते हैं
हर service पर charges या transaction limits हो सकते हैं, इसलिए bank की current schedule of charges देखना जरूरी है।
Savings Account और UPI का क्या संबंध है?
UPI आपके bank account से payments करने का एक digital payment method है।
अगर आपका savings account UPI-enabled है, तो आप eligible UPI app के जरिए:
- पैसे भेज सकते हैं
- पैसे प्राप्त कर सकते हैं
- दुकानों पर payment कर सकते हैं
- bills pay कर सकते हैं
- online purchases कर सकते हैं
UPI और Savings Account एक ही चीज नहीं हैं।
Savings Account = bank account
UPI = digital payment system
यह distinction समझना जरूरी है।
यहाँ देखें: घर बैठे ऑनलाइन पैसे कैसे कमाएं? 2026 के 17 तरीके
Debit Card और ATM Card में क्या अंतर है?
आजकल कई banks debit card देते हैं, जिसका इस्तेमाल ATM cash withdrawal के साथ merchants और online transactions के लिए भी हो सकता है।
लेकिन पुराने अर्थ में ATM card का उपयोग मुख्यतः cash withdrawal जैसी ATM services के लिए होता था।
आपके card में कौन सी सुविधाएं हैं, यह bank और card variant पर निर्भर करता है।
Savings Account में कौन कौन से Charges लग सकते हैं?
हर bank और account का fee structure अलग हो सकता है।
कुछ संभावित charges:
- Debit card annual fee
- SMS alerts
- Cash transactions
- Non-maintenance of minimum balance, where applicable
- ATM related charges
- Certain cheque-related services
- Additional banking services
लेकिन यह जरूरी नहीं कि हर account पर सभी charges लागू हों।
इसलिए account खोलने से पहले Schedule of Charges जरूर देखें।
RBI customer service rules के अनुसार banks को applicable charges और minimum balance related requirements transparently communicate करनी चाहिए। (rbi.org.in)
Savings Account में पैसा कितना सुरक्षित है?
Eligible savings deposits DICGC deposit insurance coverage के अंतर्गत आ सकते हैं।
DICGC के अनुसार savings, fixed और recurring deposits जैसे eligible deposits insured होते हैं और principal तथा interest मिलाकर प्रति depositor, एक insured bank में, same right and same capacity के आधार पर अधिकतम ₹5 लाख तक insurance cover मिलता है। (dicgc.org.in)
एक ही bank की अलग branches में रखे deposits को insurance calculation के लिए aggregate किया जाता है। अलग banks में रखी eligible deposits की insurance coverage अलग-अलग लागू होती है। (dicgc.org.in)
इसलिए अगर किसी व्यक्ति के उसी bank में कई savings, FD और RD accounts हैं, तो केवल account numbers अलग होने की वजह से ₹5 लाख की limit अलग-अलग नहीं हो जाती।
Savings Account और FD में क्या अंतर है?
Savings Account का मुख्य उद्देश्य liquidity और day-to-day banking है।
FD का मुख्य उद्देश्य निश्चित अवधि के लिए money deposit करना है।
| आधार | Savings Account | FD |
|---|---|---|
| उद्देश्य | रोजमर्रा की banking | तय अवधि के लिए deposit |
| Access | सामान्यतः आसान | maturity/withdrawal terms के अनुसार |
| Interest | Savings rate | FD rate और tenure के अनुसार |
| Tenure | Fixed नहीं | तय |
| Use | Payments, transfers, cash access | Planned deposit |
इसलिए daily expenses के पूरे पैसे को FD में lock कर देना जरूरी नहीं है।
हमारा detailed article पढ़ें: FD क्या है? Fixed Deposit कैसे काम करती है?
Savings Account और RD में अंतर
RD का उद्देश्य नियमित monthly deposit करना है।
Savings Account का उपयोग daily banking और flexible money access के लिए होता है।
अगर आपकी salary account में आती है और आप उसी account से खर्च करते हैं, तो वह Savings Account के लिए natural use case है।
अगर आप हर महीने एक निश्चित राशि future goal के लिए अलग रखना चाहते हैं, तो RD जैसी deposit facility पर विचार किया जा सकता है।
हमारा article पढ़ें: RD क्या है? Recurring Deposit कैसे काम करती है?
Savings Account और Emergency Fund में क्या संबंध है?
Savings Account का इस्तेमाल Emergency Fund रखने के लिए किया जा सकता है, खासकर जब liquidity सबसे महत्वपूर्ण हो।
Emergency Fund के बारे में हमारा detailed article पढ़ें: Emergency Fund क्या है और कितना पैसा रखना चाहिए?
लेकिन Savings Account में रखा हर पैसा automatically emergency fund नहीं बन जाता।
आपके regular spending money और emergency reserve को अलग रखना practical हो सकता है, ताकि emergency fund गलती से daily spending में इस्तेमाल न हो जाए।
Savings Account कैसे खोलें?
Savings Account opening process bank और account type के अनुसार बदल सकती है।
आम तौर पर आपको:
- Bank और account type चुनना होता है।
- Account opening form भरना होता है।
- KYC प्रक्रिया पूरी करनी होती है।
- आवश्यक documents देने होते हैं।
- Bank द्वारा verification के बाद account activate किया जाता है।
- Debit card, cheque book और digital banking जैसी सुविधाएं account terms के अनुसार activate हो सकती हैं।
आज कई banks online account opening की सुविधा भी देते हैं, लेकिन process और eligibility bank-specific होती है।
यहाँ देखें: Budget कैसे बनाएं? घर का Monthly Budget बनाने का आसान तरीका
Savings Account खोलने के लिए कौन से Documents चाहिए?
यह bank और account type पर निर्भर करता है।
KYC प्रक्रिया में बैंक को customer की पहचान और अन्य आवश्यक details verify करनी होती हैं।
इसलिए exact documents की list bank की current account-opening requirements से check करें।
RBI का KYC framework समय के साथ update होता रहता है, इसलिए पुराने blog posts की document lists को blindly follow नहीं करना चाहिए।
सही Savings Account कैसे चुनें?
केवल “किस bank का interest सबसे ज्यादा है?” यह सवाल पूछना पर्याप्त नहीं है।
इन बातों की तुलना करें:
Interest Rate
लेकिन उसके साथ conditions भी देखें।
Minimum Balance
अगर आप high minimum balance maintain नहीं कर सकते, तो ऐसा account आपके लिए practical नहीं होगा।
Charges
Debit card, ATM, SMS, cash transactions और दूसरी services की fee देखें।
ATM Network
आपके लिए nearby और convenient ATM availability महत्वपूर्ण हो सकती है।
Digital Banking
Mobile app, internet banking और UPI experience देखें।
Customer Service
Branch support और grievance process भी महत्वपूर्ण हैं।
Deposit Insurance
Bank की DICGC insurance status verify करें। DICGC की current insured-bank list उपलब्ध है और 8 September 2026 को updated दिखाई गई है। (dicgc.org.in)
Savings Account में कितने पैसे रखने चाहिए?
इसका कोई universal amount नहीं है।
Daily expenses के लिए जितना पैसा चाहिए, वह आपकी income और monthly spending पर निर्भर करेगा।
अगर आपके पास Emergency Fund भी है, तो उसे daily spending balance से अलग रखना practical हो सकता है।
उदाहरण:
अगर महीने का जरूरी खर्च ₹30,000 है, तो account में पूरी तरह uncontrolled amount रखने की बजाय आप अपने monthly cash-flow pattern के हिसाब से balance manage कर सकते हैं।
यह personal financial planning का हिस्सा है, कोई fixed banking rule नहीं।
क्या Savings Account में बहुत ज्यादा पैसा रखना चाहिए?
यह भी आपकी situation पर निर्भर करता है।
अगर पैसा लंबे समय तक बिना किसी specific purpose के पड़ा है, तो आपको यह देखना चाहिए कि वह पैसा आपकी financial plan में क्या role निभा रहा है।
बहुत short-term जरूरत के लिए liquid savings useful हो सकती है।
लेकिन long-term financial goals के लिए केवल savings account पर निर्भर रहने से inflation और returns जैसे factors भी ध्यान में रखने चाहिए।
यानी:
Daily money ≠ Emergency money ≠ Long-term investment money
इनके उद्देश्य अलग हो सकते हैं।
Savings Account चुनते समय एक practical checklist
Account खोलने से पहले इन 8 सवालों के जवाब जरूर पता करें:
1. Interest rate कितना है?
2. Minimum balance कितना है?
3. Balance कम होने पर charge है या नहीं?
4. Debit card की annual fee क्या है?
5. ATM transaction limits क्या हैं?
6. कौन से digital banking services free हैं?
7. Cash deposit और withdrawal पर क्या charges हैं?
8. Bank DICGC insured है या नहीं?
इन सवालों के जवाब मिलने के बाद comparison करना ज्यादा आसान होगा।
Also Read: Mutual Fund क्या है? कैसे काम करता है, फायदे और जोखिम
FAQs
Savings Account क्या है?
Savings Account बैंक में पैसा रखने और रोजमर्रा की banking जरूरतों को पूरा करने के लिए इस्तेमाल किया जाने वाला deposit account है। इसमें bank की लागू terms के अनुसार interest भी मिल सकता है।
Savings Account पर कितना interest मिलता है?
Interest rate bank और account product के अनुसार अलग हो सकती है। RBI के अनुसार banks savings deposit interest rates तय करते हैं, subject to applicable conditions।
क्या Savings Account में minimum balance जरूरी है?
यह account type और bank की terms पर निर्भर करता है। BSBDA में minimum balance requirement नहीं होती।
क्या Savings Account में DICGC insurance मिलता है?
Eligible savings deposits पर DICGC insurance लागू होता है। वर्तमान maximum coverage principal और interest सहित ₹5 लाख प्रति depositor, प्रति insured bank, same right and same capacity के आधार पर है।
Savings Account और FD में क्या अंतर है?
Savings Account liquidity और daily banking के लिए है, जबकि FD fixed tenure deposit के लिए है।
Savings Account और RD में क्या अंतर है?
Savings Account flexible banking और money access के लिए है। RD में नियमित instalments के जरिए तय अवधि के लिए deposit किया जाता है।
क्या Zero Balance account और BSBDA एक ही हैं?
हर zero balance account को BSBDA मानना सही नहीं है। BSBDA एक RBI-defined account framework है, जिसकी specific features और conditions होती हैं।
क्या Savings Account से UPI इस्तेमाल कर सकते हैं?
Eligible bank account को supported UPI service से link करके UPI payments किए जा सकते हैं। Exact functionality bank और UPI service के अनुसार बदल सकती है।
क्या Savings Account में जितने चाहे पैसे रख सकते हैं?
Savings Account में balance रखने की कोई एक universal upper limit नहीं है, लेकिन specific account/product limits, regulatory requirements और transaction monitoring rules लागू हो सकते हैं। बड़े balances के लिए bank की applicable terms और tax implications को समझना जरूरी है।
यहाँ देखें: RD क्या है? Recurring Deposit कैसे काम करती है, फायदे और नुकसान
निष्कर्ष
Savings Account आपकी everyday financial life का एक महत्वपूर्ण हिस्सा है। इसमें आप पैसा जमा कर सकते हैं, जरूरत के समय निकाल सकते हैं, UPI और digital banking के जरिए payments कर सकते हैं और bank की लागू rate के अनुसार interest भी प्राप्त कर सकते हैं।
लेकिन सही Savings Account चुनते समय सिर्फ interest rate देखना पर्याप्त नहीं है। Minimum balance, charges, ATM facilities, digital banking, customer service और DICGC insurance जैसी बातों को भी साथ में देखना चाहिए।
अगर account का उद्देश्य daily expenses है, तो liquidity और convenience सबसे महत्वपूर्ण हो सकती है। वहीं emergency fund या long-term savings के लिए अलग planning की जरूरत पड़ सकती है।
आखिरकार अच्छा Savings Account वही है जो आपकी वास्तविक banking जरूरतों और financial habits के साथ comfortably fit हो।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। Savings Account की interest rates, charges, minimum balance requirements, transaction limits और banking facilities bank तथा account type के अनुसार अलग हो सकती हैं और समय के साथ बदल सकती हैं। Account खोलने से पहले संबंधित bank की current terms और applicable regulatory information जरूर देखें।