
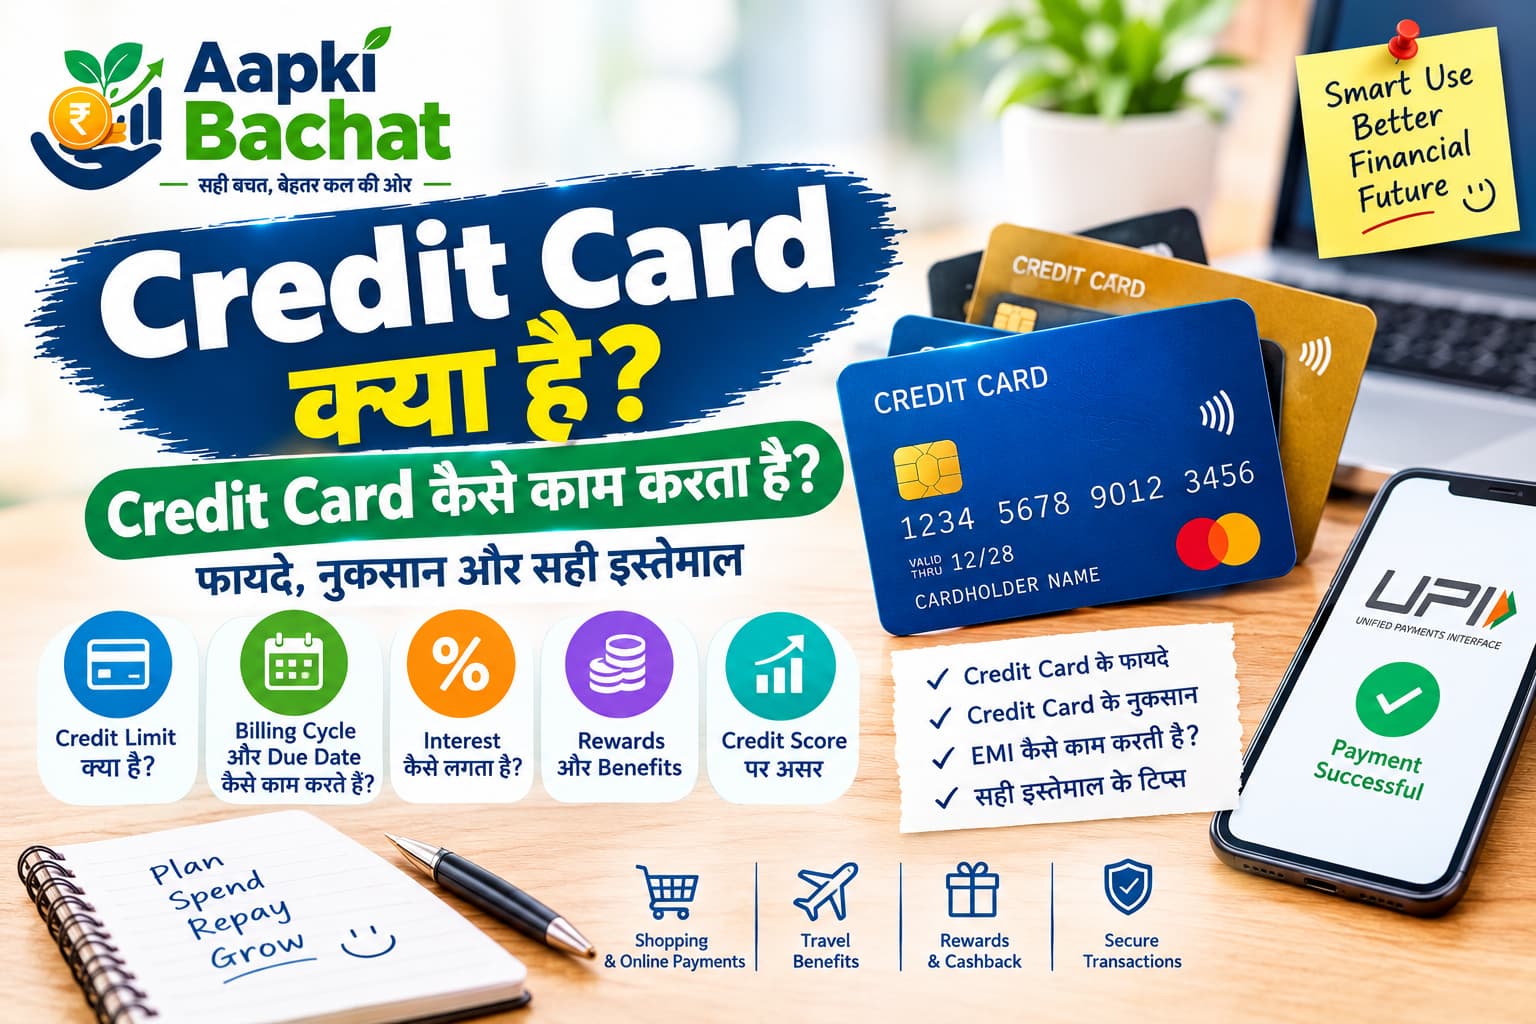
अगर आप क्रेडिट कार्ड का सही तरीके से इस्तेमाल करें और bill समय पर चुकाएं, तो यह convenience और credit history बनाने में उपयोगी हो सकता है, लेकिन लापरवाही होने पर interest और fees तेजी से बढ़ सकती हैं। इस article में हम Credit Card को बिल्कुल आसान भाषा में समझेंगे।
Credit Card क्या है?
Credit Card एक payment card है जिसके जरिए आपको बैंक या card issuer द्वारा स्वीकृत credit limit के भीतर खर्च करने की सुविधा मिलती है।
Debit Card में payment सीधे आपके bank account से जुड़ा होता है। Credit Card में आप पहले card issuer की दी हुई credit facility का इस्तेमाल करते हैं और बाद में bill का भुगतान करते हैं।
उदाहरण के लिए, मान लीजिए आपके Credit Card की limit ₹1,00,000 है।
आपने महीने में:
- ₹5,000 की grocery खरीदी
- ₹3,000 की online shopping की
- ₹2,000 का bill pay किया
तो आपने कुल ₹10,000 का credit इस्तेमाल किया।
Billing cycle खत्म होने पर इन transactions का statement बनेगा और उसमें payment की due date दी जाएगी।
RBI Credit Card को एक revolving credit facility के रूप में परिभाषित करता है, जिसमें cardholder को एक निश्चित credit limit के भीतर transactions करने की सुविधा मिलती है।
Credit Card कैसे काम करता है?
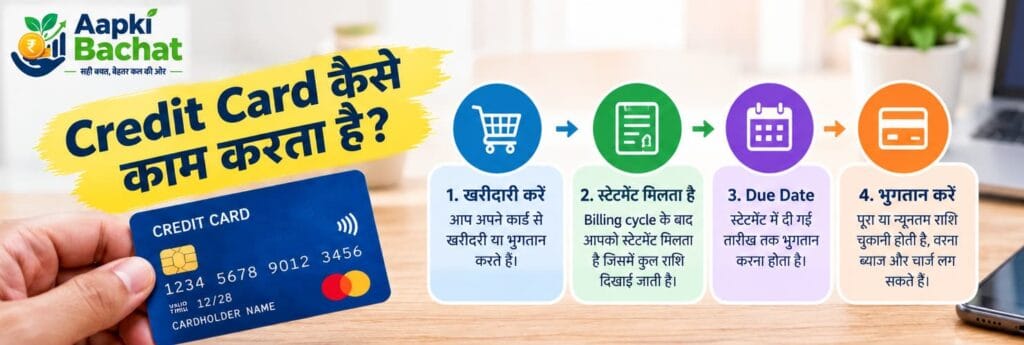
इसे एक आसान example से समझें।
मान लीजिए:
Credit Limit = ₹50,000
आपने महीने भर में:
Total spending = ₹12,000
अब billing cycle के अंत में card issuer आपके transactions का statement तैयार करेगा।
मान लीजिए statement में:
Total Amount Due = ₹12,000
और:
Payment Due Date = 20 तारीख
अब अगर आप पूरी ₹12,000 राशि due date तक चुका देते हैं, तो eligible purchases पर interest-free credit period का लाभ मिल सकता है, card की terms के अनुसार।
लेकिन अगर आप पूरा outstanding नहीं चुकाते, तो interest-free period का लाभ समाप्त हो सकता है और outstanding balance पर interest तथा applicable charges लग सकते हैं। RBI की current directions में card issuers को इस स्थिति और minimum payment के प्रभाव के बारे में cardholders को स्पष्ट रूप से बताने की requirement है।
Credit Limit क्या होती है?
Credit Limit वह अधिकतम सीमा है जिसके भीतर आप अपने Credit Card से transactions कर सकते हैं।
अगर आपकी credit limit ₹1,00,000 है, तो सामान्य तौर पर आप कुल outstanding को उस limit से ऊपर नहीं ले जा सकते, subject to card issuer की applicable rules और available limit।
ध्यान रखें कि:
Credit Limit = आपका अपना पैसा नहीं है।
यह card issuer द्वारा दी गई credit facility है जिसे आपको वापस चुकाना होता है।
इसीलिए ₹1 लाख की limit मिलने का अर्थ यह नहीं है कि आपको ₹1 लाख खर्च कर देना चाहिए।
Available Credit Limit क्या है?
Available credit वह amount है जो आपकी कुल credit limit में से current outstanding घटाने के बाद उपलब्ध रहती है।
उदाहरण:
Total Credit Limit = ₹1,00,000
Current Outstanding = ₹25,000
तो लगभग:
Available Credit = ₹75,000
वास्तविक available limit refunds, pending transactions, fees और issuer की processing के कारण अलग दिखाई दे सकती है।
Billing Cycle क्या होता है?
Billing cycle वह अवधि है जिसमें आपके Credit Card transactions record किए जाते हैं और उसके बाद statement generate होता है।
उदाहरण के लिए, किसी card का billing cycle:
1 तारीख से 30 तारीख
तक हो सकता है।
इस दौरान किए गए eligible transactions statement में दिखाई देंगे।
Statement बनने के बाद आपको एक due date मिलती है, जिसके भीतर payment करना होता है।
हर Credit Card का billing cycle और due date अलग हो सकती है, इसलिए अपने statement को ध्यान से पढ़ना जरूरी है।
Credit Card Statement क्या होता है?
Credit Card statement एक तरह का monthly financial record है जिसमें आपके card से किए गए transactions और payable amount की जानकारी होती है।
इसमें आम तौर पर:
- Statement date
- Total Amount Due
- Minimum Amount Due
- Payment Due Date
- Transactions
- Fees
- Interest, अगर लागू हो
- Refunds या credits
जैसी जानकारी हो सकती है।
Bill आने के बाद सिर्फ minimum amount देखकर payment करना पर्याप्त नहीं है। Total Amount Due को समझना ज्यादा जरूरी है।
Total Amount Due क्या होता है?
Total Amount Due वह कुल राशि है जिसे statement cycle के लिए आपको चुकाना है, applicable adjustments के बाद।
अगर आप interest-free period बनाए रखना चाहते हैं, तो सामान्यतः eligible purchases के लिए पूरा statement amount due date तक pay करना सबसे सरल और सुरक्षित approach है, subject to card terms।
Minimum Amount Due क्या होता है?
Minimum Amount Due वह न्यूनतम राशि है जिसे statement में निर्धारित किया जाता है ताकि account overdue स्थिति में न जाए, subject to applicable rules।
लेकिन minimum amount pay करना और पूरा bill चुकाना एक ही बात नहीं है।
RBI ने card issuers को statements पर चेतावनी देने के लिए कहा है कि हर महीने केवल minimum payment करने से repayment कई महीनों या वर्षों तक फैल सकता है और outstanding पर compounded interest का बोझ बढ़ सकता है।
इसलिए:
Minimum Amount Due = न्यूनतम payment requirement
Total Amount Due = पूरा statement balance
जहाँ संभव हो, पूरे amount due को due date तक चुकाना बेहतर financial habit है।
Due Date क्या होती है?
Due Date वह आखिरी तारीख होती है जिसके भीतर statement का payment करना होता है।
उदाहरण:
Total Amount Due = ₹20,000
Minimum Amount Due = ₹1,000
Due Date = 20 सितंबर
अगर आप केवल ₹1,000 pay करते हैं, तो account की overdue स्थिति से बचने के लिए applicable minimum requirement पूरी हो सकती है, लेकिन इसका मतलब यह नहीं कि बाकी ₹19,000 पर कोई cost नहीं आएगी।
RBI के अनुसार यदि total amount due समय पर clear नहीं किया जाता, तो interest-free credit period खो सकता है और interest तथा applicable late charges outstanding पर लग सकते हैं।
यहाँ देखें: Savings Account क्या है? Savings Account कैसे काम करता है, फायदे और जरूरी बातें
Credit Card का Interest कैसे लगता है?
Credit Card interest को समझना बहुत जरूरी है क्योंकि यही वह जगह है जहाँ गलत इस्तेमाल महंगा पड़ सकता है।
अगर आप eligible transactions का पूरा outstanding due date तक नहीं चुकाते, तो interest-free period खो सकता है। RBI के अनुसार interest outstanding amount पर transaction date से लागू हो सकता है, adjustments जैसे payments, refunds या reversals को ध्यान में रखते हुए, card issuer की applicable terms के अनुसार।
इसलिए Credit Card को ऐसा product न समझें जिसमें आप केवल minimum amount देकर लंबे समय तक बिना अतिरिक्त cost के पैसा इस्तेमाल कर सकते हैं।
एक आसान उदाहरण
मान लीजिए:
Credit Card Spending = ₹30,000
Statement बनने के बाद:
Total Amount Due = ₹30,000
अगर आप due date से पहले पूरे ₹30,000 चुका देते हैं, तो eligible purchases पर interest-free period का लाभ card terms के अनुसार मिल सकता है।
अगर आप केवल ₹2,000 pay करते हैं, तो बाकी balance पर applicable interest और charges लग सकते हैं और interest-free benefit प्रभावित हो सकता है।
Actual interest rate और calculation card issuer की terms पर निर्भर करती है।
Credit Card का Interest Rate कितना होता है?
Credit Card interest rate bank और card product के अनुसार काफी अलग हो सकती है।
इसलिए article में किसी एक percentage को universal Credit Card interest rate के रूप में नहीं लिखना चाहिए।
Credit Card agreement, Most Important Terms and Conditions और current pricing को देखें।
RBI card issuers को interest rates, fees और charges की जानकारी cardholder को देने तथा applicable terms को disclose करने के लिए निर्देशित करता है।
क्रेडिट कार्ड में Late Payment क्या है?
अगर statement में निर्धारित payment requirements समय पर पूरी नहीं होतीं, तो card issuer की terms के अनुसार late payment charges और दूसरे applicable charges लग सकते हैं।
RBI directions के अनुसार credit card account को CICs के सामने past due report करने या penal charges लगाने के संबंध में applicable regulatory conditions हैं, जिनमें account के तीन दिनों से अधिक past due रहने की requirement शामिल है।
इसलिए payment को आखिरी दिन तक टालने के बजाय कुछ समय पहले करना practical हो सकता है।
Credit Card और Credit Score का क्या संबंध है?
Credit Card आपके credit history का हिस्सा बन सकता है।
CIBIL के अनुसार Credit Score payment history, credit utilization, credit history की अवधि और credit enquiries जैसे factors से प्रभावित होता है। देर से payment, missed payment और high credit utilization आपके credit profile पर नकारात्मक असर डाल सकते हैं।
इसलिए Credit Card का responsible use future loan या credit applications के समय मददगार हो सकता है।
Credit Utilization क्या है?
Credit utilization का मतलब है कि आपकी available credit limit में से आप कितना credit इस्तेमाल कर रहे हैं।
उदाहरण:
Credit Limit = ₹1,00,000
Outstanding = ₹20,000
तो utilization:
20%
CIBIL high credit utilization को higher credit risk से जोड़ता है और available limit के भीतर utilization को कम रखने की सलाह देता है।
लेकिन 30% को कोई universal RBI rule न समझें। यह एक commonly discussed guideline है, mandatory regulatory limit नहीं।
यहाँ देखें: हर महीने कितने पैसे बचाने चाहिए? Income के हिसाब से Saving का सही तरीका
Credit Card और Debit Card में अंतर
| आधार | Credit Card | Debit Card |
|---|---|---|
| पैसा कहाँ से आता है | Credit facility | Bank account balance |
| Payment के बाद | Bill चुकाना होता है | रकम सीधे account से debit होती है |
| Credit Limit | होती है | सामान्यतः account balance और transaction limits पर निर्भर |
| Interest | Outstanding carry करने पर लग सकता है | सामान्य purchase पर credit interest नहीं |
| Credit history | असर डाल सकता है | सामान्य debit transactions credit history नहीं बनाते |
| Risk | Overspending और debt का risk | Account balance तक spending सीमित |
सबसे आसान difference:
Debit Card = अपना पैसा खर्च करना
Credit Card = approved credit का इस्तेमाल करके बाद में payment करना
Credit Card के फायदे
1. Payment Convenience: Online shopping, travel booking, subscriptions और कई दूसरे payments आसानी से किए जा सकते हैं।
2. Interest-Free Credit Period: Eligible transactions पर पूरा amount due date तक चुकाने पर card terms के अनुसार interest-free period का लाभ मिल सकता है।
3. Credit History: Responsible usage और timely repayment आपके credit history में सकारात्मक payment behaviour दिखा सकते हैं।
4. Rewards: कुछ cards reward points, cashback या दूसरे benefits offer करते हैं। लेकिन reward पाने के लिए unnecessary spending करना financially sensible नहीं है।
5. Offers: कुछ cards में merchants या travel partners के साथ offers मिल सकते हैं।
6. Emergency Convenience: कुछ परिस्थितियों में Credit Card immediate payment convenience दे सकता है, लेकिन इसे emergency fund का replacement नहीं समझना चाहिए।
Credit Card के नुकसान
1. High Interest Cost: पूरा bill न चुकाने पर interest तेजी से बढ़ सकता है।
2. Overspending: Credit limit ज्यादा होने पर व्यक्ति अपनी वास्तविक income से ज्यादा खर्च कर सकता है।
3. Late Payment Charges: Due date miss होने पर applicable charges लग सकते हैं।
4. Credit Score पर असर: Late payments और high utilization credit profile पर negative impact डाल सकते हैं।
5. Multiple Cards का बोझ: बहुत सारे cards रखने से payment dates और outstanding manage करना मुश्किल हो सकता है और excessive credit exposure हो सकता है।
Credit Card से EMI कैसे काम करती है?
कुछ card transactions को issuer की available EMI facility के तहत installments में convert किया जा सकता है।
उदाहरण:
आपने ₹60,000 का laptop खरीदा।
अगर card issuer उस transaction को 6 महीने की EMI में convert करने की सुविधा देता है, तो amount installments में चुकाया जा सकता है।
लेकिन EMI को interest-free मान लेना सही नहीं है।
देखें:
- Interest rate
- Processing fee
- GST
- Total repayment amount
- Pre-closure conditions
किसी EMI offer को accept करने से पहले सिर्फ “₹X per month” न देखें। कुल कितना पैसा वापस देना है, यह ज्यादा महत्वपूर्ण है।
Credit Card के Rewards का सही इस्तेमाल कैसे करें?
Reward points तभी useful हैं जब आप उनके पीछे unnecessary spending न करें।
मान लीजिए आपको ₹1,000 का reward पाने के लिए ₹50,000 अतिरिक्त खर्च करना पड़ रहा है, जबकि उस spending की जरूरत नहीं थी।
तो वह reward वास्तव में saving नहीं है।
एक simple rule:
पहले जरूरत, फिर reward।
यहाँ देखें: Budget कैसे बनाएं? घर का Monthly Budget बनाने का आसान तरीका
Credit Card से Cash Withdrawal करना चाहिए?
Credit Card से ATM cash withdrawal की सुविधा कुछ cards में हो सकती है, लेकिन इसे normal cash withdrawal की तरह नहीं समझना चाहिए।
Cash advance पर अलग fee, interest और दूसरी conditions लागू हो सकती हैं।
इसलिए Credit Card से cash withdrawal करने से पहले issuer की fee schedule और interest terms जरूर देखें।
Credit Card लेने से पहले किन बातों का ध्यान रखें?
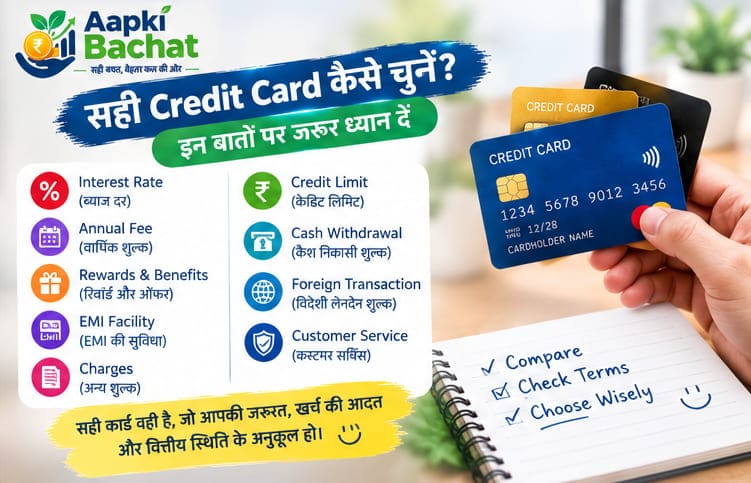
Annual Fee: Card की yearly fee कितनी है?
Joining Fee: Card लेने के समय कोई initial fee है?
Interest Rate: Outstanding carry करने की स्थिति में कितना interest लग सकता है?
Reward Structure: Rewards वास्तव में आपकी spending habits के लिए useful हैं या नहीं?
Late Payment Charges: Due date miss होने पर कितनी cost हो सकती है?
Cash Withdrawal Charges: ATM से cash निकालने पर क्या fee और interest structure है?
EMI Terms: Processing fee और total repayment कितना है?
Foreign Transaction Charges: अगर आप international websites या travel पर card इस्तेमाल करते हैं, तो applicable forex charges देखें।
Credit Card का सही इस्तेमाल कैसे करें?
अगर आप Credit Card को responsibly इस्तेमाल करना चाहते हैं, तो कुछ simple habits अपनाएं।
अपनी income के हिसाब से खर्च करें: Credit limit को budget न समझें। अगर salary ₹50,000 है, तो ₹1 लाख की credit limit देखकर ₹1 लाख खर्च करना जरूरी नहीं।
Total Amount Due पूरा चुकाने की कोशिश करें: अगर finances allow करते हैं, तो statement का पूरा amount due due date से पहले pay करें।
Due Date याद रखने की जरूरत कम करें: जहाँ उपलब्ध हो, automatic payment सुविधा का उपयोग किया जा सकता है, लेकिन payment setup को नियमित रूप से monitor भी करें।
कई cards को बिना जरूरत न रखें: हर additional card के benefits और management responsibility को समझें।
Statement पढ़ें: हर महीने transactions check करें। Unknown transaction दिखे तो तुरंत issuer से संपर्क करें।
Credit Utilization पर नजर रखें: High utilization को लगातार बनाए रखने से बचें। CIBIL high utilization को credit risk के संकेतों में गिनता है।
Credit Card इस्तेमाल करते समय 8 बड़ी गलतियां
1. केवल minimum amount देना: इससे repayment बहुत लंबा हो सकता है और interest बढ़ सकता है।
2. Credit limit को income समझना: यह सबसे खतरनाक habit हो सकती है।
3. Due date भूलना: Late payment से charges और credit history दोनों प्रभावित हो सकते हैं।
4. Rewards के लिए unnecessary shopping: Cashback पाने के लिए ज्यादा खर्च करना saving नहीं है।
5. कई cards के bills भूल जाना: Multiple cards तभी रखें जब आप उन्हें आसानी से manage कर सकें।
6. EMI को मुफ्त पैसा समझना: EMI में interest, processing fee और taxes हो सकते हैं।
7. Statement check न करना: Fraudulent या incorrect transactions समय पर पता नहीं चल सकते।
8. Credit Card से पुराने Credit Card का bill भरते रहना: यह debt cycle का संकेत हो सकता है। ऐसी स्थिति में spending रोककर repayment plan बनाना अधिक जरूरी है।
अगर Credit Card का बिल भरना मुश्किल हो जाए तो क्या करें?
सबसे पहले नए unnecessary transactions रोकें और outstanding तथा due date को स्पष्ट रूप से देखें।
Card issuer से available repayment options की जानकारी लें।
Minimum amount देकर लगातार debt को आगे बढ़ाते रहना समस्या को बड़ा कर सकता है, क्योंकि outstanding पर interest और applicable charges जुड़ सकते हैं। RBI भी minimum payment के लंबे repayment period और compounded interest के खतरे के बारे में cardholders को चेतावनी देने की requirement रखता है।
ऐसी स्थिति में personal loan या दूसरे card से debt को बस आगे बढ़ाने से पहले total cost को समझना जरूरी है।
Credit Card और Emergency Fund
Credit Card और Emergency Fund का purpose अलग है।
Emergency Fund: आपके अपने savings का financial buffer।
Credit Card: borrowed credit facility।
अगर emergency आने पर आप पूरी तरह Credit Card पर depend करते हैं, तो बाद में interest cost financial pressure बढ़ा सकती है।
इसलिए पहले emergency reserve बनाना और Credit Card को backup payment instrument की तरह देखना अधिक sensible approach हो सकती है।
हमारा article पढ़ें: Emergency Fund क्या है और कितना पैसा रखना चाहिए?
क्या Credit Card रखना जरूरी है?
नहीं।
हर व्यक्ति को Credit Card रखना जरूरी नहीं है।
अगर आप:
- अपने खर्च आसानी से manage करते हैं
- timely payments कर सकते हैं
- rewards या convenience की जरूरत है
तो Credit Card useful हो सकता है।
लेकिन अगर card रखने से बार बार overspending होती है या bill समय पर भरना मुश्किल है, तो Credit Card आपके लिए अतिरिक्त financial pressure पैदा कर सकता है।
यहाँ देखे: FD क्या है? Fixed Deposit कैसे काम करती है, फायदे और नुकसान
FAQs
Credit Card क्या है?
Credit Card एक revolving credit facility है जिसमें card issuer आपको एक निश्चित limit तक transactions करने की अनुमति देता है और आपको बाद में उसका repayment करना होता है।
Credit Card और Debit Card में क्या अंतर है?
Debit Card से सामान्यतः bank account में उपलब्ध अपने funds खर्च होते हैं, जबकि Credit Card में issuer की credit facility इस्तेमाल होती है जिसे बाद में repay करना होता है।
Minimum Amount Due क्या है?
यह statement में निर्धारित न्यूनतम payment amount है। इसे पूरा कर देने से account overdue स्थिति से बचा जा सकता है, subject to applicable rules, लेकिन बाकी outstanding पर interest और charges लग सकते हैं।
क्या केवल minimum amount pay करना सही है?
इसे regular repayment strategy नहीं मानना चाहिए। RBI card issuers को minimum payment करने के लंबे repayment period और compounded interest की चेतावनी देने को कहता है।
Credit Card bill कब भरना चाहिए?
Statement में दी गई due date से पहले या उस date तक payment करना चाहिए। अगर संभव हो तो total amount due का पूरा भुगतान करें।
क्या Credit Card से CIBIL Score बढ़ता है?
Responsible credit usage, timely payments और manageable credit utilization credit history को सकारात्मक रूप से प्रभावित कर सकते हैं। CIBIL payment history, utilization, credit age और enquiries को महत्वपूर्ण factors बताता है।
कितना Credit Utilization रखना चाहिए?
High utilization से बचना बेहतर है। CIBIL low utilization रखने की सलाह देता है। 30% जैसी संख्या को practical guideline समझें, कोई universal RBI rule नहीं।
क्या Credit Card से cash निकाल सकते हैं?
कुछ cards में cash withdrawal की सुविधा होती है, लेकिन cash advance पर अलग charges और interest लागू हो सकते हैं। अपने issuer की terms पहले देखें।
क्या Credit Card से EMI लेना सही है?
यह आपकी जरूरत और total cost पर निर्भर करता है। EMI लेने से पहले interest, processing fee, taxes और total repayment amount जरूर देखें।
क्या multiple Credit Cards रखना गलत है?
जरूरी नहीं, लेकिन बहुत सारे cards से payment dates, outstanding और credit exposure manage करना मुश्किल हो सकता है। अपनी वास्तविक जरूरत के अनुसार cards रखें।
निष्कर्ष
Credit Card सही तरीके से इस्तेमाल किया जाए तो यह payment convenience, rewards और responsible credit history बनाने में मदद कर सकता है।
लेकिन इसका सबसे महत्वपूर्ण नियम सरल है:
Credit Limit को अपनी income न समझें।
जितना आप comfortably वापस चुका सकते हैं, उतना ही खर्च करें। Statement को समझें, due date याद रखें और संभव हो तो हर महीने पूरा amount due चुका दें।
अगर आप minimum payment पर लंबे समय तक निर्भर रहने लगते हैं, तो interest और charges आपकी financial planning पर भारी पड़ सकते हैं। RBI ने भी cardholders को minimum payment के लंबे repayment period और compounded interest के बारे में स्पष्ट चेतावनी देने की requirement रखी है।
Credit Card का सही उपयोग rewards पाने से ज्यादा अपने खर्च और debt को control में रखने के बारे में है।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। इसमें किसी specific bank, Credit Card या card offer को लेने की सलाह नहीं दी गई है। Interest rates, fees, rewards, EMI terms, annual charges और eligibility card issuer तथा समय के अनुसार बदल सकते हैं। Card लेने से पहले संबंधित issuer की current terms, Most Important Terms and Conditions और Schedule of Charges ध्यान से पढ़ें।
Official Sources
- RBI, Master Direction: Credit Card and Debit Card, Issuance and Conduct Directions, 2022, updated March 7, 2024.
- RBI, FAQs on Credit Card and Debit Card Directions.
- TransUnion CIBIL, Credit Score and Report.
- CIBIL, Factors affecting CIBIL Score.