
अचानक नौकरी चली जाए, कोई जरूरी medical expense सामने आ जाए, घर में बड़ी repair निकल आए या कुछ महीनों के लिए income रुक जाए, तो सबसे ज्यादा जरूरत होती है ऐसे पैसों की जो बिना किसी बड़ी परेशानी के तुरंत इस्तेमाल किए जा सकें।
इसी जरूरत के लिए Emergency Fund बनाया जाता है।
Emergency Fund आपकी रोजमर्रा की saving या long-term investment से अलग रखा गया एक financial safety cushion है। RBI की financial education material के अनुसार सामान्य तौर पर कम से कम 3 महीने के living expenses के बराबर emergency fund रखने की सलाह दी जाती है। अगर नौकरी कम secure है, business करते हैं या self-employed हैं, तो 6 महीने या उससे अधिक के खर्च का reserve रखना उपयोगी हो सकता है।
इस article में हम आसान भाषा में समझेंगे कि Emergency Fund क्या होता है, कितना होना चाहिए, इसकी calculation कैसे करें, कहाँ रखें और किन परिस्थितियों में इसका इस्तेमाल करना सही है।
Emergency Fund क्या है?
Emergency Fund वह पैसा है जिसे आप अचानक आने वाले जरूरी खर्चों या income loss के लिए अलग रखते हैं।
इसका उद्देश्य investment पर return कमाना नहीं, बल्कि जरूरत के समय financial pressure को कम करना है।
मान लीजिए आपकी नौकरी चली गई और आपको नई नौकरी मिलने में तीन महीने लग गए। इस दौरान घर का किराया, राशन, बिजली का बिल, EMI और दूसरी जरूरी payments तो चलती रहेंगी।
अगर आपके पास emergency fund है, तो आपको इन खर्चों के लिए तुरंत loan या credit card पर निर्भर होने की जरूरत कम पड़ सकती है।
SEBI भी saving को financial security और unexpected expenses, जैसे medical emergency या business loss, के लिए उपयोगी बताता है।
Emergency Fund और सामान्य Saving में क्या अंतर है?
दोनों को एक ही समझना सही नहीं है।
सामान्य Saving का इस्तेमाल future purchase या किसी planned expense के लिए किया जा सकता है। जैसे नया phone खरीदना, vacation या education expense।
Emergency Fund केवल उन परिस्थितियों के लिए होता है जिनका आपको पहले से पता नहीं था और जिन्हें टाला नहीं जा सकता।
उदाहरण:
| खर्च | Emergency Fund से? |
|---|---|
| अचानक job loss | हाँ |
| अचानक जरूरी medical expense | हाँ |
| घर की जरूरी repair | हाँ |
| जरूरी family emergency | हाँ |
| नया smartphone | सामान्यतः नहीं |
| vacation | नहीं |
| festival shopping | नहीं |
| नया TV | नहीं |
यह distinction इसलिए जरूरी है क्योंकि अगर emergency fund को सामान्य spending account बना दिया, तो असली emergency आने पर reserve खत्म हो सकता है।
यहाँ देखें: SIP और FD में क्या अंतर है? रिटर्न, जोखिम और निवेश की पूरी तुलना
Emergency Fund कितना होना चाहिए?
इसका कोई एक fixed amount हर व्यक्ति के लिए सही नहीं है।
RBI की financial education सामग्री के अनुसार सामान्यतः कम से कम 3 महीने के living expenses का emergency fund रखने की recommendation दी जाती है। जिन लोगों की income कम stable है, जैसे business owners या self-employed individuals, वे 6 महीने या उससे अधिक के expenses का reserve रखने पर विचार कर सकते हैं।
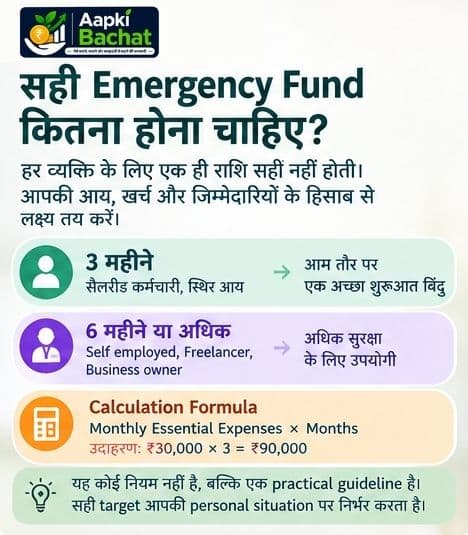
इसे समझने के लिए एक आसान formula इस्तेमाल कर सकते हैं:
Emergency Fund Target = Monthly Essential Expenses × महीनों की संख्या
उदाहरण के लिए:
अगर आपके जरूरी monthly expenses ₹30,000 हैं:
3 महीने = ₹90,000
6 महीने = ₹1,80,000
अगर आपकी स्थिति ज्यादा uncertain है, तो इससे बड़ा reserve रखना भी उचित हो सकता है।
यह कोई compulsory rule नहीं है। सही target आपकी income stability, family responsibilities, insurance coverage, debt और दूसरे financial factors पर निर्भर करेगा।
Emergency Fund की calculation में कौन से खर्च शामिल करें?
यहाँ सबसे ज्यादा गलती होती है।
Emergency Fund calculate करते समय आपको अपनी essential monthly expenses पर focus करना चाहिए।
जैसे:
- घर का किराया
- Home Loan या जरूरी EMI
- राशन और भोजन
- बिजली और पानी
- जरूरी mobile/internet expenses
- बच्चों की जरूरी education expenses
- Insurance premium
- जरूरी transportation
- नियमित medicines या healthcare expenses
- दूसरे unavoidable household expenses
इसके विपरीत entertainment, luxury shopping, vacation और दूसरी discretionary spending को सामान्यतः emergency fund calculation की core जरूरत में शामिल नहीं किया जाता।
एक practical example
मान लीजिए किसी परिवार के monthly expenses इस प्रकार हैं:
| खर्च | राशि |
|---|---|
| Rent | ₹12,000 |
| राशन और भोजन | ₹8,000 |
| बिजली, पानी और internet | ₹3,000 |
| Transportation | ₹3,000 |
| Insurance/Medical | ₹2,000 |
| अन्य जरूरी खर्च | ₹2,000 |
| कुल Essential Expenses | ₹30,000 |
अब:
3 महीने का Emergency Fund = ₹90,000
6 महीने का Emergency Fund = ₹1,80,000
ध्यान दें कि यह केवल example है। आपके actual essential expenses के आधार पर amount अलग होगा।
किसे 3 महीने और किसे 6 महीने या ज्यादा रखना चाहिए?
Salaried employee
अगर आपकी job relatively stable है और दूसरी financial protections भी हैं, तो 3 महीने का reserve एक practical starting point हो सकता है।
Self-employed या Freelancer
आपकी monthly income हर महीने समान नहीं हो सकती। इसलिए 6 महीने या उससे अधिक का reserve ज्यादा comfortable हो सकता है।
Business owner
Business income में उतार-चढ़ाव ज्यादा हो सकता है। Personal emergency fund के साथ business cash flow को अलग track करना जरूरी है।
Single-income family
अगर परिवार की पूरी income एक व्यक्ति पर निर्भर है, तो थोड़ा बड़ा emergency buffer रखने पर विचार किया जा सकता है।
जिन पर बड़ी EMI है
अगर monthly fixed obligations ज्यादा हैं, तो emergency fund target भी उसी के अनुसार बढ़ सकता है।
यह categorisation केवल practical framework है। कोई universal number सभी families पर लागू नहीं होता।
यहाँ देखें: हर महीने कितने पैसे बचाने चाहिए? Income के हिसाब से Saving का सही तरीका
Emergency Fund कहाँ रखना चाहिए?
Emergency Fund का सबसे महत्वपूर्ण गुण है:
पैसा जरूरत पड़ने पर आसानी से उपलब्ध होना चाहिए।
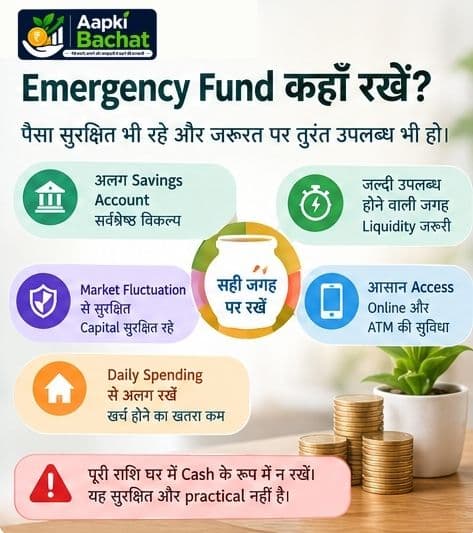
RBI की financial education material अलग savings account में emergency fund रखने और उसे आसानी से accessible रखने का सुझाव देती है।
इसलिए emergency fund के लिए ऐसी जगह चुनना बेहतर है जहां:
- पैसा जल्दी उपलब्ध हो
- capital में unnecessary market fluctuation न हो
- account आसानी से access किया जा सके
- daily spending से पैसा अलग रखा जा सके
एक अलग savings account इस purpose के लिए practical option हो सकता है।
क्या Emergency Fund को घर में cash रखना चाहिए?
थोड़ी emergency cash अलग रखना उपयोगी हो सकता है, लेकिन पूरी emergency fund राशि को घर में cash रखना practical नहीं है।
बहुत ज्यादा cash रखने में loss, theft या access-related risks हो सकते हैं।
इसलिए अधिकांश emergency reserve को सुरक्षित और accessible financial account में रखना अधिक practical होता है।
क्या Emergency Fund FD में रखना चाहिए?
कुछ लोग FD को emergency fund के लिए इस्तेमाल करते हैं, लेकिन यहाँ liquidity और premature withdrawal conditions समझना जरूरी है।
अगर आपको emergency में उसी दिन पैसा चाहिए और deposit से पैसे निकालने पर restrictions या penalties लागू होती हैं, तो समस्या हो सकती है।
इसलिए emergency fund का मुख्य उद्देश्य liquidity और accessibility होना चाहिए, न कि maximum return।
Eligible bank deposits पर DICGC का insurance framework लागू होता है। DICGC के अनुसार eligible deposits में savings, fixed और recurring deposits आदि शामिल हैं और principal तथा interest मिलाकर प्रति depositor, एक bank में, same right and same capacity के आधार पर अधिकतम ₹5 लाख तक insurance cover है।
क्या Emergency Fund को Mutual Fund या SIP में रखना चाहिए?
Emergency Fund का उद्देश्य और long-term investment का उद्देश्य अलग होता है।
SIP के जरिए Mutual Fund में निवेश market-linked होता है। जरूरत के समय market गिरा हुआ हो सकता है, इसलिए emergency के लिए रखी रकम को केवल high-return की उम्मीद में volatile investment में रखना उचित नहीं हो सकता।
SEBI भी investment शुरू करने से पहले emergency fund बनाए रखने की बात अपनी investor education material में करता है।
इसलिए:
Emergency Fund = accessibility और financial safety
Investment = long-term financial goals और wealth creation
दोनों को अलग रखना अधिक practical approach है।
यहाँ देखे: घर बैठे ऑनलाइन पैसे कैसे कमाएं? 2026 के 17 तरीके
Emergency Fund कब इस्तेमाल करना चाहिए?
हर unexpected expense emergency नहीं होता।
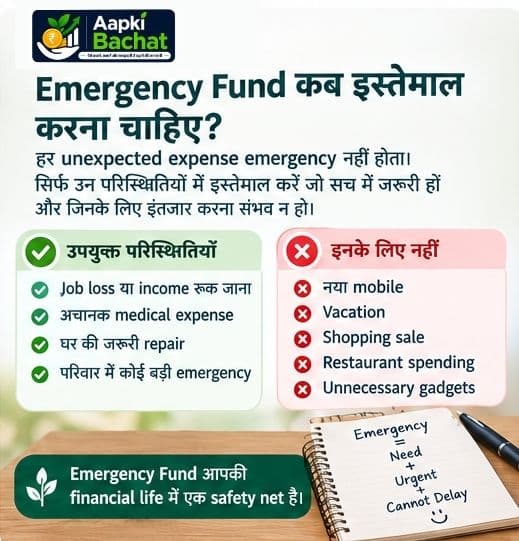
Emergency Fund का इस्तेमाल तब करें जब खर्च:
अचानक हो + जरूरी हो + टाला नहीं जा सकता हो।
उदाहरण:
Job loss
Income अचानक बंद हो गई है और अगले कुछ महीनों का खर्च चलाना है।
जरूरी medical expense
कोई ऐसा medical खर्च सामने आया जिसे तुरंत करना जरूरी है।
घर की जरूरी repair
जैसे पानी की बड़ी समस्या, electrical issue या कोई जरूरी repair जिसे टालना मुश्किल हो।
अचानक family emergency
ऐसी unavoidable situation जिसमें तुरंत पैसा चाहिए।
किन चीजों के लिए इस्तेमाल नहीं करना चाहिए?
Emergency Fund को इन चीजों के लिए खर्च करना ठीक नहीं होगा:
- नया mobile
- नया TV
- vacation
- shopping sale
- restaurant spending
- unnecessary gadgets
- planned purchases
इन खर्चों के लिए अलग saving goal बनाना बेहतर है।
Emergency Fund खत्म हो जाए तो क्या करें?
मान लीजिए किसी emergency में आपका पूरा reserve इस्तेमाल हो गया।
ऐसी स्थिति में सबसे पहले यह जरूरी है कि आप guilt महसूस करने की बजाय दोबारा fund rebuild करने की योजना बनाएं।
उदाहरण के लिए:
अगर पहले आप ₹5,000 महीने बचाते थे, तो emergency के बाद कुछ समय के लिए saving target बढ़ाने की कोशिश कर सकते हैं।
आप:
Monthly income → Essential expenses → Emergency fund rebuilding
को priority दे सकते हैं।
जब fund दोबारा target तक पहुंच जाए, तब long-term financial goals पर ज्यादा focus किया जा सकता है।
Emergency Fund जल्दी कैसे बनाएं?
एक साथ ₹1 लाख या ₹2 लाख अलग रखना हर किसी के लिए संभव नहीं होता।
ऐसे में छोटे steps अपनाएं।
हर महीने fixed amount अलग रखें
उदाहरण:
₹2,000 × 12 महीने = ₹24,000
₹5,000 × 12 महीने = ₹60,000
यह simple calculation दिखाती है कि छोटी लेकिन नियमित saving भी समय के साथ बड़ा buffer बना सकती है।
Bonus या extra income का हिस्सा रखें
Festival bonus, freelance payment या unexpected extra income का पूरा हिस्सा खर्च करने की बजाय उसका एक हिस्सा emergency fund में डाल सकते हैं।
Unnecessary expenses temporary कम करें
जब तक basic emergency target पूरा न हो जाए, non-essential spending में थोड़ी कटौती मदद कर सकती है।
Automatic transfer लगाएं
Salary आने के कुछ समय बाद एक fixed amount अलग savings account में automatically transfer हो जाए तो saving habit बनाना आसान हो सकता है।
SEBI भी income और expenses का budget बनाने और saving के लिए एक निश्चित हिस्सा नियमित रूप से अलग रखने की सलाह देता है।
यहाँ देखें: SIP क्या है? कैसे काम करता है, फायदे, नुकसान और SIP कैसे शुरू करें
Emergency Fund और Insurance में क्या अंतर है?
Insurance और Emergency Fund एक-दूसरे के alternatives नहीं हैं।
Insurance बड़े financial risks को protect करने में मदद कर सकता है।
Emergency Fund ऐसे खर्चों या income interruptions के लिए immediate cash reserve देता है जिनके लिए insurance जरूरी नहीं कि उपलब्ध हो या पूरा खर्च cover करे।
उदाहरण के लिए medical insurance होने के बावजूद कुछ expenses, deductibles या non-covered costs सामने आ सकते हैं।
इसलिए financial safety के लिए दोनों की भूमिका अलग हो सकती है।
Emergency Fund, Savings और Investment का simple framework
इसे एक आसान तरीके से समझें:
Emergency Fund
अचानक जरूरत के लिए।
Short-term Saving
कुछ समय बाद होने वाले planned expenses के लिए।
Investment
लंबी अवधि के financial goals के लिए।
अगर आप तीनों को एक ही account या investment में मिला देते हैं, तो जरूरत के समय सही पैसे तक पहुंचना मुश्किल हो सकता है।
क्या ₹10,000 का Emergency Fund भी useful है?
हाँ।
अगर अभी आपके पास केवल ₹10,000 उपलब्ध हैं, तो उसे “बहुत कम है, इसलिए कोई फायदा नहीं” समझकर ignore न करें।
यह आपके complete target का सिर्फ एक हिस्सा हो सकता है।
मान लीजिए आपका लक्ष्य ₹90,000 है और अभी ₹10,000 जमा हैं।
बाकी:
₹90,000 − ₹10,000 = ₹80,000
अब आपका काम पूरा ₹90,000 एक साथ जुटाना नहीं, बल्कि धीरे-धीरे बाकी ₹80,000 बनाना है।
यही approach छोटे income वाले households के लिए ज्यादा practical हो सकती है।
यहाँ देखे: Mutual Fund क्या है? कैसे काम करता है, फायदे और जोखिम
Emergency Fund बनाते समय 7 common mistakes
1. Emergency Fund को investment समझना
इसका primary उद्देश्य return नहीं, liquidity है।
2. पूरा पैसा एक ही जगह रखना
अपने पूरे financial setup और access जरूरतों को ध्यान में रखें।
3. Daily spending account में रखना
अगर emergency fund और daily spending एक ही account में है, तो reserve जल्दी खर्च हो सकता है।
4. हर खर्च को emergency मान लेना
Sale या vacation emergency नहीं है।
5. Income बढ़ने के बाद fund update न करना
Salary, rent या family expenses बढ़ने पर emergency target को भी review करना चाहिए।
6. High-interest debt को ignore करना
Emergency planning के साथ expensive debt को भी ध्यान में रखना चाहिए। SEBI unnecessary borrowing और repayment burden के risks को समझने की सलाह देता है।
7. Fund बन जाने के बाद कभी review न करना
यह एक बार का काम नहीं है। आपकी income और expenses बदलने पर target भी बदल सकता है।
Emergency Fund की annual review कैसे करें?
साल में कम से कम एक बार अपने:
Income + Essential Expenses + Debt + Family Responsibilities + Insurance Coverage
को दोबारा देखें।
मान लीजिए दो साल पहले आपके essential expenses ₹25,000 थे और अब ₹35,000 हैं।
तो पुराने ₹75,000 emergency target को बिना सोचे जारी रखना सही नहीं होगा। नए expenses के आधार पर target को review करें।
FAQs
Emergency Fund कितने महीने का होना चाहिए?
एक सामान्य starting point 3 महीने के essential living expenses का हो सकता है। Income uncertainty, self-employment या business जैसी परिस्थितियों में 6 महीने या उससे अधिक का reserve रखने पर विचार किया जा सकता है।
क्या Emergency Fund जरूरी है?
अधिकांश households के लिए unexpected expenses और income interruptions से बचने के लिए emergency reserve काफी उपयोगी हो सकता है। SEBI भी emergency fund बनाने को financial planning का महत्वपूर्ण हिस्सा बताता है।
Emergency Fund कहाँ रखना चाहिए?
RBI अलग और आसानी से accessible savings account में emergency fund रखने का सुझाव देता है।
क्या Emergency Fund को SIP में निवेश कर सकते हैं?
Emergency money का उद्देश्य quick access है, इसलिए इसे market-linked investments में रखने से पहले liquidity और market risk को समझना जरूरी है। Long-term investment और emergency reserve को अलग रखना सामान्यतः ज्यादा practical है।
क्या FD Emergency Fund के लिए सही है?
FD में predictable deposit terms हो सकते हैं, लेकिन emergency में premature withdrawal rules और accessibility समझना जरूरी है। इसलिए FD का उपयोग करने से पहले bank की applicable conditions देखें।
₹20,000 salary में Emergency Fund कितना होना चाहिए?
सबसे पहले अपने essential monthly expenses निकालें। उदाहरण के लिए अगर essential expenses ₹15,000 हैं, तो 3 महीने का basic target ₹45,000 होगा। यह केवल illustrative calculation है।
अगर अभी Emergency Fund के लिए पैसे नहीं हैं तो क्या करें?
छोटी राशि से शुरुआत करें। ₹500, ₹1,000 या आपकी क्षमता के अनुसार कोई fixed amount हर महीने अलग रखना भी शुरुआत हो सकती है।
निष्कर्ष
Emergency Fund आपकी financial life में एक safety net की तरह काम करता है। इसका उद्देश्य आपको अचानक आने वाली financial परेशानी में तुरंत उपलब्ध पैसा देना है।
एक practical starting point के रूप में 3 महीने के essential expenses का reserve बनाया जा सकता है। अगर आपकी income uncertain है, आप freelancer, business owner या self-employed हैं, तो 6 महीने या उससे अधिक का buffer रखने पर विचार किया जा सकता है।
सबसे जरूरी बात यह है कि Emergency Fund को long-term investment से अलग रखें और उसे ऐसी जगह रखें जहां जरूरत के समय पैसा आसानी से उपलब्ध हो।
बड़ा fund एक दिन में नहीं बनता। छोटी राशि से शुरुआत करें, नियमित रूप से बचत करें और income तथा expenses बदलने पर अपने target को review करते रहें।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। 3 महीने या 6 महीने का emergency fund एक practical guideline है, कोई universal या mandatory financial rule नहीं। आपकी वास्तविक जरूरत income stability, expenses, family responsibilities, debt, insurance और अन्य परिस्थितियों पर निर्भर हो सकती है। किसी financial decision से पहले अपनी व्यक्तिगत स्थिति का मूल्यांकन करें और जरूरत पड़ने पर योग्य financial professional से सलाह लें।
Official Sources
SEBI Investor, Why Save.
SEBI Investor, Management of Income and Expenses.
SEBI Investor, Investing: Let’s Understand.