
हर महीने कितने पैसे बचाने चाहिए?
हर महीने कितनी बचत करनी चाहिए, इसका कोई एक fixed amount सभी लोगों के लिए सही नहीं हो सकता।
आपकी income, खर्च, कर्ज, परिवार की जिम्मेदारियां, financial goals और emergency needs के आधार पर सही saving amount अलग हो सकता है।
इसलिए ₹5,000 या ₹10,000 बचाना ही जरूरी नहीं है। ज्यादा महत्वपूर्ण है कि आपकी income में से नियमित रूप से कुछ राशि बचाने की आदत बने और धीरे-धीरे आपकी financial position मजबूत हो।
RBI की financial education सामग्री भी नियमित saving और budget बनाने को financial planning का महत्वपूर्ण हिस्सा बताती है।
कितने प्रतिशत पैसे बचाने चाहिए?
एक practical starting point के रूप में आप अपनी take-home income का लगभग 10% से 20% बचाने का लक्ष्य रख सकते हैं।
लेकिन यह कोई सरकारी या universal financial rule नहीं है। यह केवल एक budgeting framework है।
उदाहरण:
| महीने की Take-home Income | 10% Saving | 20% Saving |
|---|---|---|
| ₹20,000 | ₹2,000 | ₹4,000 |
| ₹30,000 | ₹3,000 | ₹6,000 |
| ₹40,000 | ₹4,000 | ₹8,000 |
| ₹50,000 | ₹5,000 | ₹10,000 |
| ₹75,000 | ₹7,500 | ₹15,000 |
| ₹1,00,000 | ₹10,000 | ₹20,000 |
यह सिर्फ illustrative calculation है। आपकी वास्तविक saving capacity इससे कम या ज्यादा हो सकती है।
अगर आपकी income अभी कम है या खर्च बहुत ज्यादा हैं, तो 5% से शुरुआत करके भी saving habit बनाई जा सकती है।
Saving का सही तरीका क्या है?
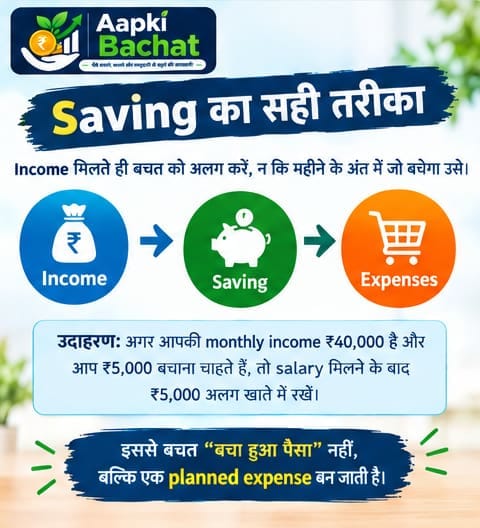
सबसे आसान तरीका है: Income → Saving → Expenses
इसके बजाय केवल यह सोचने के कि महीने के अंत में जो बचेगा उसे save करेंगे, income मिलते ही saving amount अलग कर दें।
उदाहरण:
अगर आपकी monthly income ₹40,000 है और आपने ₹5,000 बचाने का लक्ष्य रखा है, तो salary मिलने के बाद ₹5,000 अलग खाते या appropriate saving/investment bucket में रखने की व्यवस्था करें।
इससे बचत “बचा हुआ पैसा” नहीं, बल्कि planned expense बन जाती है।
Budget बनाना क्यों जरूरी है?
Budget आपकी future income और expenses की योजना होती है। RBI के अनुसार budget बनाने से खर्च को बेहतर तरीके से control करने और अधिक saving करने में मदद मिल सकती है।
एक simple monthly budget ऐसे बनाया जा सकता है:
1. जरूरी खर्च
- घर का किराया/EMI
- राशन
- बिजली-पानी
- बच्चों की education
- जरूरी travel
- insurance premium
2. जरूरी नहीं लेकिन नियमित खर्च
- बाहर खाना
- entertainment
- shopping
- subscriptions
- online purchases
3. Saving और financial goals
- Emergency fund
- Short-term goals
- Retirement
- Long-term investments
- अन्य financial goals
हर category का वास्तविक खर्च लिखने से आपको पता चलेगा कि पैसा कहाँ जा रहा है।
यहाँ देखें: SIP और FD में क्या अंतर है? रिटर्न, जोखिम और निवेश की पूरी तुलना
₹30,000 salary पर कितना बचाएं?
मान लीजिए आपकी take-home salary ₹30,000 है।
एक illustrative budget:
| Category | Amount |
|---|---|
| जरूरी खर्च | ₹18,000 |
| अन्य खर्च | ₹6,000 |
| Saving | ₹4,000 |
| अन्य financial goal | ₹2,000 |
| कुल | ₹30,000 |
यह सिर्फ उदाहरण है। किसी व्यक्ति का rent, family responsibility या debt ज्यादा हो सकता है।
ऐसे मामले में ₹6,000 की saving realistic नहीं हो तो ₹2,000–₹3,000 से शुरुआत करना बेहतर हो सकता है।
₹50,000 salary पर कितना बचाएं?
₹50,000 की income में 10% saving यानी ₹5,000 एक possible starting target है।
20% यानी ₹10,000 तक जाना भी संभव हो सकता है, लेकिन तभी जब आपका budget इसकी अनुमति देता हो।
उदाहरण:
| Category | Amount |
|---|---|
| जरूरी खर्च | ₹25,000 |
| Personal/Other खर्च | ₹12,000 |
| Emergency/Short-term Saving | ₹5,000 |
| Long-term Goal | ₹8,000 |
| कुल | ₹50,000 |
यह investment recommendation नहीं, केवल budgeting example है।
अगर आपकी income कम है तो कितना बचाएं?
कम income होने पर सबसे जरूरी बात है कि saving को impossible target न बनाया जाए।
मान लीजिए आपकी income ₹15,000 है। पहले ₹1,000 या ₹1,500 जैसी manageable राशि से शुरुआत कर सकते हैं।
जैसे-जैसे income बढ़े, saving amount भी बढ़ाएं।
₹1,000 नियमित रूप से बचाना, ₹5,000 बचाने का असफल target बनाने से बेहतर हो सकता है।
यहाँ देखें: SIP क्या है? कैसे काम करता है, फायदे, नुकसान और SIP कैसे शुरू करें
पहले Emergency Fund बनाएं
Saving का एक बड़ा उद्देश्य unexpected situations के लिए cash reserve बनाना होना चाहिए।
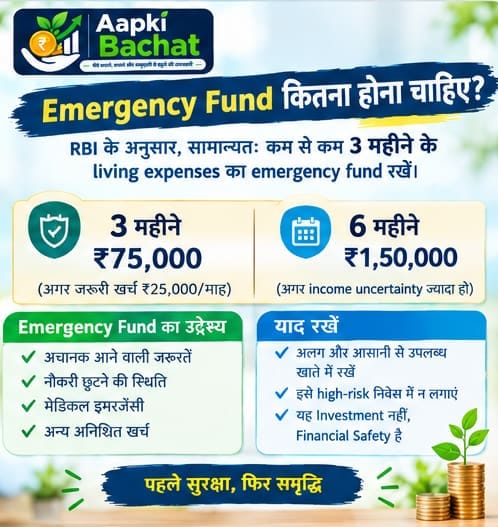
RBI की financial education material में emergency fund को अचानक होने वाली परिस्थितियों के लिए cash reserve बताया गया है और सामान्यतः कम से कम 3 महीने के living expenses के बराबर emergency fund रखने की recommendation दी गई है। अधिक income uncertainty या self-employment की स्थिति में 6 महीने या उससे अधिक का reserve रखने की बात भी कही गई है।
उदाहरण:
अगर आपके जरूरी monthly expenses ₹25,000 हैं:
3 महीने का emergency fund = ₹75,000
और:
6 महीने का emergency fund = ₹1,50,000
यह राशि आपकी वास्तविक परिस्थितियों के अनुसार तय होनी चाहिए।
RBI की सामग्री emergency fund को अलग और आसानी से accessible savings account में रखने का सुझाव भी देती है।
Emergency Fund और Investment में अंतर
दोनों को एक ही चीज समझना गलती हो सकती है।
Emergency Fund का उद्देश्य:
जरूरत पड़ने पर पैसा जल्दी उपलब्ध होना।
Investment का उद्देश्य:
लंबी अवधि में wealth creation या financial goals को पूरा करना।
इसलिए emergency fund की राशि को केवल high-return की तलाश में ऐसे investment में डालना उचित नहीं हो सकता जहां जरूरत के समय value या liquidity समस्या बन जाए।
Saving और Investment में क्या अंतर है?
Saving का focus सामान्यतः future expenses और financial safety के लिए पैसा अलग रखना है।
Investment में पैसा ऐसी assets में लगाया जाता है जिनकी value या return बदल सकती है और जिनका उद्देश्य समय के साथ wealth creation हो सकता है।
उदाहरण के लिए:
- Emergency fund → Saving
- Short-term planned expense → Saving-oriented approach
- Long-term wealth goal → Investment पर विचार
- Retirement → Long-term financial planning
SEBI भी financial goals को पहचानकर उनकी time horizon, risk appetite और financial situation के अनुसार planning करने पर जोर देता है।
यहाँ देखें: Mutual Fund क्या है? कैसे काम करता है, फायदे और जोखिम
अगर EMI या Loan चल रहा है तो?
अगर आपके ऊपर high-cost debt है, तो केवल investment बढ़ाने के बजाय debt repayment को भी budget में प्राथमिकता देनी पड़ सकती है।
विशेष रूप से:
- Credit card outstanding
- High-interest personal loan
- अन्य महंगे short-term loans
ऐसे मामलों में interest cost को समझना जरूरी है।
इसलिए एक practical order हो सकता है:
Basic emergency buffer → expensive debt control → regular saving → goal-based investment
यह हर व्यक्ति के लिए exact formula नहीं है, लेकिन budgeting शुरू करने के लिए useful framework हो सकता है।
Saving बढ़ाने के 10 आसान तरीके
1. Salary आते ही saving अलग करें
Automation से saving आसान हो सकती है।
2. हर महीने खर्च track करें
कम से कम 2–3 महीने तक actual spending लिखें।
3. Unused subscriptions बंद करें
छोटे recurring खर्च समय के साथ जुड़ सकते हैं।
4. Impulse shopping पर 24-hour rule अपनाएं
महंगी non-essential purchase से पहले एक दिन रुकना मदद कर सकता है।
5. Eating-out budget तय करें
पूरी तरह रोकने के बजाय monthly limit बनाना ज्यादा practical हो सकता है।
6. Salary बढ़ने पर saving भी बढ़ाएं
Income बढ़ने पर पूरा increase खर्च करने की बजाय उसका कुछ हिस्सा saving में डालें।
7. अलग savings account रखें
Emergency fund और daily spending को अलग रखने से tracking आसान हो सकती है।
8. Annual expenses को monthly budget में शामिल करें
Insurance renewal, school fees और yearly subscriptions को भूलने से budget बिगड़ सकता है।
9. Financial goals को लिखें
SEBI की financial education material specific और time-bound goals बनाने पर जोर देती है।
10. छोटी शुरुआत करें
Saving habit राशि से ज्यादा consistency पर निर्भर कर सकती है।
50-30-20 Rule क्या है?
आपने 50-30-20 rule के बारे में सुना होगा।
इसका सामान्य framework है:
- 50% — Needs
- 30% — Wants
- 20% — Savings/Financial goals
लेकिन इसे भारत में हर व्यक्ति के लिए mandatory formula नहीं समझना चाहिए।
महंगे शहर में रहने वाले व्यक्ति के housing expenses बहुत ज्यादा हो सकते हैं। वहीं कम खर्च वाले शहर में रहने वाले व्यक्ति के लिए अलग allocation संभव है।
इसलिए इसे rigid rule की बजाय starting framework समझना बेहतर है।
हर महीने Saving बढ़ाने का सबसे आसान Formula
एक practical method:
Current Saving + Income Increase का एक हिस्सा = New Saving
उदाहरण:
आज आप ₹4,000 बचाते हैं।
अगले साल income ₹5,000 बढ़ती है।
पूरे ₹5,000 खर्च करने की बजाय उसका ₹2,000 saving में जोड़ दें।
नई saving:
₹4,000 + ₹2,000 = ₹6,000
इस तरह lifestyle inflation को control करने में मदद मिल सकती है।
कितनी Saving के बाद Investment शुरू करें?
Investment शुरू करने के लिए हर व्यक्ति को एक बहुत बड़ी saving amount जमा करना जरूरी नहीं है।
लेकिन financial planning में emergency needs और high-cost debt को नजरअंदाज नहीं करना चाहिए।
एक basic financial foundation बनाने के बाद आप अपने goals और risk profile के अनुसार investment options देख सकते हैं।
उदाहरण:
Budget → Emergency Fund → Debt Management → Goal-based Investment
SEBI की investor education material भी goals, time horizon, risk appetite और financial situation के आधार पर investment planning की बात करती है।
FAQs
हर महीने salary का कितना प्रतिशत बचाना चाहिए?
10% से 20% एक practical starting range हो सकती है, लेकिन यह universal rule नहीं है। आपकी income, expenses, debt और goals के अनुसार सही percentage अलग हो सकता है।
₹20,000 salary में कितना बचाना चाहिए?
₹2,000 यानी 10% एक possible starting target है। खर्च की स्थिति अच्छी हो तो इसे धीरे-धीरे बढ़ाया जा सकता है।
क्या कम income में भी saving करनी चाहिए?
हाँ। छोटी राशि से शुरुआत करके saving habit बनाना practical हो सकता है।
Emergency Fund कितना होना चाहिए?
RBI financial education material सामान्यतः कम से कम 3 महीने के living expenses का emergency fund रखने की recommendation देती है। अधिक income uncertainty होने पर 6 महीने या उससे अधिक का reserve उपयोगी हो सकता है।
Saving और investment में पहले क्या करना चाहिए?
यह आपकी financial situation पर निर्भर करता है। सामान्यतः basic emergency buffer और high-cost debt management को नजरअंदाज करके investment बढ़ाना उचित नहीं हो सकता।
क्या 20% saving करना जरूरी है?
नहीं। 20% कोई compulsory rule नहीं है। नियमित रूप से जितना comfortably बचा सकते हैं, उससे शुरुआत करें और income बढ़ने के साथ saving rate बढ़ाने की कोशिश करें।
निष्कर्ष
हर महीने कितने पैसे बचाने चाहिए, इसका सही जवाब आपकी income से ज्यादा आपकी पूरी financial situation पर निर्भर करता है।
एक practical शुरुआत के रूप में income का 10% से 20% बचाने का लक्ष्य रखा जा सकता है, लेकिन जरूरत पड़ने पर इससे कम राशि से शुरुआत करना भी बिल्कुल ठीक है।
सबसे महत्वपूर्ण तीन बातें हैं:
नियमित Saving + Emergency Fund + Clear Financial Goals
पहले अपनी income और expenses को समझें, फिर realistic saving target बनाएं। जैसे-जैसे income बढ़े, saving amount को भी बढ़ाएं।
Disclaimer
यह लेख सामान्य financial education के उद्देश्य से है। 10%–20% saving range और budget examples illustrative हैं, व्यक्तिगत financial advice नहीं। Emergency fund, debt repayment और investment की जरूरत व्यक्ति की financial situation के अनुसार अलग हो सकती है। निवेश या अन्य financial decision लेने से पहले अपनी स्थिति का मूल्यांकन करें और जरूरत पड़ने पर योग्य professional से सलाह लें।
Official Sources
- RBI — Budgeting, Saving and Responsible Borrowing
- RBI — Emergency Fund guidance
- SEBI Investor — Financial Education Booklet
- SEBI Investor — Financial education / budgeting resources