
हर महीने पैसे कमाने के बाद भी अगर महीने के आखिर में यह समझ नहीं आता कि पैसा आखिर गया कहाँ, तो समस्या हमेशा कम income की नहीं होती। कई बार वजह होती है कि पैसे के लिए पहले से कोई plan नहीं बनाया गया।
यहीं से Budget काम आता है।
Budget का मतलब अपनी जिंदगी की हर छोटी चीज पर रोक लगाना नहीं है। इसका सीधा मतलब है, अपनी income को पहले से यह जिम्मेदारी देना कि कितना पैसा किस काम में जाएगा।
SEBI के अनुसार budget बनाने में income के सभी स्रोत और अलग-अलग प्रकार के खर्चों को शामिल किया जाता है। Budget आपको खर्चों पर नजर रखने, बचत करने, कर्ज चुकाने और financial goals की दिशा में आगे बढ़ने में मदद कर सकता है।
इस article में हम सिर्फ budget की definition नहीं देखेंगे। हम एक ऐसा practical monthly budget बनाना सीखेंगे जिसे नौकरी, business, freelancing या irregular income वाले लोग अपनी situation के अनुसार अपना सकें।
Budget क्या है?
Budget एक financial plan है, जिसमें आप यह तय करते हैं कि किसी निश्चित अवधि, आम तौर पर एक महीने, में:
- कितनी income आने वाली है
- किन जरूरी खर्चों को करना है
- किन चीजों पर discretionary spending हो सकती है
- कितना पैसा बचाना है
- किन financial goals के लिए पैसा अलग रखना है
सरल भाषा में:
Income कहाँ से आएगी + पैसा कहाँ खर्च होगा + कितना बचाना है = आपका Budget
Budget का उद्देश्य सिर्फ खर्च कम करना नहीं है। इसका उद्देश्य यह समझना है कि आपकी income आपके goals के हिसाब से सही दिशा में जा रही है या नहीं।
Budget बनाना क्यों जरूरी है?
कई लोगों को लगता है कि budget सिर्फ उन लोगों के लिए होता है जिनकी income कम है। वास्तव में ज्यादा income होने पर भी budgeting की जरूरत रहती है।
मान लीजिए किसी व्यक्ति की salary ₹80,000 है। अगर उसका खर्च भी लगभग ₹80,000 ही हो जाता है, तो salary बढ़ने के बावजूद उसकी financial position बहुत तेजी से मजबूत नहीं होगी।
दूसरी तरफ कोई व्यक्ति ₹40,000 कमाकर उसमें से नियमित रूप से बचत और financial goals के लिए पैसा अलग रखता है, तो उसकी planning ज्यादा disciplined हो सकती है।
SEBI भी income और expenses को manage करने के लिए budget बनाने, spending track करने और बचत तथा investment के लिए income का कुछ हिस्सा नियमित रूप से अलग रखने की सलाह देता है।
Budget बनाने से पहले अपनी Income लिखें
Budget की शुरुआत खर्चों से नहीं, income से करें।
सबसे पहले अपनी monthly take-home income लिखें।
अगर आपकी income salary से आती है, तो salary credit होने के बाद हाथ में मिलने वाली रकम देखें।
अगर आपकी income multiple sources से आती है, तो सभी को अलग-अलग लिखें।
उदाहरण:
| Income Source | Monthly Amount |
|---|---|
| Salary | ₹45,000 |
| Freelancing | ₹5,000 |
| अन्य income | ₹2,000 |
| कुल अनुमानित Income | ₹52,000 |
अगर कोई income हर महीने निश्चित नहीं है, तो उसे fixed income मानकर पूरा budget न बनाएं। Variable income के लिए conservative estimate रखना ज्यादा practical हो सकता है।
Fixed और Variable Expenses में अंतर समझें
अगला कदम है अपने खर्चों को समझना।
Fixed Expenses
ऐसे खर्च जो हर महीने लगभग निश्चित रहते हैं।
उदाहरण:
- Rent
- Home Loan EMI
- कुछ subscriptions
- Insurance premium
- School fees की monthly allocation
Variable Expenses
ऐसे खर्च जिनकी राशि महीने के हिसाब से बदल सकती है।
उदाहरण:
- Grocery
- Electricity
- Transportation
- Eating out
- Shopping
- Entertainment
इन दोनों को अलग करने से यह समझना आसान हो जाता है कि आपके budget में कौन से खर्च पहले से committed हैं और किन खर्चों में adjustment की गुंजाइश है।
Needs, Wants और Desires को अलग करें
यह budget बनाने का सबसे उपयोगी हिस्सा है।
SEBI financial education material में Needs, Wants और Desires के बीच अंतर समझने और पहले जरूरी needs को प्राथमिकता देने पर जोर दिया गया है।
Needs
इनके बिना रोजमर्रा की जिंदगी प्रभावित हो सकती है।
जैसे:
- खाना
- घर
- बिजली
- जरूरी healthcare
- जरूरी transportation
Wants
ये जीवन को comfortable या enjoyable बनाते हैं, लेकिन कुछ समय के लिए इन्हें postpone किया जा सकता है।
जैसे:
- बाहर खाना
- OTT subscription
- shopping
- entertainment
Desires
ये ऐसी चीजें हैं जिन्हें आप चाहते हैं, लेकिन financial necessity नहीं होती।
जैसे:
- महंगा नया smartphone
- luxury gadgets
- महंगी car का upgrade
इस classification का मकसद यह कहना नहीं है कि wants या desires पर कभी पैसा खर्च न करें। बात सिर्फ इतनी है कि पहले जरूरी खर्च और financial goals सुरक्षित हों, फिर बाकी spending की जाए।
Monthly Budget कैसे बनाएं? Step by Step
अब एक वास्तविक example से समझते हैं।
मान लीजिए आपकी monthly take-home income ₹50,000 है।
सबसे पहले essential expenses लिखते हैं।
| खर्च | अनुमानित राशि |
|---|---|
| Rent | ₹12,000 |
| राशन और भोजन | ₹8,000 |
| बिजली, पानी और internet | ₹3,000 |
| Transportation | ₹3,000 |
| Insurance/Healthcare | ₹2,000 |
| अन्य जरूरी खर्च | ₹2,000 |
| Essential Expenses | ₹30,000 |
अब आपके पास:
₹50,000 − ₹30,000 = ₹20,000
बचे।
इस ₹20,000 को पूरी तरह shopping या entertainment में खर्च करने की बजाय financial goals के लिए plan किया जा सकता है।
उदाहरण:
| Category | Amount |
|---|---|
| Essential Expenses | ₹30,000 |
| Emergency Fund / Saving | ₹5,000 |
| Long-term Financial Goal | ₹7,000 |
| Personal/Entertainment | ₹5,000 |
| Buffer | ₹3,000 |
| कुल | ₹50,000 |
यह सिर्फ example है। आपके rent, family responsibilities, EMI और lifestyle के अनुसार numbers काफी अलग हो सकते हैं।
यहाँ देखें: हर महीने कितने पैसे बचाने चाहिए? Income के हिसाब से Saving का सही तरीका
क्या 50-30-20 Rule अपनाना जरूरी है?
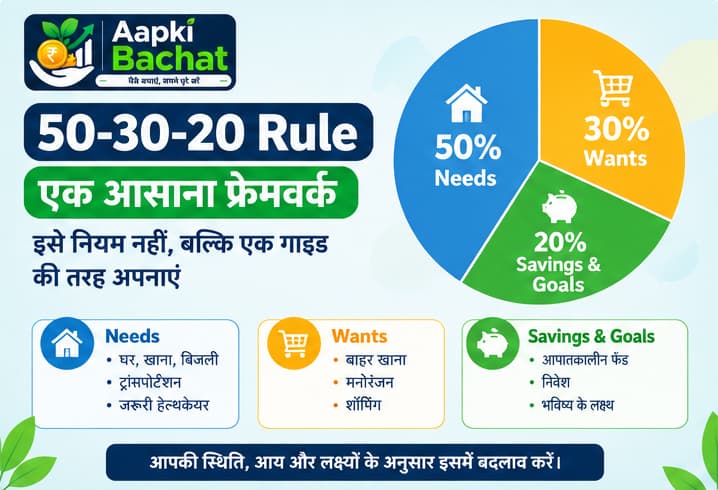
50-30-20 rule budgeting का एक लोकप्रिय framework है।
इसमें broadly:
50% = Needs
30% = Wants
20% = Savings और financial goals
लेकिन इसे हर व्यक्ति के लिए fixed rule नहीं मानना चाहिए।
उदाहरण के लिए किसी बड़े शहर में रहने वाले व्यक्ति का rent ही income का काफी बड़ा हिस्सा हो सकता है। वहीं किसी छोटे शहर में रहने वाले व्यक्ति के essential expenses कम हो सकते हैं।
इसलिए 50-30-20 को सिर्फ starting framework की तरह देखें।
आपकी वास्तविक priority होनी चाहिए:
Income → Essential Expenses → Saving/Goals → Discretionary Spending
Salary मिलते ही Budget कैसे लागू करें?
Budget बनाकर छोड़ देना काफी नहीं है। उसे follow करना भी जरूरी है।
एक practical तरीका यह हो सकता है:
Salary आते ही saving अलग करें
मान लीजिए आपने ₹5,000 monthly saving का target तय किया है।
Salary मिलने के बाद पहले ₹5,000 अलग account या तय saving bucket में transfer करें।
फिर बाकी पैसों से monthly expenses manage करें।
SEBI की financial education material भी planned saving amount पहले तय करने और income तथा expenses को उसी के अनुसार manage करने की बात करती है। (SEBI Investor)
यही वजह है कि कई लोग:
Income → Expenses → जो बचे वह Saving
की बजाय:
Income → Planned Saving → Expenses
approach को ज्यादा practical पाते हैं।
Monthly Expenses Track कैसे करें?
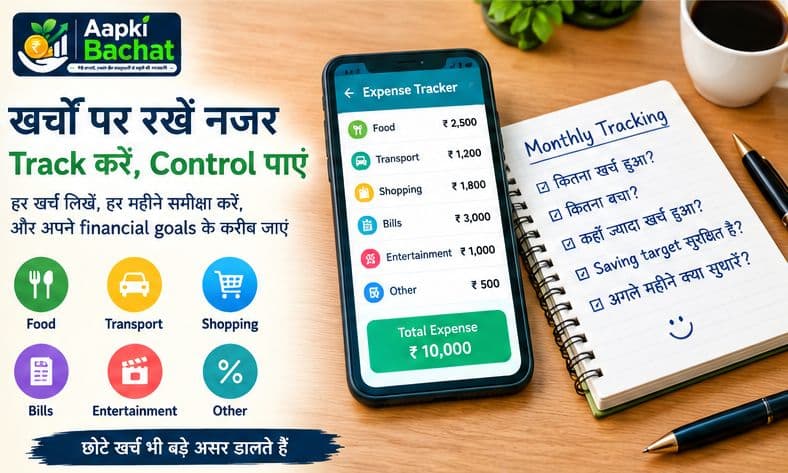
अगर आपको लगता है कि आप जरूरत से ज्यादा खर्च कर रहे हैं, तो कम से कम 30 दिनों तक हर खर्च लिखें।
आप phone notes, spreadsheet या किसी budgeting app का इस्तेमाल कर सकते हैं।
हर खर्च को category दें:
Food | Transport | Shopping | Bills | EMI | Entertainment | Other
महीने के अंत में देखिए कि किस category में अपेक्षा से ज्यादा खर्च हुआ।
कई बार बड़ी समस्या एक ही बड़े खर्च से नहीं होती। रोज के छोटे खर्च मिलकर भी budget को प्रभावित कर सकते हैं।
Irregular Expenses को Budget में कैसे शामिल करें?
यह एक बहुत common mistake है।
कुछ खर्च हर महीने नहीं आते, लेकिन साल में जरूर आते हैं।
जैसे:
- Insurance renewal
- School-related expenses
- Annual subscriptions
- Vehicle servicing
- Festival shopping
- घर की maintenance
मान लीजिए साल में insurance premium ₹12,000 देना है।
तो monthly budget में:
₹12,000 ÷ 12 = ₹1,000
अलग रखने का target बनाया जा सकता है।
इस तरह जब annual payment आएगी, तो पूरा पैसा एक साथ निकालना मुश्किल नहीं लगेगा।
इसे आप sinking fund approach की तरह इस्तेमाल कर सकते हैं।
EMI को Budget में कहाँ रखें?
EMI को “बाद में देखेंगे” वाली category में नहीं रखना चाहिए।
Budget बनाते समय:
Income → Fixed Obligations → Essential Expenses → Saving/Goals → Other Spending
का पूरा picture देखें।
अगर आपकी income का बड़ा हिस्सा EMI में जा रहा है, तो बाकी financial goals के लिए available amount कम हो सकता है।
इसलिए कोई नया loan लेने से पहले यह देखना जरूरी है कि उसकी EMI आपके existing budget में comfortably fit होती है या नहीं।
SEBI भी उधार लेने से पहले repayment capacity और borrowing के प्रभाव को समझने की सलाह देता है।
Budget में Emergency Fund को कैसे शामिल करें?
Emergency Fund को normal monthly spending का हिस्सा न मानें।
इसके लिए अलग target रखें।
मान लीजिए आपका emergency fund अभी ₹30,000 है और आपका target ₹90,000 है।
तो बाकी:
₹90,000 − ₹30,000 = ₹60,000
बनाना है।
आप अपनी monthly saving capacity के अनुसार इसे धीरे-धीरे पूरा कर सकते हैं।
हमारे दूसरे article में इसकी पूरी calculation समझाई गई है:
Emergency Fund क्या है और कितना पैसा रखना चाहिए?
Short-Term और Long-Term Goals अलग रखें
Budget में सिर्फ “Saving” लिख देना पर्याप्त नहीं है।
Saving को goals में बांटना ज्यादा useful हो सकता है।
उदाहरण:
Short-Term Goal
अगले 6 से 12 महीने में होने वाला expense।
Medium-Term Goal
कुछ वर्षों में होने वाला बड़ा financial goal।
Long-Term Goal
Retirement या लंबे समय की wealth planning।
SEBI financial education material financial goals को specific, measurable, achievable, realistic और time-bound रखने की सलाह देता है।
उदाहरण के लिए:
“मुझे ज्यादा पैसे बचाने हैं।”
यह vague goal है।
इसके बजाय:
“मुझे अगले 12 महीनों में ₹60,000 का emergency reserve बनाना है।”
यह ज्यादा measurable है।
Irregular Income वालों का Budget कैसे बने?
अगर आप freelancer, consultant, creator या business owner हैं, तो हर महीने income एक जैसी नहीं हो सकती।
ऐसी स्थिति में पिछले कुछ महीनों की वास्तविक income देखकर एक conservative monthly figure तय करना उपयोगी हो सकता है।
मान लीजिए पिछले 6 महीनों की income:
₹38,000
₹42,000
₹35,000
₹50,000
₹40,000
₹45,000
ऐसी स्थिति में ₹50,000 को guaranteed monthly income मानकर budget बनाना उचित नहीं होगा।
पहले essential expenses सुरक्षित रखें और extra income वाले महीनों में emergency fund या दूसरे financial goals को मजबूत करने पर विचार करें।
Budget में कितने पैसे बचाने चाहिए?
इसका कोई universal percentage नहीं है।
आपका saving target इन चीजों पर निर्भर कर सकता है:
- Income
- Essential expenses
- Debt
- Family responsibilities
- Emergency fund
- Financial goals
हमारे पिछले article में हमने 10% से 20% को एक practical starting range के रूप में समझाया था, लेकिन यह कोई mandatory rule नहीं है।
अच्छा budget वह नहीं जिसमें किसी magic percentage को follow किया जाए। अच्छा budget वह है जिसे आप लगातार निभा सकें।
यहाँ देखें: घर बैठे ऑनलाइन पैसे कैसे कमाएं? 2026 के 17 तरीके
अगर Budget हर महीने टूट जाता है तो क्या करें?
Budget fail होने का मतलब यह नहीं कि budgeting बेकार है।
हो सकता है आपका budget शुरुआत से ही unrealistic हो।
उदाहरण:
आपने eating-out के लिए ₹1,000 तय किए, लेकिन हर महीने वास्तविक खर्च ₹2,500 होता है।
अब दो रास्ते हैं:
या तो ₹1,000 का unrealistic target बार-बार fail करें।
या वास्तविक spending देखकर ₹2,000 जैसा practical target बनाएं और धीरे-धीरे उसे कम करने की कोशिश करें।
Budget आपकी वास्तविक जिंदगी के लिए होना चाहिए, spreadsheet को खुश करने के लिए नहीं।
Budget में Buffer क्यों रखें?
हर पैसा पहले से allocate कर देने पर थोड़ी unexpected spending आते ही budget बिगड़ सकता है।
इसलिए कुछ राशि buffer के रूप में रखना practical हो सकता है।
उदाहरण:
Monthly income ₹50,000 है।
अगर essential और planned expenses ₹47,000 हैं, तो पूरा ₹3,000 पहले से किसी एक category में खर्च करने के बजाय उसे buffer रखा जा सकता है।
महीने में जरूरत न पड़े तो यही पैसा saving या goal में transfer किया जा सकता है।
Budget को महीने के बीच में Review करें
Budget को महीने के आखिरी दिन देखकर पता लगाना कि overspending हो गई, थोड़ा देर हो सकता है।
इसलिए महीने में एक या दो बार check करें:
अब तक कितना खर्च हुआ?
कितना पैसा बाकी है?
किस category में overspending हो रही है?
Saving target सुरक्षित है या नहीं?
यह छोटी habit बड़े बदलाव ला सकती है।
Budget बनाने की सबसे आसान Method
अगर आप पहली बार budget बना रहे हैं, तो इस simple structure से शुरू करें:
Step 1: Take-home income लिखें।
Step 2: सभी essential expenses लिखें।
Step 3: EMI और दूसरी fixed commitments लिखें।
Step 4: Planned saving तय करें।
Step 5: Emergency fund या financial goals के लिए allocation करें।
Step 6: Wants और discretionary spending के लिए realistic limit रखें।
Step 7: Annual/irregular expenses को monthly amount में बदलें।
Step 8: महीने के दौरान actual spending track करें।
Step 9: महीने के अंत में budget और actual spending की तुलना करें।
Step 10: अगले महीने budget को सुधारें।
Budget बनाते समय होने वाली Common Mistakes
सिर्फ बड़े खर्चों को track करना
छोटे recurring खर्च भी महीने के अंत में बड़ा total बना सकते हैं।
Savings को leftover पैसा समझना
Saving के लिए पहले से amount तय करना ज्यादा disciplined approach हो सकता है।
हर महीने एक जैसा budget मान लेना
Income और expenses बदलते रहते हैं, इसलिए budget को review करना जरूरी है।
Annual expenses भूल जाना
इन खर्चों के लिए पहले से monthly allocation रखें।
बहुत ज्यादा strict budget बनाना
अगर budget आपकी वास्तविक lifestyle से बिल्कुल match नहीं करता, तो उसे follow करना मुश्किल होगा।
Goals तय न करना
जब saving का कोई स्पष्ट उद्देश्य नहीं होता, तो पैसा खर्च हो जाना आसान हो सकता है।
क्या Budget बनाने के लिए कोई special app जरूरी है?
नहीं।
आप:
- Notebook
- Excel/Google Sheets
- Phone Notes
- Budgeting App
में से कुछ भी इस्तेमाल कर सकते हैं।
Tool से ज्यादा जरूरी है कि आप income और expenses को नियमित रूप से track करें।
FAQs
Budget क्या होता है?
Budget आपकी income और expenses की पहले से बनाई गई financial plan है, जिसमें spending, saving और financial goals के लिए पैसे allocate किए जाते हैं।
हर महीने कितना पैसा बचाना चाहिए?
इसका कोई fixed percentage सभी लोगों के लिए सही नहीं है। आपकी income, expenses, debt और financial goals के अनुसार saving target तय करना चाहिए।
50-30-20 rule क्या है?
यह एक budgeting framework है जिसमें broadly 50% needs, 30% wants और 20% savings/financial goals के लिए रखा जाता है। इसे universal rule नहीं समझना चाहिए।
क्या कम salary में भी budget बनाया जा सकता है?
बिल्कुल। Income चाहे कम हो या ज्यादा, budget बनाने का उद्देश्य उपलब्ध पैसे को बेहतर तरीके से manage करना है।
Freelancer budget कैसे बनाए?
Irregular income होने पर conservative income estimate रखें, essential expenses को priority दें और अच्छे income वाले महीनों में buffer तथा emergency savings को मजबूत करें।
Budget में Emergency Fund को क्यों शामिल करना चाहिए?
Emergency Fund unexpected expenses और income interruption की स्थिति में financial pressure कम करने में मदद कर सकता है। SEBI भी emergency fund को financial planning का हिस्सा मानता है।
क्या investment को budget में शामिल करना चाहिए?
हाँ। अगर आपके financial goals investment की मांग करते हैं, तो budget में उसके लिए planned allocation रखा जा सकता है। Investment का प्रकार आपके goal, time horizon और risk profile पर निर्भर करेगा।
निष्कर्ष
अच्छा budget आपको सिर्फ यह नहीं बताता कि पैसा कहाँ खर्च करना है। यह आपको यह तय करने में मदद करता है कि आपकी income आपके future के लिए कितना काम कर रही है।
शुरुआत में perfect budget बनाने की कोशिश न करें। पहले अपनी वास्तविक income और खर्च लिखें। फिर needs को priority दें, saving और financial goals के लिए amount अलग करें और बाकी spending के लिए realistic limit बनाएं।
कुछ महीने तक actual खर्च track करने के बाद आपका budget खुद बेहतर होता जाएगा।
सबसे अच्छी budgeting strategy वही है जिसे आप महीने दर महीने बिना लगातार frustration के follow कर सकें।
Budget का उद्देश्य जिंदगी को रोकना नहीं है, बल्कि पैसे को सही दिशा देना है।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। इसमें दिए गए budget examples केवल illustrative हैं। 50-30-20 rule या किसी saving percentage को universal financial rule न समझें। आपकी financial situation, income, expenses, debt और goals अलग हो सकते हैं। Investment या अन्य financial decision लेने से पहले अपनी परिस्थितियों का मूल्यांकन करें और जरूरत पड़ने पर योग्य professional से सलाह लें।
Official Sources
- SEBI Investor, Financial Goals and Budgeting.
- SEBI Investor, Management of Income and Expenses.
- SEBI Investor, Understanding Needs, Wants and Desires.
- SEBI Investor, लक्ष्य तय करें और उसके अनुसार बजट बनाएँ.
- SEBI Investor, Investing: Let’s Understand.