
CIBIL Score क्या है?
CIBIL Score एक three-digit number है जो आपकी credit history का संक्षिप्त संकेत देता है। यह 300 से 900 के बीच होता है और आपकी credit history में मौजूद accounts, payment behaviour, outstanding amounts और enquiries जैसी जानकारी से calculated होता है। CIBIL के अनुसार higher score generally बेहतर creditworthiness का संकेत देता है, लेकिन loan approval केवल score पर निर्भर नहीं करता। (CIBIL)
सरल भाषा में समझें तो:
CIBIL Score = आपकी credit history का एक numerical summary
अगर आपने पहले loan लिया है, Credit Card इस्तेमाल किया है और उसका repayment समय पर किया है, तो यह information आपकी credit history का हिस्सा बन सकती है।
जरूरी बात: सिबिल स्कोर loan या Credit Card approval की guarantee नहीं देता। Lenders score के साथ income, existing obligations, repayment capacity और अपनी internal policies जैसे factors भी देख सकते हैं।
CIBIL Score और CIBIL Report में क्या अंतर है?
इन दोनों को अक्सर एक ही समझ लिया जाता है, जबकि दोनों अलग चीजें हैं।
CIBIL Score
यह 300 से 900 के बीच का तीन अंकों का score है।
CIBIL Report
यह आपकी detailed credit history की report होती है।
CIBIL Report में आपकी personal information, employment information, loan और credit card accounts, outstanding balance, payment history तथा credit enquiries जैसी जानकारी शामिल हो सकती है। (CIBIL)
एक आसान उदाहरण:
CIBIL Report = पूरी किताब
CIBIL Score = उस किताब का छोटा numerical summary
इसलिए अगर किसी ने केवल अपना score देखा और report नहीं देखी, तो वह अपनी credit profile की पूरी तस्वीर नहीं देख रहा है।
सिबिल स्कोर कितना होता है? (Range)
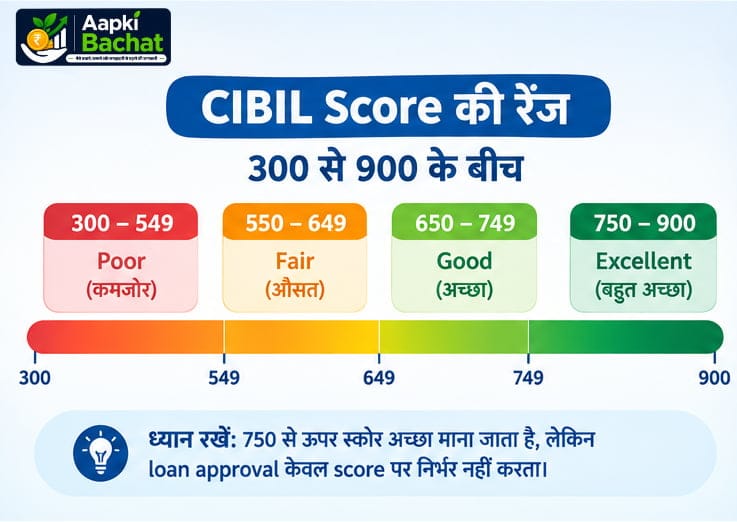
CIBIL Score की range 300 से 900 होती है। CIBIL के अनुसार higher score generally बेहतर creditworthiness को दर्शाता है और lenders के लिए risk assessment में उपयोगी हो सकता है। (CIBIL)
लेकिन एक बात बहुत महत्वपूर्ण है:
किसी एक score को guaranteed loan approval का नंबर समझना सही नहीं है।
उदाहरण के लिए, किसी व्यक्ति का स्कोर अच्छा होने के बावजूद उसकी income, existing EMIs या दूसरी financial information loan approval को प्रभावित कर सकती है।
इसी तरह कम score वाला व्यक्ति भी lender की अलग policy के तहत अलग परिणाम पा सकता है।
क्या 750 CIBIL Score अच्छा माना जाता है?
CIBIL की educational information के अनुसार 750 से अधिक score वाले consumers को loans sanction होने का उल्लेख किया गया है, लेकिन इसे किसी व्यक्ति के लिए guaranteed approval threshold नहीं समझना चाहिए। Lender अपनी underwriting policy के अनुसार दूसरे factors भी देखता है।
इसलिए:
“मेरा score 750 है, इसलिए loan पक्का मिलेगा”
ऐसा मानना गलत होगा।
बेहतर approach यह है कि अपने score के साथ पूरी credit report और financial situation को देखें।
CIBIL Score कैसे calculate होता है?
CIBIL का exact scoring algorithm proprietary है। लेकिन CIBIL के अनुसार score को प्रभावित करने वाले प्रमुख factors में:
- Payment History
- Credit Utilization
- Credit Mix
- Credit History की अवधि
- Credit Enquiries
जैसे factors शामिल होते हैं।
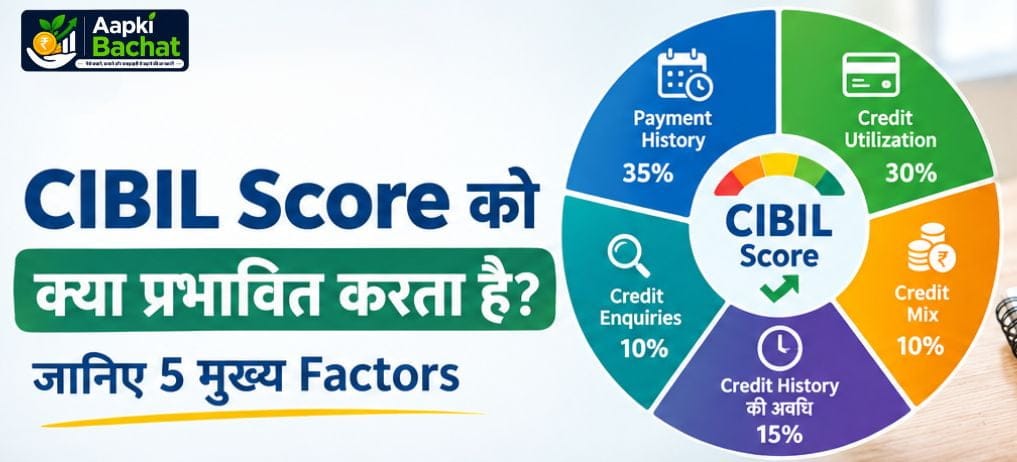
इनमें से हर factor को आसान भाषा में समझते हैं।
1. Payment History
आप loan EMI और Credit Card bills का भुगतान कितनी नियमितता से करते हैं, यह आपकी credit history का महत्वपूर्ण हिस्सा है।
अगर payment समय पर होता है, तो positive repayment behaviour बन सकता है।
वहीं late payments, missed EMIs या defaults credit profile को नुकसान पहुंचा सकते हैं।
Example
मान लीजिए आपकी Credit Card bill की due date हर महीने 20 तारीख है।
आप लगातार समय पर payment करते हैं।
यह आपके repayment behaviour के लिए अच्छी बात है।
दूसरी तरफ अगर payments बार बार late होते हैं, तो इसका आपकी credit profile पर negative असर हो सकता है।
इसलिए CIBIL Score सुधारने की शुरुआत payment discipline से होती है।
2. Credit Utilization
Credit utilization का मतलब है कि उपलब्ध Credit Card limit में से आप कितनी credit इस्तेमाल कर रहे हैं।
मान लीजिए:
Credit Limit = ₹1,00,000
और आपका outstanding:
₹20,000
है।
तो utilization:
20%
होगा।
CIBIL के अनुसार high credit utilization यह संकेत दे सकता है कि borrower उपलब्ध credit का बड़ा हिस्सा इस्तेमाल कर रहा है, जिससे perceived credit risk बढ़ सकता है।
लेकिन यह समझना जरूरी है कि 30% कोई universal RBI rule नहीं है।
इसे एक commonly discussed practical guideline की तरह देखें, mandatory limit की तरह नहीं।
3. Credit Mix
आपकी credit history में किस प्रकार के credit accounts हैं, यह भी एक factor हो सकता है।
CIBIL secured और unsecured credit के बीच balanced credit mix की बात करता है। उदाहरण के लिए Home Loan या Auto Loan secured credit के examples हैं, जबकि Personal Loan और Credit Card unsecured credit के examples हैं।
लेकिन केवल CIBIL Score बढ़ाने के लिए जानबूझकर नया loan लेना सही नहीं है।
Credit Mix का मतलब अधिक से अधिक loans लेना नहीं है।
4. Credit History की अवधि
आपने credit कब शुरू किया और accounts कितने समय से चल रहे हैं, यह भी credit profile में भूमिका निभा सकता है।
CIBIL की current educational material के अनुसार पुराने credit accounts और उनका अच्छा repayment history long-term credit management को दिखा सकता है। (CIBIL)
इसलिए केवल इस वजह से पुराना Credit Card बंद करना कि आप उसे बहुत कम इस्तेमाल करते हैं, हमेशा सही decision नहीं हो सकता।
पहले देखें कि उस card पर annual fee या कोई दूसरा cost तो नहीं है और account आपके लिए उपयोगी है या नहीं।
5. Credit Enquiries
जब आप loan या Credit Card के लिए application करते हैं, तो lender आपकी credit report access कर सकता है और enquiry record हो सकती है। CIBIL Report में lender द्वारा की गई enquiries का section होता है।
बहुत कम समय में कई अलग-अलग loan applications करने से multiple enquiries दर्ज हो सकती हैं।
CIBIL लगातार नए credit के लिए apply करने की बजाय credit applications को moderation में रखने की सलाह देता है। (CIBIL)
इसलिए:
Loan comparison करें, लेकिन बिना जरूरत कई applications एक साथ न डालें।
यहाँ देखें: हर महीने कितने पैसे बचाने चाहिए? Income के हिसाब से Saving का सही तरीका
CIBIL Score खराब होने के मुख्य कारण क्या हो सकते हैं?
कुछ common reasons:
EMI या Credit Card payment late होना: Repeated late payment credit profile को नुकसान पहुंचा सकता है।
Credit Card utilization बहुत ज्यादा होना: लगातार available limit का बड़ा हिस्सा इस्तेमाल करना risk signal हो सकता है। (CIBIL)
बहुत सारे loan applications करना: Multiple hard enquiries short period में negative impact डाल सकती हैं।
पुराने loan का गलत status report होना: उदाहरण के लिए आपने loan पूरा चुका दिया, लेकिन report में अभी भी outstanding दिखाई दे रहा है।
ऐसी account entry जिसे आप पहचानते ही नहीं: यह identity या reporting issue हो सकता है और इसे जल्दी report करना चाहिए। CIBIL ऐसी inaccuracies या unrecognized accounts के लिए dispute process उपलब्ध कराता है। (CIBIL)
CIBIL Score कैसे सुधारें?
CIBIL Score कोई ऐसी चीज नहीं है जिसे overnight बढ़ाया जा सके।
यह आपकी credit history और repayment behaviour से बनता है, इसलिए improvement भी धीरे धीरे होता है।
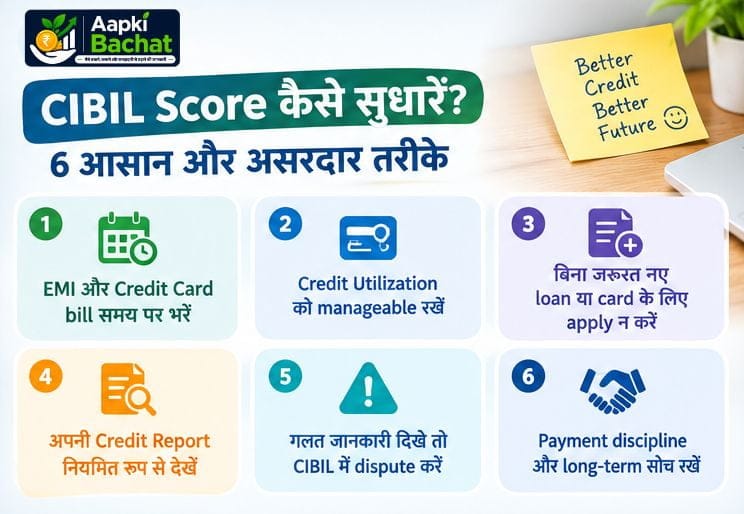
1. EMI और Credit Card bill समय पर भरें
सबसे पहले payment discipline ठीक करें।
Due date का इंतजार करने की बजाय कुछ दिन पहले payment करना practical हो सकता है।
2. Credit Card को पूरी limit तक इस्तेमाल न करें
जरूरत के अनुसार खर्च करें और utilization को manageable रखें।
High utilization को लगातार बनाए रखने से बचना बेहतर है। (CIBIL)
3. बिना जरूरत नए loan या cards के लिए apply न करें
हर नई application की आवश्यकता को पहले देखें।
4. अपनी Credit Report नियमित रूप से देखें
CIBIL खुद भी score और report को नियमित रूप से check करने की सलाह देता है ताकि errors या unexpected changes समय पर सामने आ सकें। (CIBIL)
5. Report में गलत जानकारी दिखे तो dispute करें
गलत personal information, unrecognized account, incorrect balance या गलत enquiry जैसी चीजों को ignore न करें।
CIBIL के अनुसार consumer online dispute raise कर सकता है और CIBIL संबंधित credit institution के साथ resolution process में सहायता करता है।
6. Joint या guaranteed accounts पर नजर रखें
CIBIL के अनुसार co-signed, guaranteed और jointly held accounts में दूसरे borrower की missed payment भी आपकी credit profile को प्रभावित कर सकती है।
इसलिए ऐसे accounts को भी regularly monitor करें।
यहाँ देखें: Savings Account क्या है? Savings Account कैसे काम करता है, फायदे और जरूरी बातें
Credit Report में गलती हो तो क्या करें?
मान लीजिए आपने अपना CIBIL Report देखा और उसमें:
- ऐसा loan दिखाई दे रहा है जिसे आपने कभी नहीं लिया
- गलत outstanding balance दिख रहा है
- closed loan अभी active दिख रहा है
- गलत personal information है
- ऐसी credit enquiry दिखाई दे रही है जिसे आपने initiate नहीं किया
तो इसे ignore न करें।
CIBIL के अनुसार ऐसी inaccuracies या fraudulent activity को dispute किया जा सकता है। Dispute online CIBIL process के जरिए raise किया जा सकता है और जरूरत पड़ने पर संबंधित bank या financial institution से भी संपर्क किया जा सकता है।
Dispute करने की basic process
Step 1: अपना Credit Report check करें।
Step 2: गलत entry identify करें।
Step 3: CIBIL के online dispute process में जाएं।
Step 4: संबंधित field या account select करें।
Step 5: dispute submit करें।
Step 6: dispute status track करें।
CIBIL के अनुसार dispute resolution लगभग 30 दिनों तक ले सकता है, जो संबंधित credit institution की response time पर भी निर्भर करता है। (CIBIL)
एक महत्वपूर्ण बात:
CIBIL खुद से lender द्वारा report की गई जानकारी को मनमाने तरीके से delete या change नहीं करता। Correction के लिए संबंधित credit institution की confirmation जरूरी होती है।
क्या सिबिल स्कोर चेक करने से score कम होता है?
अपना खुद का CIBIL Score और Report check करना और lender द्वारा credit application पर की गई enquiry एक जैसी चीजें नहीं हैं।
इसलिए अपने credit health को monitor करने के लिए अपनी report देखना गलत नहीं है।
CIBIL consumers को अपने score और report को नियमित रूप से monitor करने की सलाह देता है।
क्या अपना Credit Score बार बार check करने से score घटता है?
सिर्फ अपने score और report को check करना lender की hard enquiry के समान नहीं है।
लेकिन जब आप कई lenders के पास नए credit के लिए applications करते हैं, तो enquiries record हो सकती हैं और कम समय में बहुत सारी enquiries credit profile को प्रभावित कर सकती हैं।
इसलिए:
Self-checking और multiple loan applications को एक जैसा न समझें।
Loan reject होने से CIBIL Score कम होता है?
सिर्फ loan application के reject होने को सीधे score गिरने का कारण मानना सही नहीं है।
हालांकि loan application के दौरान lender द्वारा की गई enquiry report में दर्ज हो सकती है और multiple enquiries का असर हो सकता है।
इसलिए rejection से ज्यादा महत्वपूर्ण है यह समझना कि application क्यों reject हुई और आगे unnecessarily multiple applications करने से कैसे बचा जाए।
क्या Credit Card बंद करने से सिबिल स्कोर खराब हो जाता है?
यह जरूरी नहीं कि हर card बंद करने से score निश्चित रूप से कम हो जाए।
लेकिन अगर बंद किए गए card की वजह से:
- available credit कम हो जाता है
- utilization ratio बढ़ जाता है
- credit history की structure बदलती है
तो credit profile पर असर पड़ सकता है।
इसलिए card बंद करने से पहले annual fee, usage, available limit और आपकी पूरी credit profile को देखें।
क्या CIBIL Score बढ़ाने के लिए नया loan लेना चाहिए?
नहीं।
सिर्फ score बढ़ाने के लिए loan लेना sensible financial decision नहीं है।
Loan तभी लें जब आपको वास्तविक आवश्यकता हो और repayment capacity मौजूद हो।
CIBIL Score बनाने का सही तरीका है existing credit को responsibly manage करना, न कि सिर्फ score बढ़ाने के लिए नया debt लेना।
क्या सिबिल स्कोर बढ़ाने के लिए Credit Card जरूरी है?
नहीं।
Credit history कई तरह के credit accounts से बन सकती है।
अगर आपके पास Credit Card नहीं है, तो सिर्फ score बढ़ाने के लिए card लेना जरूरी नहीं है।
अगर Credit Card लेते हैं, तो उसे disciplined तरीके से इस्तेमाल करना ज्यादा महत्वपूर्ण है।
यहाँ देखें: Credit Card क्या है? Credit Card कैसे काम करता है, फायदे, नुकसान और सही इस्तेमाल
CIBIL Score और Income का क्या संबंध है?
CIBIL Score आपकी credit history से संबंधित है।
यह आपकी salary का direct score नहीं है।
हालांकि loan approval के समय lender आपकी income, employment और existing obligations जैसी information देख सकता है। इसलिए high income होने के बावजूद खराब repayment history loan approval को प्रभावित कर सकती है और अच्छी credit history होने के बावजूद insufficient repayment capacity application को प्रभावित कर सकती है।
इसीलिए:
CIBIL Score और Loan Eligibility अलग चीजें हैं।
क्या Debit Card इस्तेमाल करने से CIBIL Score बनता है?
सामान्य Debit Card transaction credit facility नहीं है।
CIBIL Score credit history से जुड़ा होता है, जिसमें loans और credit cards जैसे credit accounts शामिल हो सकते हैं।
इसलिए सिर्फ Debit Card से shopping करने से उसी तरह credit history नहीं बनती जैसे credit facility के responsible use और repayment से बनती है।
CIBIL Score और Credit Card का क्या संबंध है?
Credit Card आपकी credit history का हिस्सा बन सकता है।
अगर आप:
Bill समय पर भरते हैं
Credit utilization manageable रखते हैं
Unnecessary applications नहीं करते
तो यह आपके credit profile के लिए positive हो सकता है।
लेकिन Credit Card का सही इस्तेमाल ही महत्वपूर्ण है। केवल card रखना अपने आप में अच्छा CIBIL Score नहीं बनाता।
CIBIL Score और Personal Loan का क्या संबंध है?
Personal Loan के लिए lender आपकी credit history को assessment का एक हिस्सा मान सकता है।
CIBIL के अनुसार personal loan application में credit score, income, employment status और repayment history जैसे factors महत्वपूर्ण हो सकते हैं।
अगर आपने पहले से लिया हुआ loan समय पर repay किया है, तो वह आपकी credit history में positive repayment behaviour दिखा सकता है।
वहीं missed EMI आपकी profile को नुकसान पहुंचा सकती है।
CIBIL Score और Home Loan का क्या संबंध है?
Home Loan लंबे समय का financial commitment होता है, इसलिए lender आपकी credit profile को ध्यान में रख सकता है।
सिबिल स्कोर के साथ income, existing obligations, employment और property related factors भी देखे जाते हैं।
हमारे detailed articles: Home Loan क्या है? और Personal Loan क्या है? इस topic को आगे समझने में मदद करेंगे।
CIBIL Score सुधारने में कितना समय लगता है?
इसका कोई fixed number नहीं है।
अगर आपकी report में late payments, high utilization या गलत information है, तो correction के बाद improvement का समय आपकी individual credit history और lenders द्वारा data update करने पर निर्भर करेगा।
CIBIL बताता है कि credit institutions आम तौर पर data periodically report करते हैं और report updates में समय लग सकता है। (CIBIL)
इसलिए score improvement को कुछ दिनों में होने वाला बदलाव समझने की बजाय long-term credit habit की तरह देखें।
CIBIL Score के बारे में Common Myths
Myth 1: 750 से नीचे score है तो loan नहीं मिलेगा: जरूरी नहीं। Lenders score के साथ कई दूसरे factors भी देखते हैं।
Myth 2: CIBIL Score बढ़ाने के लिए loan लेना जरूरी है: गलत। बिना जरूरत नया debt लेना सही तरीका नहीं है।
Myth 3: अपना score check करने से score गिरता है: Self-monitoring और lender की credit enquiry अलग चीजें हैं।
Myth 4: Credit Card की पूरी limit इस्तेमाल करना और फिर bill भर देना हमेशा ठीक है: ऐसा मानना सही नहीं है। High utilization credit risk का signal हो सकता है।
Myth 5: CIBIL में गलत जानकारी हो तो CIBIL खुद ही उसे तुरंत delete कर सकता है: CIBIL के अनुसार reported data को बिना संबंधित credit institution की confirmation के सीधे modify या delete नहीं किया जा सकता।
CIBIL Score सुधारने की Simple Checklist
हर महीने इन बातों पर नजर रखें:
1. Credit Card bill समय पर भरें।
2. EMI की due date miss न करें।
3. Credit utilization को manageable रखें।
4. बिना जरूरत नए loans या cards के लिए apply न करें।
5. CIBIL Report में गलत entries check करें।
6. Joint और guaranteed accounts monitor करें।
7. पुराने अच्छे credit accounts को बिना वजह बंद न करें।
8. सिर्फ score बढ़ाने के लिए नया loan न लें।
9. Loan लेने से पहले अपनी repayment capacity देखें।
10. कोई error मिले तो जल्दी dispute करें।
यहाँ देखें: Budget कैसे बनाएं? घर का Monthly Budget बनाने का आसान तरीका
FAQs
सिबिल स्कोर क्या है?
CIBIL Score आपकी credit history का three-digit numerical summary है, जो 300 से 900 के बीच होता है। इसे lenders creditworthiness assess करने के लिए देख सकते हैं।
सिबिल स्कोर और सिबिल रिपोर्ट में क्या अंतर है?
Score आपकी credit history का numerical summary है, जबकि Report में credit accounts, payment history, enquiries और दूसरी detailed information होती है।
सिबिल स्कोर कितना होना चाहिए?
कोई एक universal score ऐसा नहीं है जो हर lender के लिए guaranteed approval देता हो। Higher score generally बेहतर creditworthiness का संकेत देता है, लेकिन lender income और दूसरे factors भी देखता है।
CIBIL Score कैसे सुधारें?
समय पर EMI और Credit Card payment करें, credit utilization को manageable रखें, unnecessary credit applications से बचें और report में errors को dispute करें।
क्या CIBIL Score check करने से कम होता है?
अपने score और report को check करना lender की hard enquiry से अलग है। Multiple credit applications से enquiries बढ़ सकती हैं।
CIBIL Report में गलत loan दिखाई दे तो क्या करें?
CIBIL के online dispute process के जरिए dispute raise करें और जरूरत पड़ने पर संबंधित bank या financial institution से भी संपर्क करें।
CIBIL Score सुधारने में कितना समय लगता है?
कोई fixed timeline नहीं है। Improvement आपकी credit history, repayment behaviour और data updates पर निर्भर करता है।
क्या Personal Loan लेने से CIBIL Score बढ़ता है?
सिर्फ loan लेने से score बढ़ने की guarantee नहीं है। Responsible repayment history positive हो सकती है, जबकि late payment या default negative असर डाल सकते हैं।
क्या Credit Card जरूरी है?
नहीं। Credit Card credit history बनाने का एक माध्यम हो सकता है, लेकिन केवल CIBIL Score के लिए Credit Card लेना आवश्यक नहीं है।
क्या CIBIL Score और Credit Score एक ही हैं?
CIBIL Score, TransUnion CIBIL द्वारा दिए जाने वाले credit score का नाम है। व्यापक अर्थ में credit score एक general concept है, और अलग credit information companies अपने scoring products दे सकती हैं।
निष्कर्ष
CIBIL Score को सिर्फ एक तीन अंकों की संख्या समझना अधूरा है। असल में यह आपकी credit history और repayment behaviour की एक summary है।
अच्छा credit profile बनाने का सबसे practical तरीका कोई shortcut नहीं है।
समय पर payment करें, credit का जरूरत के हिसाब से इस्तेमाल करें, unnecessary applications से बचें और अपनी credit report पर नजर रखें।
अगर report में कोई गलत जानकारी है, तो उसे नजरअंदाज न करें। CIBIL के official dispute process के जरिए correction के लिए request की जा सकती है और संबंधित credit institution से भी संपर्क किया जा सकता है।
सबसे महत्वपूर्ण बात यह है कि CIBIL Score को goal की बजाय responsible financial behaviour का परिणाम समझें।
जब आप अपने loans और Credit Cards को सही तरीके से manage करते हैं, तो मजबूत credit history बनना स्वाभाविक रूप से आसान हो जाता है।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। CIBIL Score किसी loan या Credit Card approval की guarantee नहीं देता। अलग lenders अपनी policies के अनुसार credit score के साथ income, existing liabilities, repayment capacity और अन्य factors का assessment कर सकते हैं। Credit report, scoring models और lender policies समय के साथ बदल सकती हैं, इसलिए महत्वपूर्ण निर्णय से पहले संबंधित official source और lender की current terms जरूर देखें।