
क्या आप अपना पैसा कुछ समय के लिए सुरक्षित तरीके से रखना चाहते हैं और उस पर ब्याज भी कमाना चाहते हैं? Fixed Deposit यानी FD इसके लिए एक लोकप्रिय विकल्प है। लेकिन FD सिर्फ पैसा जमा करने और ब्याज पाने तक सीमित नहीं है। इसकी अवधि, ब्याज भुगतान, समय से पहले पैसा निकालने के नियम, टैक्स और DICGC insurance जैसी कई जरूरी बातें हैं, जिन्हें समझना आपके लिए फायदेमंद रहेगा। इस article में इन्हीं सभी बातों को आसान भाषा में समझेंगे।
FD क्या है?
FD यानी Fixed Deposit, बैंक में पैसा जमा करने का एक तरीका है जिसमें आप एक निश्चित राशि को तय अवधि के लिए जमा करते हैं। इसके बदले बैंक अपनी लागू interest rate और deposit terms के अनुसार आपको ब्याज देता है।
मान लीजिए आपने ₹1,00,000 की FD 2 साल के लिए खोली। FD खोलते समय बैंक आपको applicable interest rate और maturity conditions बताता है। अवधि पूरी होने पर आपको principal के साथ लागू ब्याज मिल सकता है।
FD की खास बात यह है कि इसमें Mutual Fund या शेयरों की तरह रोज NAV या market price के अनुसार आपकी जमा राशि में उतार चढ़ाव नहीं होता।
हालांकि, FD को समझते समय केवल interest rate देखना पर्याप्त नहीं है। आपको tenure, premature withdrawal, tax, interest payout और deposit insurance जैसी बातें भी समझनी चाहिए।
Fixed Deposit कैसे काम करती है?
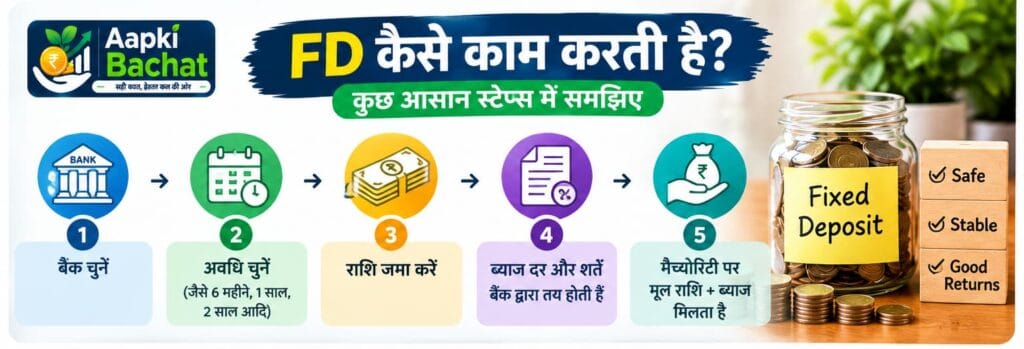
FD की प्रक्रिया को आसान तरीके से समझें:
Step 1: आप बैंक चुनते हैं।
Step 2: FD की अवधि चुनते हैं।
Step 3: तय राशि जमा करते हैं।
Step 4: बैंक आपको लागू interest rate और terms के अनुसार deposit स्वीकार करता है।
Step 5: maturity पर principal और लागू interest का भुगतान किया जाता है।
उदाहरण के लिए, अगर आपने ₹1,00,000 की FD की और उसके लिए 2 साल की tenure चुनी, तो maturity amount बैंक द्वारा लागू interest structure और compounding terms के अनुसार तय होगी।
इसलिए FD खोलने से पहले केवल “कितना प्रतिशत ब्याज मिल रहा है?” नहीं, बल्कि “कितने समय के लिए और किन शर्तों पर?” यह भी पूछना चाहिए।
FD में ब्याज कैसे मिलता है?
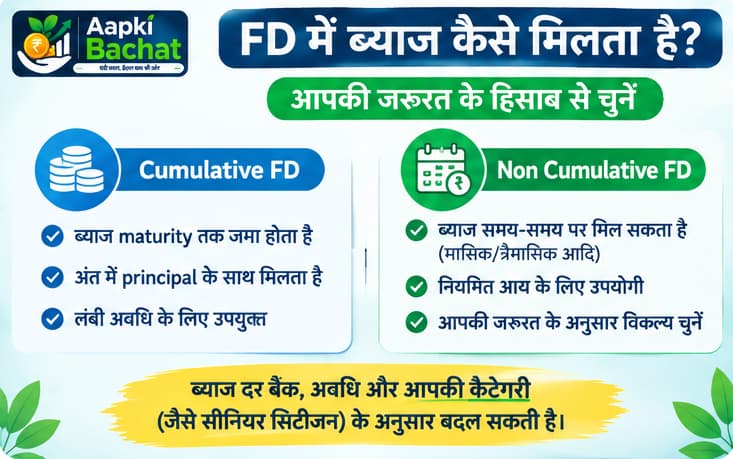
FD में interest calculation बैंक की scheme और payout option पर निर्भर कर सकती है। आम तौर पर आपको दो तरह के options देखने को मिल सकते हैं:
Cumulative FD
इसमें interest आम तौर पर maturity तक जमा होता रहता है और principal के साथ maturity पर payout हो सकता है।
Non Cumulative FD
इसमें interest को चुने गए payout cycle के अनुसार समय समय पर लिया जा सकता है, जैसे monthly, quarterly या अन्य available frequency।
कौन सा option चुनना है, यह आपकी जरूरत पर निर्भर करता है।
अगर आपको regular income चाहिए, तो periodic interest payout वाला option उपयोगी हो सकता है।
अगर आपको maturity पर बड़ा amount चाहिए और बीच में interest की जरूरत नहीं है, तो cumulative option पर विचार किया जा सकता है।
Bank की actual product terms हमेशा check करें।
FD की अवधि कितनी होती है?
FD की tenure बैंक और product के अनुसार अलग हो सकती है।
यह कुछ महीनों से लेकर कई वर्षों तक हो सकती है।
उदाहरण:
- 6 महीने
- 1 साल
- 2 साल
- 3 साल
- 5 साल
हर bank में सभी tenures उपलब्ध हों, यह जरूरी नहीं है।
इसलिए FD खोलने से पहले यह देखें कि आपकी जरूरत और cash flow के लिए कौन सी अवधि उचित है।
FD में पैसा कब मिलता है?
यह आपके चुने हुए payout option पर निर्भर करता है।
Cumulative FD
Interest और principal maturity पर प्राप्त हो सकते हैं।
Non Cumulative FD
Interest तय payout schedule के अनुसार मिलता रह सकता है और principal maturity पर मिल सकता है।
इसलिए FD खोलते समय bank से पूछें:
Interest कब मिलेगा?
Principal कब मिलेगा?
Maturity amount कितना होगा?
क्या FD का पैसा maturity से पहले निकाला जा सकता है?
कई term deposits में premature withdrawal की सुविधा होती है, लेकिन यह bank की applicable terms और deposit type पर निर्भर करती है।
RBI के current directions के अनुसार बैंकों को applicable premature withdrawal terms और penalty policy पहले से बतानी होती है। Premature withdrawal की स्थिति में interest उस अवधि और amount के लिए लागू rate के अनुसार calculate किया जा सकता है, न कि जरूरी तौर पर original contracted rate पर। बैंक अपनी policy के अनुसार penalty भी लगा सकता है। (rbi.org.in)
इसलिए FD खोलते समय यह जरूर देखें:
अगर मुझे 6 महीने बाद पैसे की जरूरत पड़ गई तो क्या होगा?
यही वजह है कि emergency fund और long term FD को एक ही financial purpose के लिए नहीं समझना चाहिए।
यहाँ देखें: Budget कैसे बनाएं? घर का Monthly Budget बनाने का आसान तरीका
क्या FD पर penalty लग सकती है?
हाँ, premature withdrawal पर bank की applicable penalty या interest adjustment हो सकता है।
RBI ने स्पष्ट किया है कि banks premature withdrawal पर अपनी board approved policy के अनुसार penal interest rate निर्धारित कर सकते हैं और applicable penalty की जानकारी depositor को पहले देनी चाहिए। (rbi.org.in)
इसलिए केवल FD का interest rate देखकर decision न लें।
क्या FD सुरक्षित होती है?
FD में market linked NAV नहीं होता, इसलिए share market या Mutual Fund जैसी daily price volatility नहीं होती।
लेकिन “FD पूरी तरह risk free है” कहना भी सही नहीं होगा।
सबसे पहले यह देखना जरूरी है कि deposit किस bank में है और उस पर applicable deposit insurance क्या है।
DICGC के अनुसार insured bank में savings, fixed और recurring जैसे eligible deposits का insurance होता है। वर्तमान में principal और accrued interest मिलाकर एक depositor को, एक bank में, same right and same capacity में अधिकतम ₹5 लाख तक cover मिलता है। (dicgc.org.in)
एक जरूरी बात यह है कि एक ही bank की अलग अलग branches में आपके eligible deposits को insurance calculation के लिए aggregate किया जाता है। अलग banks में deposits होने पर coverage अलग से apply हो सकती है, subject to applicable rules.
इसलिए बड़ी राशि के मामले में केवल “FD है, इसलिए पूरा पैसा insured है” मान लेना ठीक नहीं है।
₹5 लाख वाली DICGC insurance को आसान उदाहरण से समझें
मान लीजिए किसी insured bank में आपके:
Savings Account = ₹2,00,000
FD = ₹2,50,000
और applicable accrued interest मिलाकर total eligible amount ₹5 लाख के अंदर है, तो insurance framework के अनुसार eligible amount उस सीमा तक cover हो सकता है।
लेकिन अगर उसी bank में आपके different eligible deposit accounts का combined amount ₹8 लाख है, तो सिर्फ accounts अलग अलग होने से insurance limit अलग नहीं हो जाती। Same right and same capacity में amounts aggregate किए जाते हैं और current maximum insurance limit ₹5 लाख है। (dicgc.org.in)
इसलिए बड़ी रकम रखते समय DICGC rules समझना महत्वपूर्ण है।
FD पर कितना ब्याज मिलता है?
FD की interest rate bank, tenure, deposit type और customer category के अनुसार बदल सकती है।
कई banks senior citizens के लिए सामान्य deposits की तुलना में अलग interest rates offer कर सकते हैं, लेकिन actual rate हमेशा bank की current rate sheet से verify करनी चाहिए। RBI banks को deposit rates publish करने और applicable terms के अनुसार operate करने की व्यवस्था देता है। (rbi.org.in)
इसलिए article में किसी एक current FD rate को permanent number की तरह नहीं लिखना चाहिए।
FD का interest taxable होता है?
FD से मिलने वाला interest आपकी tax situation के अनुसार taxable income का हिस्सा हो सकता है।
इसलिए FD खोलने से पहले सिर्फ pre tax interest rate न देखें। आपकी actual post tax return अलग हो सकती है।
Senior citizens के लिए current income tax rules में eligible bank, post office और co operative bank deposits से interest पर Section 80TTB के तहत deduction की व्यवस्था है, specified conditions और limits के अधीन। Income Tax Department की current guidance में eligible senior citizens के लिए maximum ₹50,000 तक deduction का उल्लेख है। (incometax.gov.in)
Tax rules बदल सकते हैं, इसलिए actual tax decision लेते समय current Income Tax Department information देखें।
FD और Savings Account में क्या अंतर है?
दोनों bank deposits से जुड़े हो सकते हैं, लेकिन उनका उद्देश्य अलग होता है।
| आधार | Savings Account | FD |
|---|---|---|
| उद्देश्य | रोजमर्रा की banking और liquidity | तय अवधि के लिए deposit |
| पैसे की access | सामान्यतः आसान | maturity या applicable premature withdrawal rules |
| Interest structure | savings rate के अनुसार | चुनी गई FD के rate और tenure के अनुसार |
| अवधि | fixed tenure नहीं | तय tenure |
| उपयोग | daily expenses | planned saving/deposit |
इसलिए daily spending के लिए FD को savings account का substitute समझना practical नहीं है।
यहाँ देखें: Savings Account क्या है? Savings Account कैसे काम करता है, फायदे और जरूरी बातें
FD और RD में क्या अंतर है?
FD में आम तौर पर एक बड़ी राशि एक साथ जमा की जाती है।
RD यानी Recurring Deposit में आप नियमित अंतराल पर एक निश्चित राशि जमा करते हैं।
उदाहरण:
अगर आपके पास आज ₹1,00,000 हैं, तो FD आपके लिए suitable structure हो सकती है।
अगर आप हर महीने ₹5,000 बचाना चाहते हैं, तो RD जैसे recurring deposit product पर विचार किया जा सकता है।
Bank की applicable interest rates और terms दोनों के लिए अलग हो सकती हैं।
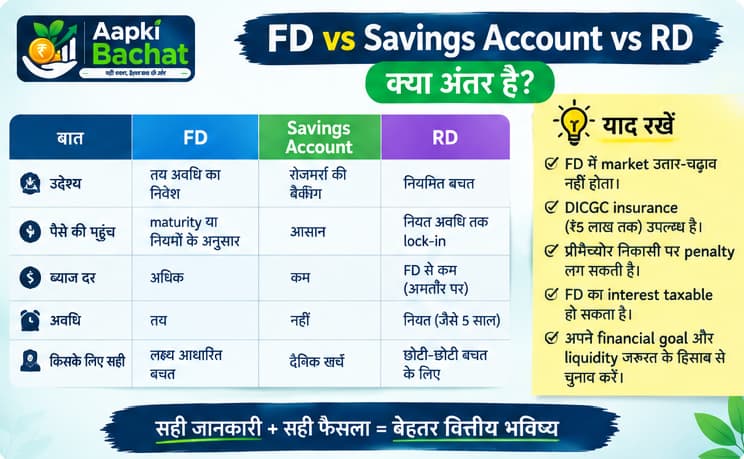
यहाँ देखें: RD क्या है? Recurring Deposit कैसे काम करती है, फायदे और नुकसान
FD और SIP में क्या अंतर है?
यह distinction बहुत जरूरी है।
FD एक bank deposit है।
SIP Mutual Fund में नियमित निवेश करने की methodology है।
FD में applicable deposit interest structure के अनुसार maturity planning की जा सकती है।
SIP में underlying Mutual Fund scheme के market performance के अनुसार value ऊपर नीचे हो सकती है और return guaranteed नहीं होता।
इसलिए दोनों का purpose, risk और return mechanism अलग है।
हमारा article पढ़ें: SIP और FD में क्या अंतर है?
FD के फायदे
1. आसान समझ
FD का basic structure काफी सरल है। आप amount और tenure चुनते हैं और bank की terms के अनुसार interest मिलता है।
2. Market volatility नहीं
FD की value stock market या Mutual Fund NAV की तरह daily market price से नहीं बदलती।
3. निश्चित tenure
आप पहले से तय कर सकते हैं कि पैसा कितने समय के लिए रखना है।
4. अलग अलग payout options
Bank के product के अनुसार cumulative या periodic interest payout options उपलब्ध हो सकते हैं।
5. Planning में मदद
अगर आपको किसी निश्चित future date के आसपास पैसे की जरूरत है, तो FD maturity planning के लिए useful हो सकती है।
FD के नुकसान
1. Inflation का असर
अगर FD का after tax return inflation से बहुत ज्यादा नहीं है, तो आपकी money की purchasing power पर असर पड़ सकता है।
2. Premature withdrawal cost
जरूरत पड़ने पर FD तोड़ने से penalty या lower applicable interest हो सकता है।
3. Tax impact
Interest taxable हो सकता है।
4. सभी deposits पर unlimited insurance नहीं
DICGC insurance की maximum limit वर्तमान में ₹5 लाख है और same bank तथा same capacity वाले eligible deposits को aggregation rules के अनुसार देखा जाता है।
5. Long term wealth creation के लिए हमेशा पर्याप्त नहीं
यदि आपका goal बहुत लंबी अवधि का है, तो केवल FD पर निर्भर रहने से आपकी growth जरूरत और inflation दोनों को ध्यान में रखते हुए पर्याप्त परिणाम मिले, यह जरूरी नहीं है।
FD चुनते समय किन बातों का ध्यान रखें?
FD खोलने से पहले यह checklist देखें:
Interest Rate
केवल headline rate न देखें। actual interest payout और compounding terms समझें।
Tenure
पैसे की जरूरत कब पड़ सकती है, उसके हिसाब से tenure चुनें।
Premature Withdrawal
FD maturity से पहले तोड़ने पर क्या होगा, पहले समझें।
Tax
अपनी applicable tax situation में post tax return देखें।
DICGC Coverage
Bank insured है या नहीं और आपके deposits पर applicable coverage क्या है, यह verify करें। DICGC insured banks की list अपनी website पर उपलब्ध कराता है। उसकी current list 12 August 2026 को updated दिख रही है। (dicgc.org.in)
Payout Option
आपको monthly income चाहिए या maturity पर amount, उसके अनुसार payout option चुनें।
Nomination
Bank की applicable nomination facility और process को समझें।
क्या पूरी बचत FD में रखनी चाहिए?
यह हर व्यक्ति के लिए सही नहीं होगा।
आपके पास:
Emergency Fund
Short Term Savings
Long Term Investments
इन तीनों के अलग purposes हो सकते हैं।
उदाहरण के लिए emergency fund को केवल high tenure FD में lock कर देना practical नहीं हो सकता, क्योंकि अचानक जरूरत आने पर premature withdrawal conditions लागू हो सकती हैं।
दूसरी तरफ long term goal के लिए केवल FD पर निर्भर रहने से returns और inflation के बीच का अंतर भी देखना जरूरी है।
इसलिए FD को आपकी overall financial plan का एक हिस्सा समझना ज्यादा उचित है, न कि हर financial goal का universal solution।
यहाँ देखें: हर महीने कितने पैसे बचाने चाहिए? Income के हिसाब से Saving का सही तरीका
FD Laddering क्या है?
अगर आपको एक बड़ी राशि एक ही FD में लगाने में liquidity की चिंता है, तो कुछ investors अपनी रकम को अलग अलग tenure की कई deposits में बांटने पर विचार करते हैं।
उदाहरण:
₹3,00,000 को एक ही FD में डालने के बजाय अलग अलग maturity dates वाली deposits में विभाजित किया जा सकता है।
इस approach को broadly FD laddering कहा जाता है।
इससे हर deposit एक ही समय पर mature नहीं होती और future liquidity planning कुछ हद तक आसान हो सकती है।
लेकिन actual strategy bank rates, tax और आपकी जरूरत के अनुसार तय करनी चाहिए।
क्या FD Emergency Fund के लिए सही है?
कुछ लोग emergency reserve का एक हिस्सा FD में रखते हैं, लेकिन liquidity और premature withdrawal terms को पहले समझना जरूरी है।
Emergency Fund का सबसे महत्वपूर्ण उद्देश्य है कि जरूरत पड़ने पर पैसा उपलब्ध हो।
इसलिए हमारी सलाह जैसी कोई fixed formula देने के बजाय, पहले यह देखें:
कितना पैसा तुरंत चाहिए?
कितना पैसा कुछ समय के लिए अलग रखा जा सकता है?
FD तोड़ने पर क्या conditions होंगी?
हमारे Emergency Fund article में हमने इसी topic को विस्तार से समझाया है: Emergency Fund क्या है और कितना पैसा रखना चाहिए?
FAQs
FD क्या है?
FD यानी Fixed Deposit बैंक में एक निश्चित राशि को तय अवधि के लिए जमा करने का तरीका है, जिस पर बैंक की लागू interest rate और terms के अनुसार ब्याज मिलता है।
क्या FD में return guaranteed होता है?
FD में applicable interest structure आम तौर पर deposit खोलते समय तय terms के अनुसार होता है, लेकिन exact payout bank की terms, tenure और chosen product पर निर्भर करता है।
क्या FD को maturity से पहले तोड़ सकते हैं?
कई deposits में premature withdrawal facility होती है, लेकिन applicable interest adjustment या penalty हो सकती है। Bank की terms पहले पढ़ें। (rbi.org.in)
FD पर DICGC insurance कितना है?
Eligible deposits पर वर्तमान DICGC insurance limit principal और interest मिलाकर प्रति depositor, एक bank में, same right and same capacity के आधार पर ₹5 लाख तक है।
क्या अलग अलग branches में FD करने से ₹5 लाख की insurance limit अलग हो जाती है?
सिर्फ branch अलग होने से insurance limit अलग नहीं हो जाती। Same bank और same right and same capacity में eligible deposits aggregate किए जाते हैं।
FD या SIP में कौन बेहतर है?
दोनों अलग financial products/methodologies हैं। FD bank deposit है, जबकि SIP Mutual Fund में नियमित निवेश का तरीका है। सही choice आपकी goal, liquidity जरूरत और risk preference पर निर्भर कर सकती है।
क्या FD का interest taxable है?
हाँ, FD interest आपकी tax situation के अनुसार taxable हो सकता है। लागू tax rules की current details Income Tax Department की official website से verify करें।
क्या senior citizens को FD पर ज्यादा interest मिलता है?
कई banks senior citizens के लिए सामान्य deposits से अलग interest rates offer कर सकते हैं, लेकिन exact rate bank-specific है। Current bank rate sheet देखना जरूरी है।
निष्कर्ष
FD एक simple और widely used bank deposit product है, लेकिन इसे सिर्फ “safe investment” कहकर समझना अधूरा होगा।
FD चुनते समय interest rate, tenure, premature withdrawal, tax, payout option और DICGC insurance जैसी बातों को देखना चाहिए।
अगर आपको किसी निश्चित अवधि के लिए money park करना है और market-linked fluctuation नहीं चाहिए, तो FD उपयोगी हो सकती है। लेकिन emergency money, short-term savings और long-term investments के goals अलग हो सकते हैं।
इसलिए सबसे अच्छा सवाल यह नहीं है कि “FD अच्छी है या नहीं?”
बल्कि यह है:
“मेरे इस पैसे का उद्देश्य क्या है और मुझे इसकी जरूरत कब पड़ेगी?”
इसी सवाल से आपको तय करने में मदद मिलेगी कि FD आपके financial plan में कितनी जगह रखती है।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। इसमें किसी specific bank की FD या financial product को खरीदने की सलाह नहीं दी गई है। FD की interest rates, tenure, premature withdrawal conditions, tax treatment और अन्य terms bank तथा समय के अनुसार बदल सकती हैं। निवेश या deposit decision लेने से पहले संबंधित bank की current terms, DICGC coverage और लागू tax rules की पुष्टि करें।