
Personal Loan क्या है?
Personal Loan एक प्रकार का loan है जिसमें बैंक या अन्य eligible lender आपको एक निश्चित राशि उधार देता है और आपको उसे तय अवधि में ब्याज के साथ वापस करना होता है।
Personal Loan आम तौर पर unsecured loan होता है, यानी इसके लिए home loan की तरह कोई specific property collateral के रूप में देना जरूरी नहीं होता। हालांकि lender eligibility, income, credit history और दूसरे factors देखकर loan approve करता है। CIBIL के अनुसार Personal Loan की approval में credit score/report, income, employment status और repayment history जैसे factors महत्वपूर्ण हो सकते हैं। (CIBIL)
Personal Loan का इस्तेमाल कई तरह के personal expenses के लिए किया जा सकता है, जैसे:
- जरूरी medical expense
- education-related expense
- घर की जरूरी repair
- शादी या अन्य बड़ा planned expense
- पुराने महंगे debt को consolidate करना, अगर इसकी कुल लागत वास्तव में कम हो
- अन्य व्यक्तिगत जरूरतें
लेकिन इसका मतलब यह नहीं कि हर जरूरत के लिए Personal Loan लेना सही है।
Personal Loan कैसे काम करता है?
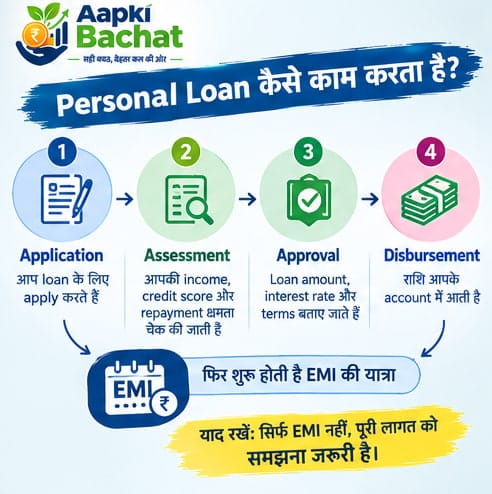
मान लीजिए आपको ₹2,00,000 की जरूरत है।
आप किसी lender के पास Personal Loan के लिए apply करते हैं।
Lender आपकी:
- income
- employment
- existing loans
- credit history
- repayment capacity
- credit score
जैसी जानकारी देखकर application का assessment कर सकता है।
Loan approve होने पर आपको loan amount, interest rate, tenure और applicable fees की जानकारी दी जाती है। इसके बाद आपको तय अवधि तक EMI के जरिए repayment करना होता है।
Loan लेने से पहले सिर्फ यह न देखें कि:
“मेरी EMI कितनी बनेगी?”
इसके साथ यह भी देखें:
“पूरे loan के दौरान मुझे कुल कितना पैसा वापस करना पड़ेगा?”
यही calculation loan की वास्तविक लागत समझने में मदद करती है।
Personal Loan में EMI क्या होती है?
EMI यानी Equated Monthly Instalment, वह नियमित payment है जो borrower loan की repayment के दौरान करता है।
EMI में आम तौर पर दो हिस्से शामिल होते हैं:
Principal + Interest
Loan की शुरुआत में EMI का बड़ा हिस्सा interest की ओर जा सकता है, जबकि समय के साथ principal का हिस्सा बढ़ सकता है। वास्तविक allocation loan की interest calculation और repayment schedule पर निर्भर करता है।
उदाहरण के लिए, आपने ₹2 लाख का loan लिया है। अगर tenure 2 साल है, तो आपको हर महीने एक निर्धारित EMI का भुगतान करना होगा।
Exact EMI जानने के लिए loan amount, interest rate और tenure तीनों की जरूरत होती है।
Interest Rate क्या होती है?
Interest rate वह दर है जिसके आधार पर lender आपके loan पर interest charge करता है।
Personal Loan में interest rate lender, borrower profile, loan amount, tenure और अन्य factors के अनुसार बदल सकती है।
इसलिए किसी दूसरे व्यक्ति की loan rate देखकर यह मान लेना सही नहीं है कि आपको भी वही rate मिलेगी।
CIBIL के अनुसार credit score lenders के loan evaluation में महत्वपूर्ण भूमिका निभाता है और बेहतर credit profile loan approval तथा terms के लिए मददगार हो सकती है, हालांकि अंतिम lending decision lender का होता है। (CIBIL)
यहाँ देखें: Savings Account क्या है? Savings Account कैसे काम करता है, फायदे और जरूरी बातें
Fixed और Floating Interest Rate में क्या अंतर है?
कुछ loan products में interest rate fixed हो सकती है, जबकि कुछ में floating structure हो सकता है।
Fixed Rate:
Rate loan terms के अनुसार तय रहती है, subject to applicable conditions.
Floating Rate:
Rate benchmark या applicable reset mechanism के अनुसार बदल सकती है।
Personal Loan लेते समय अपने sanction letter और Key Facts Statement में यह जरूर देखें कि interest type क्या है।
RBI की guidance के अनुसार floating-rate EMI based personal loans में borrowers को interest reset के प्रभाव के बारे में जानकारी दी जानी चाहिए। कुछ regulated lenders को applicable policy के अनुसार fixed rate में switch करने जैसे विकल्प भी उपलब्ध कराने होते हैं। (Reserve Bank of India)
Loan Tenure क्या होती है?
Loan Tenure वह अवधि है जिसके दौरान आपको loan repay करना होता है।
मान लीजिए:
Loan Amount = ₹2,00,000
आपने:
Tenure = 2 साल
चुना।
तो loan repayment 24 monthly instalments में हो सकती है, applicable terms के अनुसार।
लेकिन ध्यान रखें:
लंबी tenure = अक्सर छोटी EMI
और
लंबी tenure = कुल interest ज्यादा होने की संभावना
इसलिए केवल छोटी EMI देखकर loan चुनना सही approach नहीं है।
छोटी EMI का मतलब सस्ता Loan नहीं है
यह एक बहुत common mistake है।
मान लीजिए:
Option A
EMI = ₹10,000
Tenure = 12 महीने
Option B
EMI = ₹6,000
Tenure = 24 महीने
पहली नजर में Option B आसान लग सकता है क्योंकि monthly burden कम है।
लेकिन अगर total repayment और interest देखें, तो Option B की कुल cost अधिक हो सकती है।
इसलिए loan compare करते समय हमेशा:
Monthly EMI + Total Interest + Fees + Total Repayment
को साथ में देखें।
Processing Fee क्या होती है?
Processing Fee lender द्वारा loan application/process से जुड़ी charge हो सकती है।
यह lender और product के अनुसार अलग हो सकती है।
इसके अलावा कुछ loans में अन्य charges भी हो सकते हैं।
RBI की fair lending guidance में lenders को processing fees, prepayment charges, delayed payment penalties और अन्य relevant charges को transparently disclose करने की बात कही गई है। (Reserve Bank of India)
इसलिए loan offer को accept करने से पहले सिर्फ interest rate न देखें।
Loan की वास्तविक लागत में क्या क्या शामिल हो सकता है?
आपको देखना चाहिए:
- Interest
- Processing Fee
- GST या applicable taxes
- Prepayment/foreclosure charges, यदि लागू हों
- Late payment charges
- Documentation या अन्य disclosed charges
- Insurance या optional add-ons, यदि कोई हों
Digital lending में RBI ने Key Facts Statement यानी KFS के जरिए loan की महत्वपूर्ण जानकारी और all-in cost को स्पष्ट रूप से disclose करने का framework रखा है। (Reserve Bank of India)
Key Facts Statement यानी KFS क्या है?
KFS एक standardized document है जिसमें loan से जुड़ी महत्वपूर्ण जानकारी आसान format में दी जाती है।
RBI के framework के अनुसार applicable retail and MSME loans में KFS के जरिए loan agreement से पहले key information और loan की all-in cost को समझने में मदद दी जाती है। (Reserve Bank of India)
इसलिए loan लेने से पहले KFS जरूर पढ़ें।
इसमें broadly आपको loan amount, tenure, interest details, fees और applicable charges जैसी जानकारी मिल सकती है।
KFS को पढ़े बिना केवल “आज ही loan मिलेगा” जैसी offer देखकर loan accept न करें।
Personal Loan लेने के लिए Credit Score क्यों महत्वपूर्ण है?
Personal Loan unsecured होने के कारण lender के लिए repayment risk महत्वपूर्ण होता है।
CIBIL के अनुसार loan approval में CIBIL Score and Report महत्वपूर्ण factors में शामिल हैं। इसके साथ income, employment status और existing repayment behaviour भी देखा जा सकता है।
CIBIL Score 300 से 900 के बीच three-digit credit score है। Payment history, credit utilization, credit history की age और enquiries जैसे factors credit profile को प्रभावित करते हैं।
लेकिन एक अच्छा credit score होने का अर्थ यह नहीं कि loan approval guaranteed है।
Final decision lender का होता है।
Personal Loan के लिए Credit Score कितना होना चाहिए?
इस सवाल का एक universal number नहीं है।
हर lender की अपनी underwriting policy हो सकती है।
कई लोग 750 या उससे ऊपर के score को अच्छा मानकर चलते हैं, लेकिन इसे guaranteed approval threshold नहीं समझना चाहिए।
CIBIL के अनुसार score जितना higher होता है, loan approval की संभावना generally बेहतर हो सकती है, लेकिन lender अन्य factors भी देखता है।
इसलिए:
Good Credit Score ≠ Guaranteed Loan
Loan Application करने पर CIBIL Score पर क्या असर पड़ता है?
जब lender आपकी credit report access करता है, तो enquiry record हो सकती है।
CIBIL के अनुसार नया credit apply करने पर lender द्वारा की गई enquiry का score पर marginal प्रभाव हो सकता है, जबकि कम समय में बार बार credit applications करने से negative impact पड़ सकता है।
इसलिए सिर्फ अलग अलग banks में बिना जरूरत कई applications डालते रहने से बचें।
पहले eligibility और loan terms compare करें, फिर suitable lender को application दें।
Personal Loan के फायदे
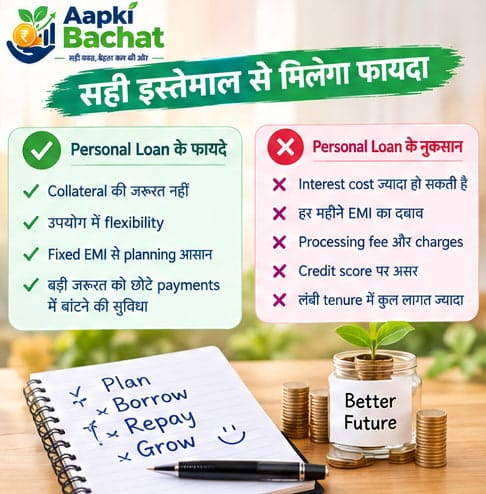
1. Collateral की जरूरत नहीं हो सकती: क्योंकि Personal Loan आम तौर पर unsecured होता है, इसलिए specific asset collateral के रूप में देना जरूरी नहीं होता।
2. उपयोग में flexibility: Personal Loan में सामान्यतः end-use monitoring secured loans की तुलना में कम हो सकती है, lender की terms के अनुसार।
3. Fixed EMI से planning आसान हो सकती है: अगर loan terms fixed repayment schedule देते हैं, तो monthly budget बनाना अपेक्षाकृत आसान हो सकता है।
4. बड़ी जरूरत को छोटे payments में spread किया जा सकता है: एक साथ पूरी राशि जुटाने के बजाय repayment अवधि में payments किए जा सकते हैं।
लेकिन इसका मतलब यह नहीं कि loan लेना हमेशा financially बेहतर है।
Personal Loan के नुकसान
1. Interest Cost: Loan amount से ज्यादा पैसा वापस करना पड़ सकता है।
2. EMI का monthly pressure: हर महीने fixed EMI आने से budget पर दबाव पड़ सकता है।
3. Fees और charges: Processing fee, delayed payment charges और applicable foreclosure या अन्य fees कुल cost बढ़ा सकती हैं।
4. Credit Profile पर असर: Missed payments और defaults credit history को नुकसान पहुंचा सकते हैं। CIBIL payment history को महत्वपूर्ण factor मानता है।
5. Long tenure महंगा पड़ सकता है: कम EMI के बदले आपको लंबे समय तक interest देना पड़ सकता है।
Personal Loan कब लेना उचित हो सकता है?
Loan लेने का फैसला परिस्थिति पर निर्भर करता है।
कुछ situations में loan समझ में आ सकता है:
- जरूरी medical expense
- आवश्यक home repair
- ऐसा खर्च जिसे टालना मुश्किल हो
- existing expensive debt को lower-cost structure में consolidate करना, यदि total cost कम हो
- ऐसी जरूरत जिसके लिए repayment capacity स्पष्ट हो
लेकिन holiday, luxury shopping या सिर्फ lifestyle upgrade के लिए high-cost Personal Loan लेना सोच समझकर करना चाहिए।
Personal Loan कब नहीं लेना चाहिए?
अगर आपको केवल इसलिए loan लेना पड़ रहा है क्योंकि हर महीने income खर्चों से कम पड़ रही है, तो पहले budget को देखना जरूरी है।
इसी तरह:
- रोजमर्रा के खर्च
- unnecessary shopping
- credit card bill को बार बार दूसरे loan से भरना
- speculative investment
- बिना repayment plan के बड़ी purchase
के लिए Personal Loan लेना financial pressure बढ़ा सकता है।
अगर loan लेने के बाद आपकी monthly income का बड़ा हिस्सा EMI में चला जाता है, तो भविष्य के expenses और emergencies manage करना मुश्किल हो सकता है।
Personal Loan और Credit Card में क्या अंतर है?
| आधार | Personal Loan | Credit Card |
|---|---|---|
| Credit Type | आमतौर पर fixed loan | Revolving credit facility |
| Repayment | तय EMI | Statement के अनुसार payment |
| Interest | Loan terms के अनुसार | Outstanding carry करने पर लागू हो सकता है |
| Use | बड़ी planned जरूरतों के लिए | Transactions और short-term credit |
| Tenure | निर्धारित | Fixed loan tenure नहीं |
| Credit Limit | Loan amount | Card की available limit |
अगर बड़ी रकम चाहिए और repayment period पहले से तय करना है, तो Personal Loan और Credit Card दोनों की total cost compare करें।
किसी loan को सिर्फ lower EMI देखकर चुनना ठीक नहीं है।
यहाँ देखें: Credit Card क्या है? Credit Card कैसे काम करता है, फायदे, नुकसान और सही इस्तेमाल
Personal Loan और Gold Loan में क्या अंतर है?
Personal Loan में आम तौर पर specific collateral नहीं होता।
Gold Loan में gold jewellery या eligible gold assets को security के रूप में pledge किया जाता है।
इसलिए दोनों की:
- interest rate
- processing fee
- collateral requirement
- repayment conditions
- default consequences
अलग हो सकती हैं।
जरूरत के अनुसार दोनों की total cost compare करना जरूरी है।
Prepayment और Foreclosure क्या है?
Prepayment का मतलब loan tenure खत्म होने से पहले loan का कुछ या पूरा outstanding amount repay करना हो सकता है।
Foreclosure या full pre-closure में remaining loan को पूरी तरह बंद किया जाता है।
लेकिन applicable charges lender, loan type और interest structure पर निर्भर कर सकते हैं।
RBI की current framework में कुछ floating-rate EMI based personal loans के लिए borrowers को part or full prepayment का option दिए जाने और applicable charges की transparent disclosure की व्यवस्था है, subject to applicable instructions.
इसलिए loan agreement और KFS में prepayment rules पहले पढ़ें।
Personal Loan लेने से पहले 10 चीजें जरूर check करें
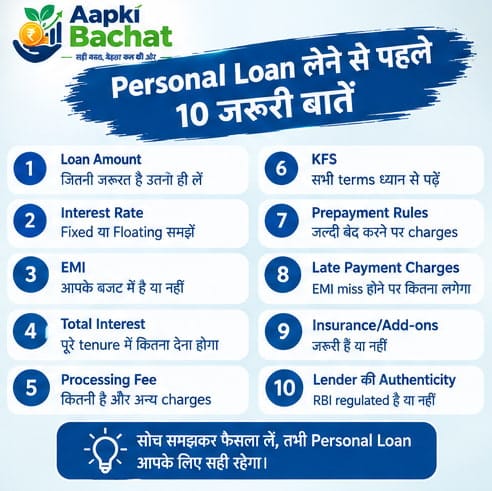
1. Loan Amount: जितनी जरूरत है, उससे बहुत ज्यादा loan न लें।
2. Interest Rate: Rate fixed है या floating, यह समझें।
3. EMI: Monthly payment आपकी income के हिसाब से manageable है या नहीं।
4. Total Interest: पूरे tenure में कितना interest देना होगा।
5. Processing Fee: Loan amount का कितना हिस्सा fees में जा रहा है।
6. KFS: All-in cost और major terms को समझें।
7. Prepayment Rules: जल्दी loan बंद करने पर क्या charges लागू होंगे।
8. Late Payment Charges: EMI miss होने पर क्या cost होगी।
9. Insurance/Add-ons: Optional products या add-on services वास्तव में जरूरी हैं या नहीं।
10. Lender की authenticity: खासकर digital loan लेते समय lender की identity और regulatory association verify करें।
Digital Personal Loan लेते समय सावधानी
आज कई loan applications और websites instant loan का दावा करती हैं।
लेकिन हर digital lending app खुद lender नहीं होता।
RBI ने digital lending ecosystem में regulated entities और their Lending Service Providers से संबंधित disclosure और borrower protection requirements रखी हैं। Digital loans में KFS, APR और अन्य key information के disclosure की भी व्यवस्था है। (System Health)
इसलिए किसी app से loan लेने से पहले:
कौन lender है?
क्या वह RBI regulated entity से जुड़ा है?
KFS कहाँ है?
APR और total cost क्या है?
कौन कौन से charges लगेंगे?
इन सवालों का जवाब लें।
अगर कोई unknown app बहुत जल्दी loan देने का दावा करे लेकिन पहले payment, suspicious permissions या अस्पष्ट charges मांगे, तो सावधान रहें।
Personal Loan की EMI Budget में कैसे शामिल करें?
मान लीजिए आपकी monthly take-home income ₹60,000 है।
आपके current essential expenses:
₹30,000
Existing EMI:
₹5,000
अब अगर नया Personal Loan लेने के बाद EMI:
₹12,000
हो जाती है, तो आपकी fixed financial commitments बढ़ जाएंगी।
इस स्थिति में loan लेने से पहले यह देखना जरूरी है कि बाकी जरूरी expenses, savings और emergency fund के लिए पर्याप्त पैसा बचेगा या नहीं।
यही वजह है कि:
Loan Eligibility ≠ Loan Affordability
Bank आपको जितना loan देने के लिए तैयार है, जरूरी नहीं कि उतना loan आपके budget के लिए सही भी हो।
यहाँ देखें: हर महीने कितने पैसे बचाने चाहिए? Income के हिसाब से Saving का सही तरीका
EMI को कम करने के लिए tenure बढ़ाना सही है?
यह situation पर निर्भर करता है।
Tenure बढ़ाने से monthly EMI कम हो सकती है, लेकिन loan ज्यादा समय तक चलता है।
इसका परिणाम अक्सर कुल interest cost बढ़ने के रूप में सामने आ सकता है।
इसलिए loan चुनते समय:
कम EMI और कम total cost
दोनों को साथ देखें।
अगर EMI समय पर नहीं दे पाए तो क्या होगा?
EMI miss होने से late charges लागू हो सकते हैं और repayment history प्रभावित हो सकती है।
CIBIL के अनुसार late payments, missed payments और delinquencies credit score पर negative impact डाल सकते हैं।
अगर आपको लगता है कि payment करना मुश्किल होगा, तो समस्या को छिपाने के बजाय lender से available options के बारे में जल्दी बात करना बेहतर हो सकता है।
Personal Loan लेते समय Debt Trap से कैसे बचें?
सबसे पहले यह समझें कि loan आपकी समस्या को solve कर रहा है या सिर्फ postpone।
उदाहरण:
हर महीने खर्च income से ₹10,000 अधिक हो रहे हैं और आप उस gap को भरने के लिए Personal Loan लेते हैं।
कुछ महीनों बाद loan की EMI भी जुड़ जाएगी।
अब आपकी monthly problem और बड़ी हो सकती है।
इसे debt cycle कहा जा सकता है।
इसलिए recurring expenses के लिए loan लेने के बजाय पहले:
Income बढ़ाने + खर्च कम करने + budget सुधारने
पर ध्यान देना अधिक useful हो सकता है।
हमारे article Budget कैसे बनाएं? में monthly income और expenses manage करने का practical तरीका समझाया गया है।
Personal Loan लेने से पहले एक Simple Checklist
Loan accept करने से पहले खुद से ये सवाल पूछें:
मुझे loan की वास्तव में जरूरत है?
क्या यह खर्च टाला जा सकता है?
मेरी monthly EMI कितनी होगी?
Total repayment कितना होगा?
क्या मेरी income EMI के साथ बाकी जरूरी expenses संभाल सकती है?
क्या मेरे पास emergency fund है?
KFS पढ़ लिया है?
सभी charges समझ लिए हैं?
Prepayment rules पता हैं?
क्या मैंने दूसरे lenders की total cost compare की है?
अगर इन सवालों के जवाब स्पष्ट नहीं हैं, तो loan application को थोड़ी देर रोकना बेहतर हो सकता है।
FAQs
Personal Loan क्या है?
Personal Loan आम तौर पर unsecured loan होता है, जिसमें lender borrower को एक निश्चित राशि देता है और borrower उसे तय अवधि में interest के साथ repay करता है।
Personal Loan लेने के लिए CIBIL Score जरूरी है?
Lenders credit score और report को loan assessment में देख सकते हैं, लेकिन approval केवल score पर निर्भर नहीं होता। Income, employment, existing obligations और repayment history भी महत्वपूर्ण हो सकते हैं।
Personal Loan की EMI कैसे तय होती है?
EMI मुख्य रूप से loan amount, interest rate और tenure पर निर्भर करती है। Longer tenure से EMI कम हो सकती है, लेकिन total interest अधिक हो सकता है।
Processing Fee क्या होती है?
Processing fee loan application और processing से जुड़ी lender की charge हो सकती है। Exact amount lender और product के अनुसार अलग होता है।
KFS क्या है?
Key Facts Statement एक standardized document है जिसमें applicable loan की महत्वपूर्ण जानकारी और cost-related details दी जाती हैं, ताकि borrower loan लेने से पहले तुलना और informed decision कर सके।
क्या Personal Loan को समय से पहले चुकाया जा सकता है?
Applicable loan type और lender terms के अनुसार part-prepayment या full prepayment की सुविधा हो सकती है। Charges भी लागू हो सकते हैं, इसलिए KFS और loan agreement देखें।
क्या Personal Loan से CIBIL Score बढ़ सकता है?
अगर loan responsibly manage किया जाए और EMIs समय पर चुकाई जाएं, तो positive repayment history बन सकती है। CIBIL के अनुसार payment history credit profile का महत्वपूर्ण factor है।
क्या कई banks में Personal Loan के लिए एक साथ apply करना चाहिए?
बिना जरूरत कई loan applications करने से बचना बेहतर है। CIBIL के अनुसार short period में multiple credit enquiries credit score पर negative impact डाल सकती हैं।
क्या Personal Loan से Credit Card bill भरना सही है?
यह तभी consider किया जाना चाहिए जब पूरा cost comparison करने पर debt को structured lower-cost repayment में बदलना वास्तव में beneficial हो। केवल एक debt को दूसरे debt से लगातार आगे बढ़ाना debt cycle बढ़ा सकता है।
क्या Personal Loan हर जरूरत के लिए लेना चाहिए?
नहीं। Loan तभी लेना बेहतर है जब जरूरत वास्तविक हो, repayment plan स्पष्ट हो और EMI आपके budget में comfortably fit होती हो।
निष्कर्ष
Personal Loan अचानक या बड़ी financial जरूरत को पूरा करने में मदद कर सकता है, लेकिन यह मुफ्त पैसा नहीं है। आपको borrowed amount के साथ interest और applicable charges भी वापस करने होते हैं।
Loan लेने से पहले सिर्फ “मुझे कितनी EMI देनी होगी?” यह न देखें। इसके साथ कुल repayment, interest, processing fee, KFS, prepayment rules और late payment charges को भी समझें।
सबसे महत्वपूर्ण बात है अपनी repayment capacity को ईमानदारी से देखना।
Loan Eligibility आपकी maximum borrowing capacity दिखा सकती है, लेकिन Loan Affordability यह बताती है कि आपकी financial life वास्तव में कितना loan comfortably संभाल सकती है।
इसलिए Personal Loan लेने से पहले budget देखें, emergency fund को ध्यान में रखें और multiple lenders की total cost compare करें।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। इसमें किसी specific bank, NBFC, loan app या Personal Loan product को लेने की सलाह नहीं दी गई है। Interest rates, fees, eligibility, prepayment conditions और दूसरे loan terms lender तथा समय के अनुसार बदल सकते हैं। Loan लेने से पहले संबंधित lender का current Key Facts Statement, loan agreement और सभी applicable charges ध्यान से पढ़ें। अपनी repayment capacity और financial situation के अनुसार ही निर्णय लें।