
Home Loan क्या है?
Home Loan वह रकम है जो बैंक या eligible financial institution घर खरीदने, बनाने या कुछ अन्य housing-related purposes के लिए उधार देता है।
यह सामान्यतः एक secured loan होता है, जिसमें financed property lender के लिए security के रूप में रहती है। Loan की पूरी repayment और applicable obligations पूरी होने तक lender के पास property से संबंधित security interest हो सकता है। CIBIL भी Home Loan को secured loan बताता है और कहता है कि property lender के लिए security के रूप में mortgage की जाती है। (CIBIL)
Home Loan का इस्तेमाल अलग-अलग housing needs के लिए हो सकता है, जैसे:
- तैयार घर या flat खरीदना
- नया घर बनाने के लिए finance
- कुछ मामलों में home improvement या extension
- eligible housing-related purposes
हर lender के products और eligibility अलग हो सकती है, इसलिए loan लेने से पहले specific product की terms जरूर पढ़ें।
होम लोन कैसे काम करता है?
मान लीजिए आपको ₹50 लाख का घर खरीदना है।
आपके पास ₹10 लाख की अपनी रकम है और बाकी amount के लिए Home Loan की जरूरत है।
ऐसी स्थिति में आपको:
Property Price + अपनी contribution + Loan Amount + बाकी purchase costs
को एक साथ देखना होगा।
Loan application के बाद lender आपकी income, employment या business profile, existing liabilities, credit history और property से संबंधित documents आदि का assessment कर सकता है। CIBIL के अनुसार lenders Home Loan application में CIBIL Score और Report, income, employment status और property से जुड़े factors देखते हैं।
Approval मिलने के बाद loan agreement और applicable documents के अनुसार amount disburse किया जाता है। Construction या under-construction property के मामलों में disbursement construction stage के अनुसार हो सकता है, lender और project terms पर निर्भर करता है।
Home Loan लेने के लिए Down Payment क्या होता है?
Down Payment वह रकम है जो property खरीदते समय आप अपनी तरफ से लगाते हैं।
उदाहरण:
मान लीजिए property की कीमत:
₹50,00,000
और आपने अपनी तरफ से:
₹10,00,000
लगाए।
तो बाकी amount loan से finance किया जा सकता है, subject to lender की eligibility और financing limits।
लेकिन यहाँ एक जरूरी बात है। Home खरीदते समय सिर्फ down payment के लिए पैसे रखना पर्याप्त नहीं है।
इसके अलावा:
- Stamp duty
- Registration
- Legal/documentation expenses
- Processing fee
- Property-related taxes या applicable charges
- Interior या shifting expenses
जैसी लागतें भी हो सकती हैं।
इसलिए अपना पूरा budget बनाते समय property price + loan + transaction costs तीनों देखें।
यहाँ देखें: Budget कैसे बनाएं? घर का Monthly Budget बनाने का आसान तरीका
क्या बैंक पूरी property की कीमत का लोन देता है?
जरूरी नहीं।
Lender अपनी policy, property value, borrower profile और applicable regulatory norms के अनुसार loan amount तय करता है। CIBIL की Home Loan information के अनुसार lenders सामान्यतः property value के एक हिस्से तक finance offer करते हैं, लेकिन exact amount lender से lender अलग हो सकता है।
इसलिए property पसंद आने के बाद सबसे पहले यह मान लेना कि बैंक पूरी कीमत finance कर देगा, सही approach नहीं है।
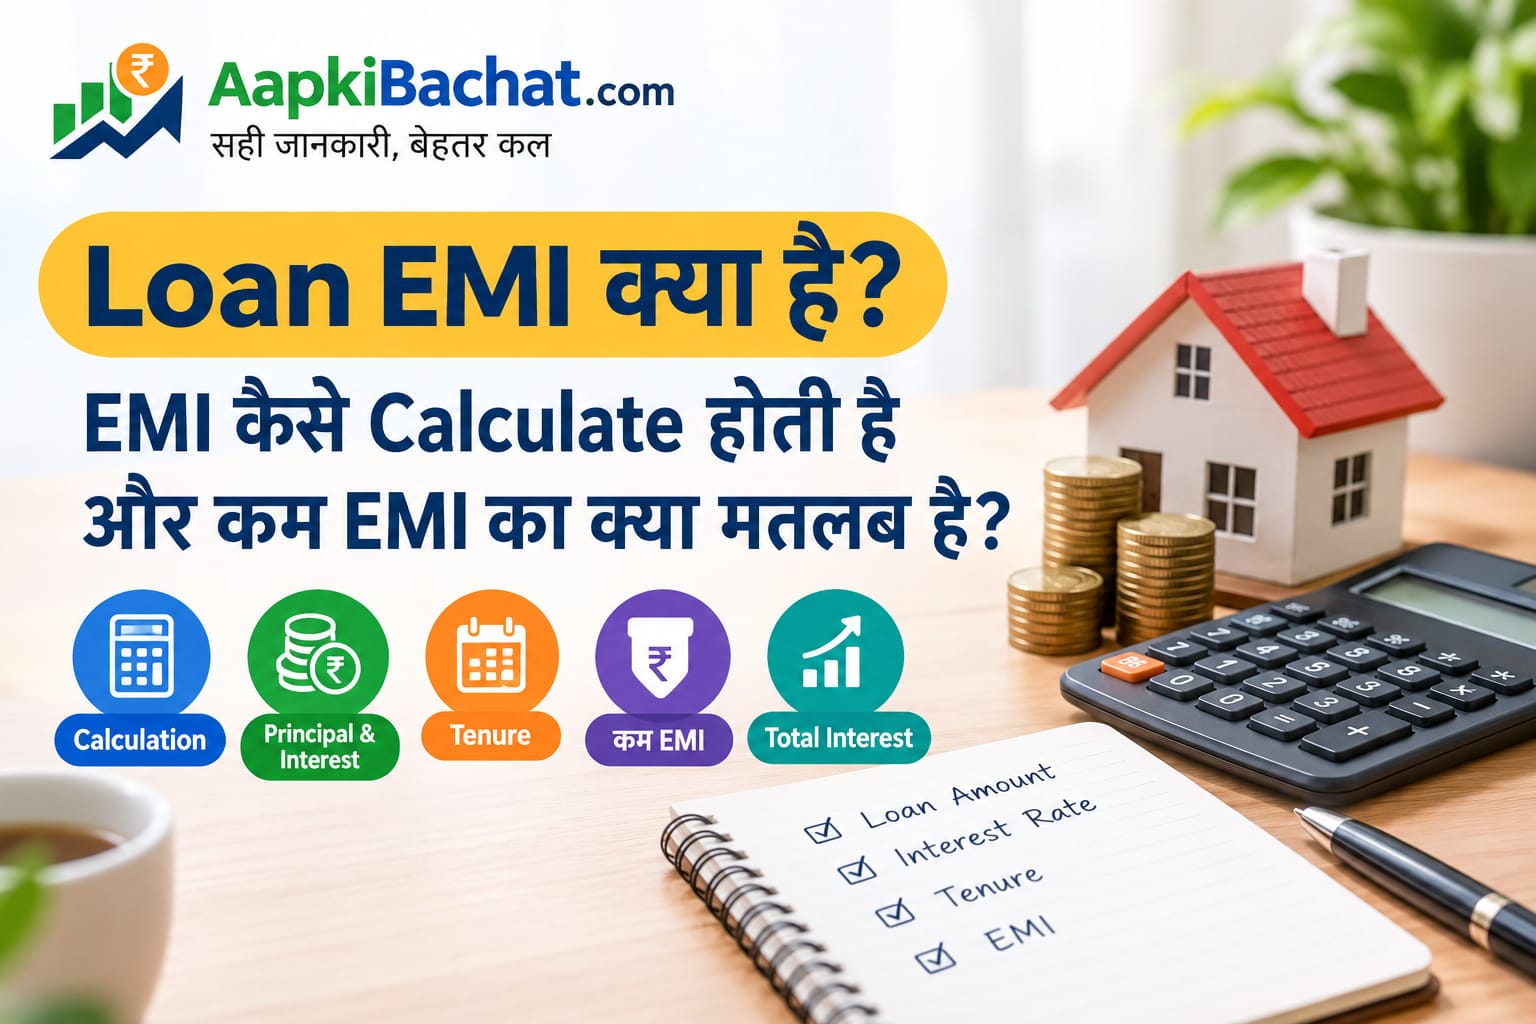
Home Loan की EMI क्या होती है?
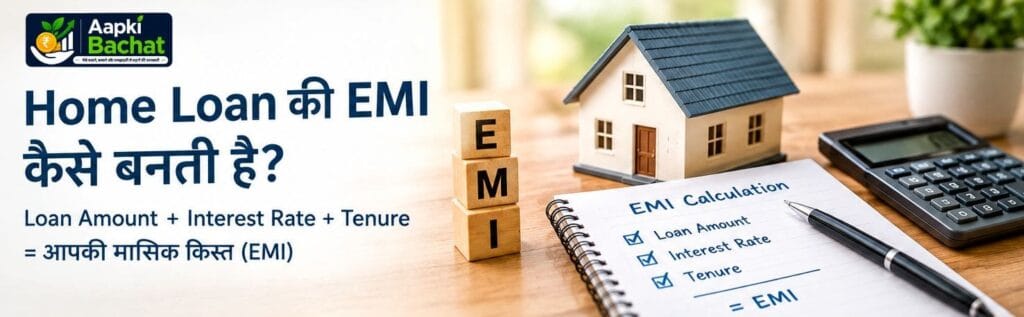
EMI यानी Equated Monthly Instalment, वह नियमित payment है जो borrower loan repay करने के लिए करता है।
EMI में मुख्यतः:
Principal + Interest
शामिल होते हैं।
मान लीजिए आपने ₹40 लाख का Home Loan लिया।
अब आपकी EMI loan amount, interest rate और tenure के आधार पर तय होगी।
यहाँ एक बात समझना बहुत जरूरी है:
कम EMI हमेशा सस्ता Home Loan नहीं होती।
अगर आप tenure बहुत लंबा कर देते हैं, तो monthly EMI कम हो सकती है, लेकिन loan ज्यादा समय तक चलने के कारण कुल interest काफी बढ़ सकता है।
इसलिए Home Loan compare करते समय सिर्फ EMI नहीं, बल्कि total repayment भी देखें।
Home Loan की EMI कैसे तय होती है?
EMI मुख्य रूप से तीन चीजों पर निर्भर करती है:
Loan Amount
Interest Rate
Loan Tenure
उदाहरण के लिए:
अगर दो लोगों ने समान ₹40 लाख का loan लिया है, लेकिन एक ने 15 साल और दूसरे ने 25 साल की tenure चुनी है, तो उनकी EMI और कुल interest cost अलग होगी।
आमतौर पर लंबी tenure monthly burden कम कर सकती है, लेकिन total interest cost बढ़ा सकती है।
इसीलिए loan tenure चुनते समय अपनी monthly cash flow और long-term cost दोनों को देखना चाहिए।
Home Loan में Interest Rate क्या होती है?
Interest rate वह दर है जिस पर lender आपके outstanding loan पर interest charge करता है।
Home Loan में rate lender, borrower profile, loan type, benchmark और applicable spread जैसे factors के अनुसार बदल सकती है।
आपको offer मिलने पर यह देखना चाहिए:
Interest Rate कितनी है?
Fixed है या Floating?
Rate किस benchmark या reset mechanism से जुड़ी है?
Rate बदलने पर EMI या tenure पर क्या असर होगा?
CIBIL के अनुसार Home Loans में floating interest rate आम है, जबकि loan products में fixed और floating दोनों structures हो सकते हैं।
Fixed Rate और Floating Rate Home Loan में क्या अंतर है?
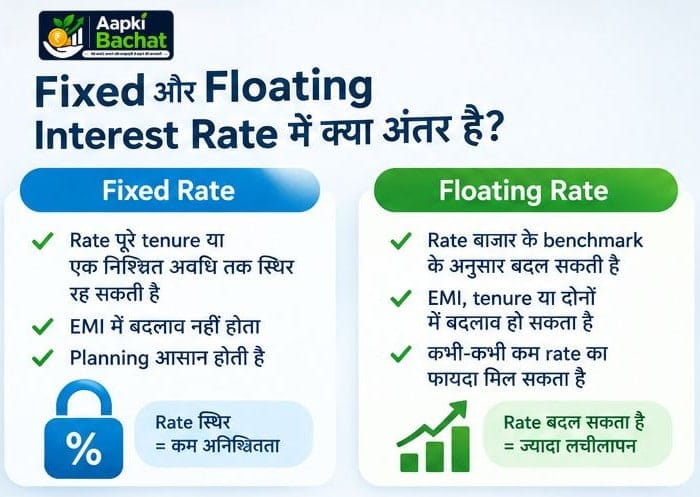
Fixed Rate
Fixed rate में interest rate एक तय structure के अनुसार स्थिर रह सकती है, product की terms के अनुसार।
इसका फायदा यह है कि rate बदलने से EMI पर होने वाला uncertainty कम हो सकता है।
लेकिन fixed rate loan में यह भी देखना जरूरी है कि rate वास्तव में पूरी tenure के लिए fixed है या किसी निश्चित अवधि के बाद reset हो सकता है।
Floating Rate
Floating rate loan में interest rate applicable benchmark या reset mechanism के अनुसार बदल सकती है।
अगर interest rate बढ़ती है, तो EMI बढ़ सकती है, tenure बढ़ सकता है या दोनों पर असर पड़ सकता है, product की terms और lender की policy के अनुसार।
RBI ने floating-rate EMI based personal loans के संबंध में borrowers को rate reset के प्रभाव और available options के बारे में स्पष्ट जानकारी देने का framework रखा है। इसमें applicable cases में EMI बढ़ाने, tenure बढ़ाने, fixed rate में switch करने और part/full prepayment जैसे विकल्प शामिल हो सकते हैं। (Reserve Bank of India)
Floating Rate बढ़ने पर होम लोन पर क्या असर होता है?
मान लीजिए आपकी EMI पहले ₹35,000 थी और benchmark में बदलाव के बाद interest rate बढ़ गई।
अब lender की applicable reset policy के अनुसार:
- EMI बढ़ सकती है
- Loan tenure बढ़ सकता है
- EMI और tenure दोनों adjust हो सकते हैं
इसलिए floating-rate loan लेते समय केवल आज की EMI देखकर निर्णय लेना ठीक नहीं है।
अपने budget में interest rate बढ़ने की स्थिति के लिए कुछ margin रखना समझदारी हो सकती है।
Home Loan की Tenure क्या होती है?
Tenure यानी loan चुकाने की कुल अवधि।
उदाहरण:
10 साल
15 साल
20 साल
25 साल
30 साल
जैसी अवधि अलग lenders और borrowers के लिए उपलब्ध हो सकती है।
लंबी tenure में EMI कम हो सकती है, लेकिन कुल interest बढ़ने की संभावना रहती है।
इसलिए tenure चुनने का सही तरीका यह नहीं है कि:
“सबसे छोटी EMI कौन सी है?”
बल्कि यह देखें:
“मेरे budget के लिए कौन सी EMI comfortable है और उस tenure में total cost कितनी होगी?”
Home Loan Processing Fee क्या होती है?
Home Loan application और processing के लिए lender processing fee या अन्य applicable charges ले सकता है।
इसके अलावा:
- Legal verification
- Technical valuation
- Documentation
- Property search
- Administrative charges
जैसे खर्च product और lender के अनुसार हो सकते हैं।
Loan accept करने से पहले all applicable charges की पूरी list पढ़ें।
Digital lending और loans में RBI ने Key Facts Statement यानी KFS के जरिए loan की महत्वपूर्ण जानकारी और applicable all-in-cost को स्पष्ट करने का framework रखा है। जहां KFS लागू हो, उसे ध्यान से पढ़ना चाहिए। (Reserve Bank of India)
Home Loan के लिए CIBIL Score क्यों जरूरी है?
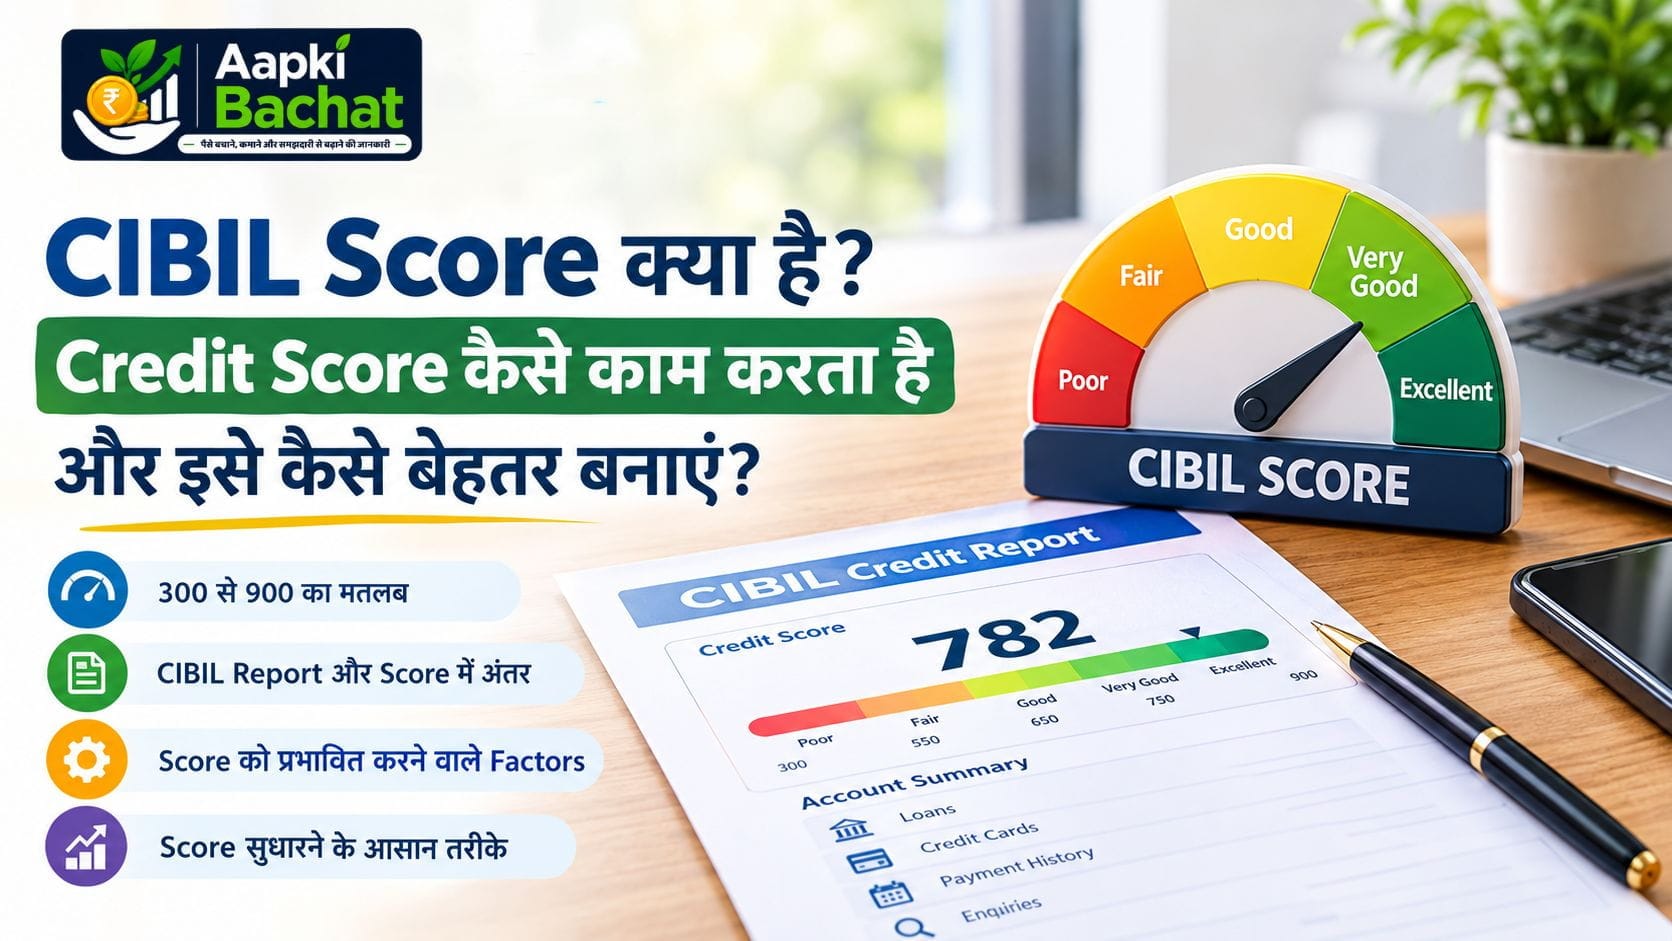
CIBIL Score आपकी credit history का three-digit summary है और यह 300 से 900 के बीच होता है। CIBIL के अनुसार lenders loan application का assessment करते समय CIBIL Score और Report को महत्वपूर्ण factors में देखते हैं। (CIBIL)
इसका मतलब यह नहीं है कि सिर्फ एक score देखकर Home Loan approve या reject हो जाएगा।
Lender अन्य बातों के साथ:
- Income
- Employment
- Existing loans
- Repayment history
- Property details
भी देख सकता है।
इसलिए Home Loan apply करने से पहले अपनी credit report में गलत entries या overdue accounts हैं या नहीं, यह देखना उपयोगी हो सकता है।
Home Loan लेने से पहले CIBIL Score कितना होना चाहिए?
इसका कोई universal guaranteed approval number नहीं है।
CIBIL 300 से 900 का score बताता है और higher score सामान्यतः बेहतर creditworthiness का संकेत देता है। लेकिन final lending decision lender की policy और आपकी overall financial profile पर निर्भर करता है।
इसलिए “750 से ऊपर है तो loan पक्का मिलेगा” जैसी बातें सही नहीं हैं।
यहाँ देखें: Credit Card क्या है? Credit Card कैसे काम करता है, फायदे, नुकसान और सही इस्तेमाल
Home Loan के लिए Income कितनी होनी चाहिए?
इसका कोई एक fixed income number नहीं है।
Lender आपकी income के साथ यह भी देख सकता है कि:
- आपके existing EMIs कितने हैं
- monthly obligations कितने हैं
- employment या business income कितनी stable है
- credit profile कैसी है
- requested loan amount कितना है
- property की value और documents कैसे हैं
इसलिए दो लोगों की समान salary होने पर भी उनकी loan eligibility अलग हो सकती है।
सबसे महत्वपूर्ण है कि bank की maximum eligibility को अपनी maximum affordability न समझें।
Home Loan और Property की Legal Checking
यह हिस्सा बहुत महत्वपूर्ण है, फिर भी कई लोग इसे नजरअंदाज कर देते हैं।
Home Loan लेने का मतलब यह नहीं कि bank ने property की हर legal समस्या की पूरी guarantee दे दी है।
Property खरीदने से पहले title, approvals और applicable documents की independent legal checking जरूरी हो सकती है।
CIBIL की Home Loan guidance में भी clean property title को important factor बताया गया है और property finalise करने से पहले legal advice लेने की सलाह दी गई है।
RBI के housing finance directions में built-up property के मामले में sanctioned plan और building bye-laws से संबंधित compliance पर भी requirements दी गई हैं। (Reserve Bank of India)
इसलिए builder या seller द्वारा दिए गए documents को बिना जांचे सिर्फ इसलिए final न करें क्योंकि bank loan approve कर रहा है।
Home Loan के लिए कौन से Documents चाहिए?
Exact list lender और borrower profile के अनुसार बदल सकती है।
आमतौर पर इनमें शामिल हो सकते हैं:
- KYC documents
- PAN
- Address proof
- Salary slips
- Bank statements
- Income Tax Returns, खासकर self-employed applicants के लिए
- Employment या business-related documents
- Property papers
- Sale agreement
- Title documents
- Approved plan और अन्य property-related documents
CIBIL की document checklist भी बताती है कि Home Loan applications में credit report, bank statement, KYC, income-related documents और property papers जैसे documents मांगे जा सकते हैं, हालांकि actual list lender के अनुसार अलग हो सकती है।
Home Loan के फायदे
1. घर खरीदने के लिए बड़ी रकम की जरूरत पूरी हो सकती है
हर व्यक्ति के पास घर खरीदने की पूरी कीमत एक साथ available नहीं होती।
Home Loan इस gap को finance करने में मदद कर सकता है।
2. Repayment को कई वर्षों में फैलाया जा सकता है
एक बड़ी रकम को monthly EMIs में repay किया जा सकता है।
3. Credit history बनाने में मदद हो सकती है
अगर loan responsibly repay किया जाए तो positive repayment history बन सकती है। (CIBIL)
4. कुछ परिस्थितियों में tax benefits मिल सकते हैं
Applicable tax regime और property situation के अनुसार housing loan principal और interest पर tax provisions लागू हो सकते हैं। लेकिन हर borrower को समान benefit मिले, यह जरूरी नहीं है।
Home Loan के नुकसान
1. लंबे समय तक EMI का commitment
Home Loan कई वर्षों तक चल सकता है।
2. कुल interest काफी बड़ा हो सकता है
Long tenure में monthly EMI manageable हो सकती है, लेकिन कुल interest cost बढ़ सकती है।
3. Rate बढ़ने पर floating loan महंगा हो सकता है
Rate reset के बाद EMI या tenure पर असर पड़ सकता है।
4. Property पर financial obligation
Loan पूरी तरह repay होने तक property lender के लिए security रहती है।
5. शुरुआती और transaction costs
Down payment के अलावा registration, stamp duty, processing और property-related expenses भी हो सकते हैं।
Home Loan पर Tax Benefits मिलते हैं?
हाँ, कुछ परिस्थितियों में tax benefits मिल सकते हैं, लेकिन यह loan लेने मात्र से automatic नहीं होते।
Income Tax Department की AY 2026, 27 guidance के अनुसार old tax regime में eligible self-occupied property के लिए Section 24(b) के तहत housing loan interest पर अधिकतम ₹2 लाख की deduction हो सकती है, subject to conditions। Housing loan principal qualifying payments Section 80C के combined ₹1.5 लाख limit के भीतर eligible हो सकता है। (Income Tax Department)
नई tax regime में rules अलग हैं। Income Tax Department की current guidance के अनुसार certain let-out house property situations में Section 24(b) का treatment उपलब्ध है, जबकि self-occupied property के लिए old-regime जैसा ₹2 लाख interest deduction उपलब्ध नहीं है।
इसलिए tax benefit को loan affordability का मुख्य आधार न बनाएं। अपनी applicable tax regime और property situation के अनुसार current Income Tax rules check करें।
Home Loan Prepayment क्या है?
जब आप scheduled EMI के अलावा loan का कुछ extra principal repay करते हैं, तो इसे broadly part-prepayment कहा जा सकता है।
उदाहरण:
आपकी outstanding principal:
₹25 लाख
है।
आपने अतिरिक्त ₹2 लाख principal में जमा कर दिए।
तो outstanding amount घट सकता है और आगे का interest burden कम हो सकता है, loan की terms और repayment structure के अनुसार।
Prepayment कब और कितना करना है, यह आपकी emergency savings, other debts, investment goals और loan interest rate देखकर तय करना चाहिए।
क्या Home Loan जल्दी चुकाना चाहिए?
यह हर व्यक्ति के लिए समान answer नहीं है।
अगर आपके पास:
- पर्याप्त emergency fund है
- high-interest debt नहीं है
- regular cash flow मजबूत है
- और prepayment से meaningful interest saving हो रही है
तो part-prepayment पर विचार किया जा सकता है।
लेकिन अगर extra पैसा खर्च करके loan prepay करने से आपकी emergency savings लगभग खत्म हो जाए, तो यह practical decision नहीं हो सकता।
घर का loan जल्दी खत्म करना अच्छा लक्ष्य हो सकता है, लेकिन emergency reserve खत्म करके नहीं।
Floating Rate Home Loan पर Prepayment Charges
यहाँ current RBI rules को ठीक से समझना जरूरी है।
Banks को individual borrowers को दिए गए floating-rate term loans पर foreclosure या prepayment penalties charge करने की अनुमति नहीं है, RBI के applicable guidelines के अनुसार। RBI ने इसे housing loans सहित floating-rate loans के लिए लागू किया है। (Reserve Bank of India)
फिर भी अपने exact loan agreement में charges और terms जरूर देखें, खासकर यदि loan fixed rate, dual/special rate structure या किसी अलग category में है।
Home Loan पूरा चुकाने के बाद Property Documents का क्या होता है?
Loan पूरी तरह repay या settle होने के बाद lender को original movable या immovable property documents release करने और registered charges हटाने होते हैं।
RBI की 2023 Responsible Lending Directions के अनुसार regulated entities को full repayment या settlement के 30 दिनों के भीतर original property documents वापस करने और registry में registered charge हटाने की प्रक्रिया पूरी करनी होती है। अगर delay lender की वजह से है, तो borrower को ₹5,000 प्रति दिन के हिसाब से compensation का provision है। (System Health)
इसलिए Home Loan बंद करने के बाद documents और closure formalities को जरूर verify करें।
Home Loan लेते समय Total Cost कैसे निकालें?
मान लीजिए:
Loan Amount = ₹40 लाख
अब आपको सिर्फ EMI नहीं देखनी है।
पूरी cost में शामिल हो सकते हैं:
Principal
Total Interest
Processing Fee
Legal/Technical Charges
Applicable Taxes
Insurance या optional products, यदि आपने लिए हैं
Prepayment या other applicable charges
इसलिए lender से total repayment schedule और applicable charges की लिखित जानकारी लें।
एक अच्छी practice है कि कम से कम दो या तीन eligible loan offers की total cost compare करें, केवल headline interest rate नहीं।
Home Loan लेने से पहले 10 जरूरी बातें
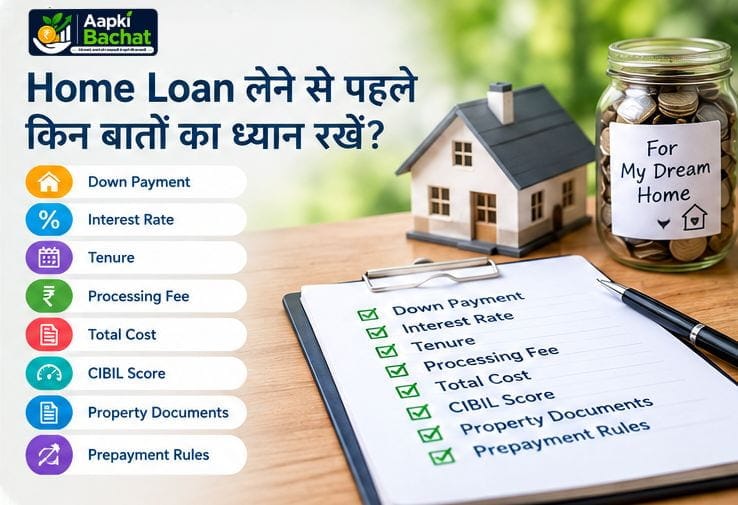
1. Down Payment तैयार है?
Down payment के साथ registration और अन्य purchase costs भी जोड़ें।
2. EMI comfortable है?
आपकी monthly lifestyle और savings प्रभावित नहीं होनी चाहिए।
3. Interest Rate समझी है?
Fixed या floating और reset mechanism क्या है?
4. Total Repayment देखा है?
पूरे tenure में कितना पैसा वापस जाएगा?
5. Processing और अन्य charges पता हैं?
सभी disclosed charges पढ़ें।
6. CIBIL Report check की है?
गलत overdue या enquiry हो तो पहले उसका समाधान करें।
7. Property Documents verify किए हैं?
Title, approvals और legal status की independent checking करें।
8. Emergency Fund है?
Home purchase के बाद पूरी liquidity खत्म न करें।
9. Prepayment rules समझे हैं?
Floating और fixed loan में applicable rules अलग हो सकते हैं।
10. Loan Agreement पढ़ा है?
सिर्फ salesperson की verbal explanation पर निर्भर न रहें।
Home Loan लेते समय होने वाली Common Mistakes
सिर्फ EMI देखकर loan लेना: कम EMI अक्सर लंबी tenure के कारण हो सकती है।
पूरी savings down payment में लगा देना: घर खरीदने के बाद emergency आने पर cash shortage हो सकती है।
Property की legal जांच न करना: Bank approval को property की पूरी legal guarantee समझना गलत है।
Interest rate के अलावा कुछ न देखना: Processing fee, insurance, legal charges और total repayment भी देखें।
Floating rate के risk को ignore करना: Rate बढ़ने पर EMI या tenure बदल सकता है।
Tax benefit के लिए जरूरत से ज्यादा loan लेना: Tax saving कभी भी unnecessary interest cost का अच्छा कारण नहीं बनती।
Home Loan और Personal Loan में क्या अंतर है?
| आधार | Home Loan | Personal Loan |
|---|---|---|
| मुख्य उद्देश्य | घर खरीदना, बनाना या eligible housing purpose | व्यक्तिगत जरूरत |
| Security | आम तौर पर property secured | सामान्यतः unsecured |
| Interest | अक्सर Personal Loan से कम हो सकता है, lender terms पर निर्भर | सामान्यतः अधिक हो सकता है |
| Tenure | लंबी हो सकती है | आमतौर पर छोटी |
| Loan Amount | बड़ी राशि हो सकती है | lender eligibility के अनुसार |
| Documentation | Property documents महत्वपूर्ण | मुख्यतः borrower income और KYC |
| Tax Benefits | कुछ परिस्थितियों में उपलब्ध | सामान्य personal expenses पर सामान्यतः housing loan जैसे benefits नहीं |
Personal Loan और Home Loan की exact rates और terms lender के अनुसार बदल सकती हैं।
यहाँ देखें: Personal Loan क्या है? यह कैसे काम करता है और लेने से पहले किन बातों का ध्यान रखें?
Home Loan और Rent में कौन बेहतर है?
इस सवाल का कोई universal answer नहीं है।
Home Loan लेने पर:
- घर आपका asset बन सकता है
- EMI लंबे समय तक चलती है
- maintenance और property-related costs आपके जिम्मे हो सकते हैं
- location और job flexibility कम हो सकती है
Rent पर:
- initial financial commitment कम हो सकती है
- location बदलना आसान हो सकता है
- property appreciation का benefit आपको नहीं मिलता
- लंबे समय में rent भी significant amount बन सकता है
इसलिए सिर्फ:
EMI < Rent
या
EMI > Rent
देखकर फैसला करना पर्याप्त नहीं है।
Property price, expected stay duration, maintenance, down payment, opportunity cost और आपके financial goals को भी देखना चाहिए।
क्या Home Loan लेने से पहले Emergency Fund होना चाहिए?
व्यावहारिक रूप से, हाँ, एक adequate emergency buffer रखना उपयोगी है।
घर खरीदने में down payment और transaction costs के बाद अगर आपकी सारी savings खत्म हो जाती हैं, तो अचानक medical expense या income loss जैसी स्थिति में नई debt लेने की जरूरत पड़ सकती है।
हमारे Emergency Fund article में 3 और 6 महीने के essential expenses के framework को विस्तार से समझाया गया है: Emergency Fund क्या है और कितना पैसा रखना चाहिए?
FAQs
Home Loan क्या है?
Home Loan घर खरीदने, बनाने या eligible housing purpose के लिए bank या financial institution से लिया गया secured loan है। Property lender के लिए security के रूप में रखी जा सकती है।
Home Loan लेने के लिए CIBIL Score कितना होना चाहिए?
कोई universal guaranteed score नहीं है। Lenders CIBIL Score और Report के साथ income, employment, existing obligations और property-related factors भी देखते हैं।
Fixed और Floating Home Loan में क्या अंतर है?
Fixed rate में rate तय structure के अनुसार स्थिर रह सकती है, जबकि floating rate applicable benchmark या reset mechanism के अनुसार बदल सकती है।
क्या Home Loan की EMI बढ़ सकती है?
Floating-rate loan में interest reset के कारण EMI, tenure या दोनों में adjustment हो सकता है, applicable loan terms और RBI framework के अनुसार।
क्या Home Loan जल्दी चुकाया जा सकता है?
हाँ, applicable loan terms और regulations के अनुसार part-prepayment या full repayment किया जा सकता है। Floating-rate loans to individual borrowers पर RBI ने foreclosure/prepayment penalty से संबंधित protections दी हैं।
Home Loan लेने पर tax benefit मिलता है?
कुछ परिस्थितियों में housing loan principal और interest पर tax benefits उपलब्ध हो सकते हैं। यह tax regime, property type और applicable conditions पर निर्भर करता है। Current rules के लिए Income Tax Department की जानकारी देखें।
क्या बैंक property की पूरी कीमत का loan देता है?
जरूरी नहीं। Loan amount lender की financing policy, property value और borrower eligibility पर निर्भर करता है।
Home Loan बंद होने के बाद original property documents कब मिलने चाहिए?
RBI के applicable directions के अनुसार full repayment या settlement के बाद regulated entities को original movable या immovable property documents 30 दिनों के भीतर release करने चाहिए। Lender की वजह से delay होने पर specified compensation provision भी है।
क्या Home Loan लेने से पहले property की legal checking जरूरी है?
हाँ। Property title, approvals और अन्य legal documents की independent checking बहुत महत्वपूर्ण है। CIBIL भी property finalise करने से पहले legal advice लेने की सलाह देता है।
निष्कर्ष
Home Loan सिर्फ घर खरीदने के लिए मिलने वाली रकम नहीं है। यह एक ऐसा long-term financial commitment है जिसका असर आपकी monthly income, savings और future goals पर कई वर्षों तक पड़ सकता है।
इसलिए loan लेने से पहले सिर्फ यह न देखें कि बैंक आपको कितना loan दे रहा है। यह देखें कि आप वास्तव में कितना loan comfortably चुका सकते हैं।
Down payment, EMI, interest rate, tenure, processing charges, total repayment, CIBIL profile, property documents और prepayment rules को समझकर फैसला करें।
और सबसे जरूरी बात, घर खरीदने के बाद भी आपके पास emergency के लिए पर्याप्त financial buffer बचना चाहिए।
सही Home Loan वह नहीं है जिसकी EMI सबसे कम दिखाई देती है। सही Home Loan वह है जिसकी पूरी लागत और repayment आपके financial plan में comfortably fit हो।
Disclaimer
यह article सामान्य financial education के उद्देश्य से लिखा गया है। इसमें किसी specific bank, housing finance company, property या Home Loan product को लेने की सलाह नहीं दी गई है। Interest rates, eligibility, charges, tax rules और loan terms समय तथा lender के अनुसार बदल सकते हैं। Home Loan लेने से पहले संबंधित lender की current terms, KFS या applicable loan documents और property की legal स्थिति की स्वतंत्र जांच करें। Tax benefits के लिए अपनी applicable tax regime और current Income Tax rules की पुष्टि करें।
1 thought on “Home Loan क्या है? कैसे काम करता है और लेने से पहले किन बातों का ध्यान रखें?”